Nếu bạn khai thuế và nhà nước không thu tiền mà còn chuyển tiền vào tài khoản của bạn thì sao? Người có thu nhập cao nộp thuế, còn người có thu nhập rất thấp lại “nhận” thuế theo chiều ngược lại. Chế độ đảo ngược chiều chảy của thuế ở phần đáy thu nhập để giảm nghèo như vậy được gọi là “thuế thu nhập âm (Negative Income Tax)”.
Nói một cách đơn giản, thuế thu nhập âm là “chế độ mà khi thu nhập thấp hơn mức chuẩn quy định, người dân không phải nộp thuế mà được nhận từ chính phủ một tỷ lệ nhất định của phần còn thiếu”. Nhà kinh tế học người Mỹ Milton Friedman đã phổ biến ý tưởng này trong cuốn Capitalism and Freedom (Chủ nghĩa tư bản và tự do) năm 1962, và cùng thời điểm đó, nhà kinh tế học Robert Lampman cũng xây dựng một phương án tương tự rồi giới thiệu với các nhà hoạch định chính sách Mỹ vào khoảng năm 1965.
Trong bài viết này, chúng ta sẽ lần lượt tìm hiểu bối cảnh ra đời của thuế thu nhập âm, cấu trúc tính toán gồm mức bảo đảm cơ bản và tỷ lệ cắt giảm, các thí nghiệm xã hội quy mô lớn đã thực sự diễn ra ở Bắc Mỹ, cho đến những bước phát triển ngày nay qua tín dụng thuế thu nhập lao động và chương trình “Thu nhập an tâm” của Seoul.
Thiết kế phúc lợi đảo ngược chiều của thuế
1. Ý tưởng xóa bỏ bẫy phúc lợi
Nước Mỹ những năm 1960 có nền kinh tế tăng trưởng mạnh, nhưng ở thành thị và nông thôn vẫn còn nhiều gia đình nghèo. Khi chính phủ mở rộng nhiều chương trình phúc lợi, những lời chỉ trích rằng chính cách chi trả trợ cấp đang làm giảm ý muốn làm việc của người dân cũng tăng lên.
(1) Khoản trợ cấp biến mất khi vượt mức chuẩn
Với cách chỉ trợ cấp khi thu nhập dưới mức chuẩn và cứ kiếm thêm 1 won thì trợ cấp giảm 1 won, làm thêm cũng không giúp số tiền thực nhận tăng lên, thậm chí còn giảm. Điều này chẳng khác gì thu 100% phần thu nhập tăng thêm dưới dạng thuế, khiến nỗ lực thoát nghèo không được đền đáp và tạo ra “bẫy phúc lợi (Welfare Trap)”.
(2) Phương thuốc của Friedman
Friedman đề xuất gộp các chương trình phúc lợi khác nhau thành một khoản chi trả tiền mặt duy nhất, và khi thu nhập tăng thì không cắt trợ cấp một lần mà chỉ giảm một phần. Ông cho rằng như vậy mỗi lần kiếm thêm một chút, thu nhập cuối cùng chắc chắn cũng tăng lên một chút, đồng thời giảm được chi phí thẩm định và quản lý phức tạp.
(3) Lý do cả phe bảo thủ lẫn phe cấp tiến đều quan tâm
Những người coi trọng chính phủ nhỏ và sự lựa chọn của cá nhân hoan nghênh việc có thể thu gọn bộ máy hành chính phúc lợi quan liêu, còn những người đặt việc xóa nghèo lên hàng đầu thì hoan nghênh việc có thể bảo đảm thu nhập tối thiểu cho mọi gia đình nghèo.
2. Mức bảo đảm cơ bản, tỷ lệ cắt giảm và thu nhập hòa vốn
Thuế thu nhập âm vận hành chỉ cần xác định ba con số: số tiền nhận được khi hoàn toàn không có thu nhập, tỷ lệ cắt giảm trợ cấp khi thu nhập tăng, và mức thu nhập mà tại đó trợ cấp bằng 0.
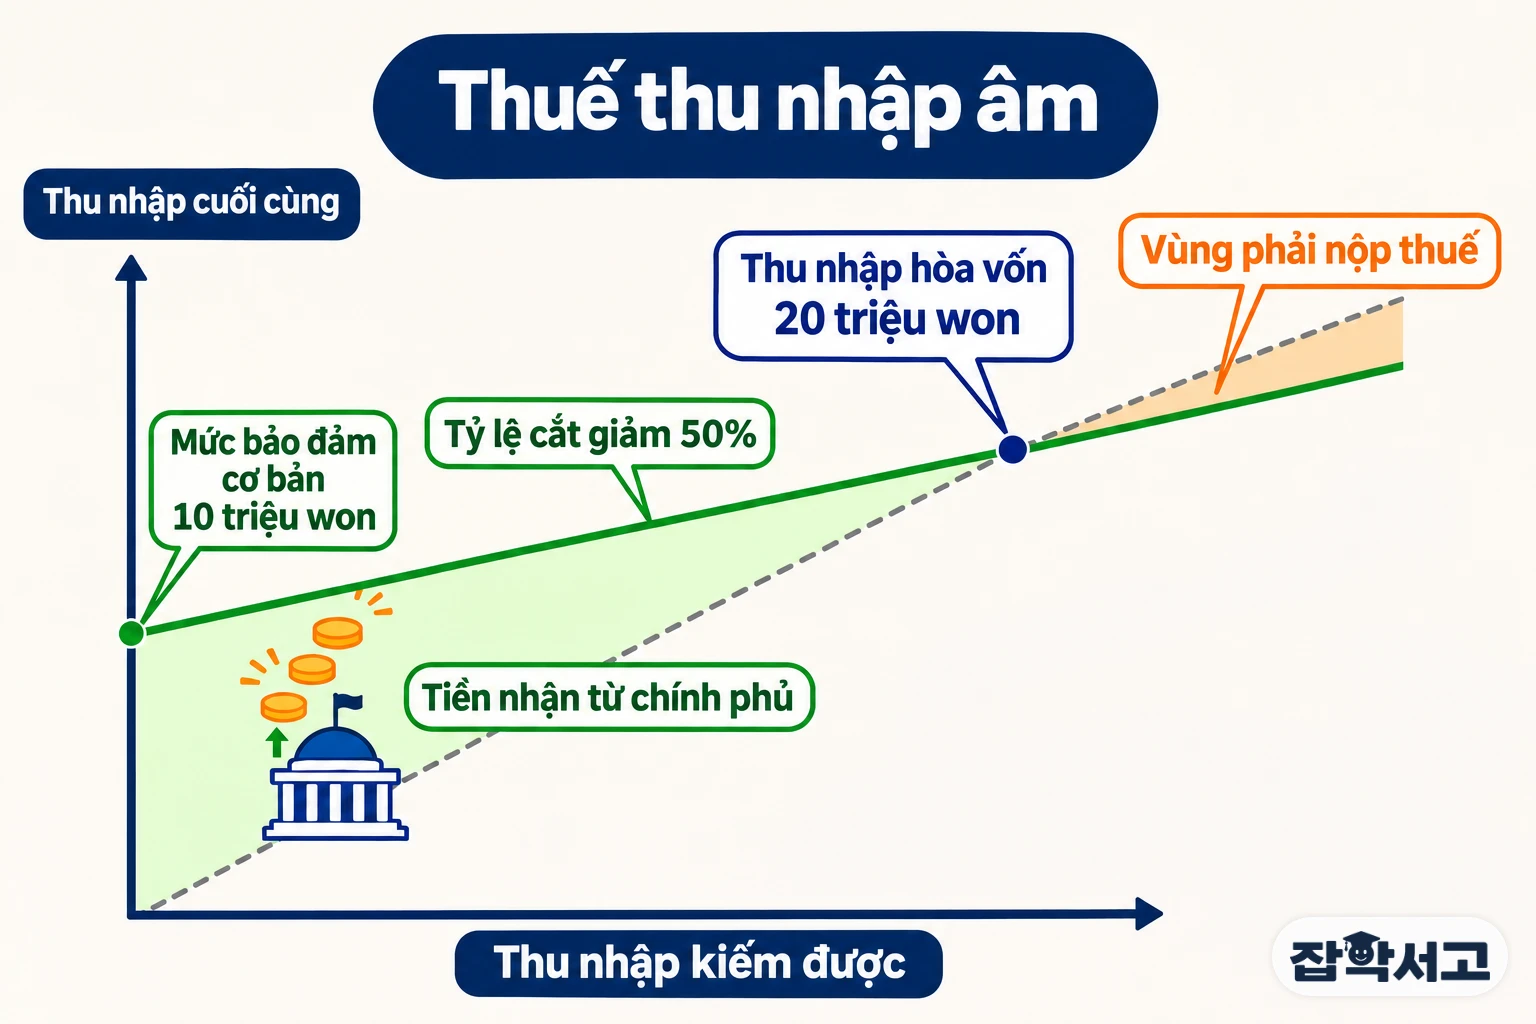
- Mức bảo đảm cơ bản (Guarantee): số tiền nhận từ chính phủ khi thu nhập kiếm được bằng 0, quyết định mức sống tối thiểu mà chế độ bảo đảm.
- Tỷ lệ cắt giảm (Benefit Reduction Rate): tỷ lệ trợ cấp giảm đi khi thu nhập tăng thêm 1 won, còn được gọi là “thuế suất âm”.
- Thu nhập hòa vốn (Break-even Income): mức thu nhập mà tại đó trợ cấp bằng 0, bằng mức bảo đảm cơ bản chia cho tỷ lệ cắt giảm.
- Thuế suất biên thực tế (Effective Marginal Tax Rate): tỷ lệ phần thu nhập kiếm thêm bị mất đi do thuế và việc giảm trợ cấp; trong thuế thu nhập âm, tỷ lệ cắt giảm chính là giá trị này.
Ví dụ, nếu mức bảo đảm cơ bản là 10 triệu won và tỷ lệ cắt giảm là 50%, người không có thu nhập sẽ nhận 10 triệu won. Người kiếm được 10 triệu won thì trợ cấp giảm còn 5 triệu won nhưng thu nhập cuối cùng là 15 triệu won, và khi kiếm được 20 triệu won thì trợ cấp bằng 0, từ đó bắt đầu nộp thuế thông thường. Hạ tỷ lệ cắt giảm sẽ ít làm giảm ý muốn làm việc hơn, nhưng thu nhập hòa vốn tăng lên khiến số người nhận trợ cấp và gánh nặng tài chính cùng tăng; sự đánh đổi này chính là bài toán cốt lõi khi thiết kế thuế thu nhập âm.
3. Các thí nghiệm xã hội quy mô lớn ở Bắc Mỹ
Thuế thu nhập âm không chỉ dừng lại ở lý thuyết trên giấy. Từ năm 1968 đến năm 1980 tại nhiều vùng của Mỹ, và trong những năm 1970 tại Canada, đã liên tiếp diễn ra các thí nghiệm xã hội quy mô lớn phát tiền thật để quan sát hành vi của con người.
(1) Từ New Jersey đến Seattle và Denver
Thí nghiệm đầu tiên bắt đầu năm 1968 tại bang New Jersey và Pennsylvania với đối tượng là các gia đình có cả cha lẫn mẹ ở đô thị. Viện Nghiên cứu Nghèo đói của Đại học Wisconsin phụ trách nghiên cứu, còn tổ chức khảo sát Mathematica phụ trách vận hành thực địa. Tiếp đó là các thí nghiệm ở vùng nông thôn North Carolina và Iowa, với các gia đình đơn thân ở Gary, bang Indiana, và lớn nhất là thí nghiệm Seattle–Denver (SIME/DIME).
(2) Mức giảm lao động nhỏ hơn dự kiến
Phân tích thí nghiệm Seattle–Denver cho thấy thời gian làm việc của người chồng giảm trung bình 9%, của người vợ giảm 18%. Phần lớn mức giảm đến từ việc người vợ trì hoãn thời điểm quay lại làm việc. Tuy nhiên, kết quả cho thấy số vụ ly hôn và ly thân tăng lên được công bố cùng lúc đã làm tranh cãi chính trị bùng lên, và về sau kết quả này cũng bị phản bác vì phương pháp phân tích.
(3) Mincome ở Dauphin, Canada
Tại tỉnh Manitoba của Canada, thí nghiệm “Mincome” diễn ra từ năm 1974 đến năm 1979, và thời gian làm việc chỉ giảm khoảng 1% ở nam giới, khoảng 3% ở phụ nữ đã kết hôn và khoảng 5% ở phụ nữ chưa kết hôn. Đặc biệt, tại thị trấn nhỏ Dauphin, bất kỳ cư dân nào đáp ứng điều kiện đều có thể tham gia, và năm 2011, nhà kinh tế học Evelyn Forget đã công bố phân tích cho thấy số ca nhập viện của cư dân Dauphin giảm 8,5% trong thời gian thí nghiệm.
4. Thuế thu nhập âm ngày nay
Đến nay chưa có quốc gia nào áp dụng nguyên vẹn thuế thu nhập âm trên phạm vi toàn quốc. Nhưng thiết kế của nó vẫn tồn tại dưới nhiều hình thức khác nhau trong nhiều chế độ.
(1) Dấu vết trong tín dụng thuế thu nhập lao động
Năm 1969, chính quyền Nixon của Mỹ đưa ra “Kế hoạch Hỗ trợ Gia đình (Family Assistance Plan)” giống với thuế thu nhập âm nhưng không được Quốc hội thông qua. Thay vào đó, năm 1975, Quốc hội Mỹ đưa vào áp dụng tín dụng thuế thu nhập lao động (EITC), chỉ hoàn thuế cho các hộ thu nhập thấp có thu nhập từ lao động; chế độ này được xem là một biến thể của thuế thu nhập âm giới hạn cho người đi làm. Hàn Quốc cũng chi trả tiền khuyến khích lao động từ năm 2009.
(2) Thí nghiệm “Thu nhập an tâm” của Seoul
Từ tháng 7 năm 2022, thành phố Seoul bắt đầu chi trả trợ cấp của dự án thí điểm “Thu nhập an tâm” (Ansim Income) mô phỏng theo cách thức của thuế thu nhập âm. Các hộ gia đình có thu nhập từ 85% thu nhập trung vị chuẩn trở xuống và tài sản không quá 326 triệu won được hỗ trợ hằng tháng một nửa phần chênh lệch giữa 85% thu nhập trung vị chuẩn và thu nhập của hộ. Theo mức năm 2022, hộ một người không có thu nhập nhận 827.000 won mỗi tháng, bằng một nửa của 1.653.000 won.
(3) Khác biệt với thu nhập cơ bản và những vấn đề còn lại
Thu nhập cơ bản trao cho mọi người cùng một số tiền trước rồi thu lại qua thuế, còn thuế thu nhập âm xác nhận thu nhập trước, sau đó chỉ chi trả một phần chênh lệch cho người còn thiếu. Nếu điều chỉnh mức chi trả và thuế suất phù hợp, kết quả sau thuế của hai chế độ có thể tương tự nhau, nhưng thuế thu nhập âm đòi hỏi năng lực hành chính để nắm bắt thu nhập chính xác và nhanh chóng, và bài toán tài chính về việc đặt tỷ lệ cắt giảm và mức bảo đảm ở đâu vẫn còn đó.
Ý tưởng đơn giản “trả lại thuế cho người kiếm được ít hơn, nhưng luôn để người kiếm nhiều hơn giữ lại nhiều hơn”, đó chính là bước đầu tiên để hiểu thuế thu nhập âm.