確定申告をしたら、国がお金を取るどころか口座にお金を振り込んでくれたらどうでしょうか。所得の多い人は税金を納め、所得がとても少ない人は逆に税金を「受け取る」仕組みです。このように所得の低い層で税の流れを逆向きにして貧困を減らそうとする制度を「負の所得税(Negative Income Tax)」と呼びます。
負の所得税とは、簡単に言えば「所得が決められた基準より低い場合、税金を納める代わりに、不足分の一定割合を政府から受け取る制度」を意味します。アメリカの経済学者ミルトン・フリードマン(Milton Friedman)が1962年の『資本主義と自由(Capitalism and Freedom)』で広く知らせ、ほぼ同じ頃、経済学者のRobert Lampmanも同様の構想をまとめ、1965年ごろにアメリカの政策担当者へ紹介しました。
本資料では、負の所得税が生まれた背景、基本保障額と減額率からなる計算の仕組み、北米で実際に行われた大規模な社会実験、そして勤労所得税額控除やソウルの「安心所得」につながる今日の流れまでを順に見ていきます。
税の向きを逆さにした福祉の設計
1. 福祉の罠をなくすための発想
1960年代のアメリカは経済が大きく成長した時代でしたが、都市や農村には依然として多くの貧しい家庭がありました。政府がさまざまな福祉プログラムを増やすと、給付の仕組みそのものが人々の働く意欲をそいでいるという批判も強まりました。
(1) 基準を超えると消える給付
所得が基準を下回るときだけ給付し、1ウォン多く稼ぐたびに給付も1ウォンずつ減らす方式では、もっと働いても手元に残るお金は変わらないか、かえって減ってしまいます。増えた所得を事実上100%税金として取られるのと同じで、貧困から抜け出そうとする努力が報われない「福祉の罠(Welfare Trap)」が生まれます。
(2) フリードマンの処方箋
フリードマンは、さまざまな福祉プログラムを一つの現金給付にまとめ、所得が増えたときも給付を一度に打ち切らず一部だけ減らすことを提案しました。そうすれば少し多く稼ぐたびに最終所得も必ず少しずつ増え、複雑な審査や管理の費用も減らせると考えました。
(3) 保守とリベラルがともに注目した理由
小さな政府と個人の選択を重んじる側は官僚的な福祉行政を減らせる点を、貧困の解消を優先する側はすべての貧しい家庭に最低限の所得を保障できる点を歓迎しました。
2. 基本保障額・減額率・損益分岐所得
負の所得税は、三つの数字を決めるだけで機能します。所得がまったくないときに受け取る金額、所得が増えたときに給付を減らす割合、そして給付がゼロになる所得です。
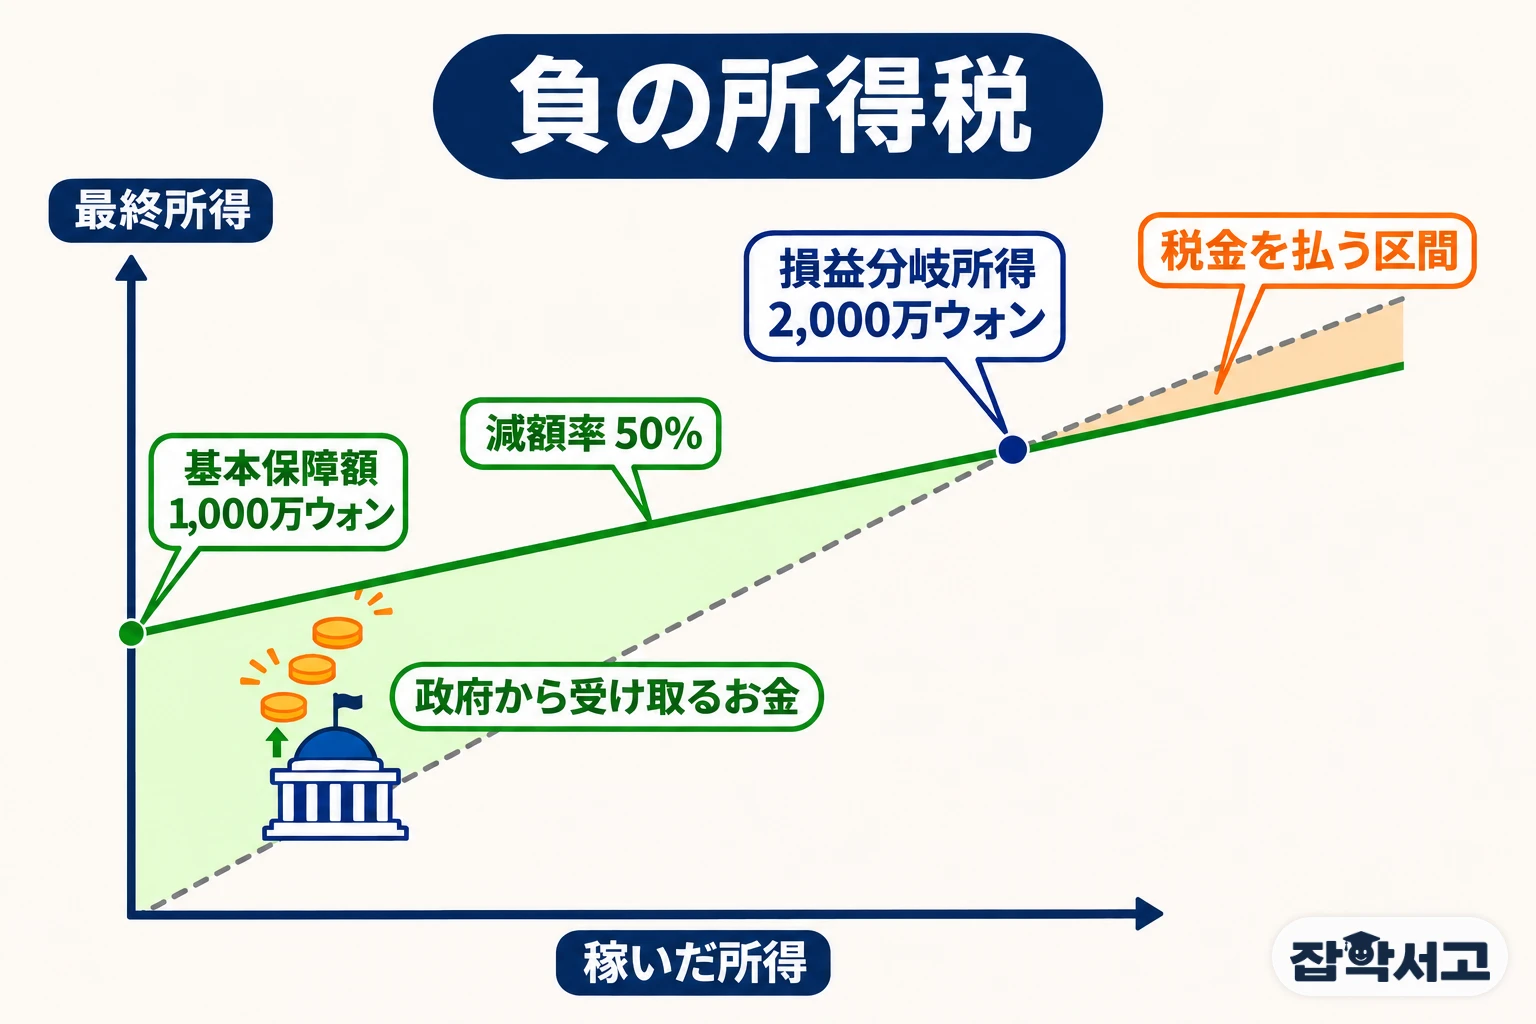
- 基本保障額(Guarantee):稼いだ所得がゼロのときに政府から受け取る金額で、制度が保障する最低限の生活水準を決めます。
- 減額率(Benefit Reduction Rate):所得が1ウォン増えるときに給付が減る割合で、「負の税率」とも呼ばれます。
- 損益分岐所得(Break-even Income):給付がゼロになる所得で、基本保障額を減額率で割った値です。
- 実効限界税率(Effective Marginal Tax Rate):追加で稼いだ所得のうち、税金と給付の減少で失われる割合で、負の所得税では減額率がそのままこの値になります。
たとえば基本保障額が1,000万ウォン、減額率が50%なら、所得のない人は1,000万ウォンを受け取ります。1,000万ウォンを稼いだ人は給付が500万ウォンに減りますが、最終所得は1,500万ウォンになり、2,000万ウォンを稼ぐと給付がゼロになって、そこから通常の税金を納めます。減額率を下げると働く意欲はそがれにくくなりますが、損益分岐所得が上がって給付を受ける人と財政負担がともに増えます。このトレードオフこそが、負の所得税を設計するうえでの核心的な悩みです。
3. 北米で行われた大規模な社会実験
負の所得税は机上の理論にとどまりませんでした。1968年から1980年にかけてアメリカの複数の地域で、1970年代にはカナダで、実際にお金を配って人々の行動を調べる大規模な社会実験が続きました。
(1) ニュージャージーからシアトル・デンバーまで
最初の実験は1968年、ニュージャージー州とペンシルベニア州で都市部の両親世帯を対象に始まりました。ウィスコンシン大学の貧困研究所が研究を、調査機関のMathematicaが現場の運営を担いました。続いてノースカロライナ州とアイオワ州の農村、インディアナ州ゲーリーのひとり親世帯、そして最大規模となったシアトル・デンバー実験(SIME/DIME)が行われました。
(2) 予想より小さかった労働の減少
シアトル・デンバー実験の分析では、夫の労働時間は平均9%、妻は18%減りました。減少の大部分は、妻が職場に戻る時期を遅らせたことによるものでした。ただし、離婚や別居が増えたという結果も同時に発表されて政治的な論争が大きくなり、この結果については後に分析方法をめぐる反論も出ました。
(3) カナダ・ドーフィンのミンカム
カナダのマニトバ州では1974年から1979年まで「ミンカム(Mincome)」実験が行われ、労働時間の減少は男性で約1%、既婚女性で約3%、未婚女性で約5%にとどまりました。特に小さな町ドーフィン(Dauphin)では条件を満たす住民なら誰でも参加でき、2011年には経済学者のEvelyn Forgetが、実験期間中にドーフィン住民の入院が8.5%減ったという分析を発表しました。
4. 今日に受け継がれる負の所得税
国全体で負の所得税をそのまま実施した例はまだありません。しかし、その設計はさまざまな制度の中に形を変えて生きています。
(1) 勤労所得税額控除に残る痕跡
1969年、アメリカのニクソン政権は負の所得税に似た「家族支援計画(Family Assistance Plan)」を打ち出しましたが、議会を通過しませんでした。代わりに1975年、アメリカ議会は勤労所得のある低所得世帯にだけ税金を還付する勤労所得税額控除(EITC)を導入し、これは負の所得税を働く人に限定した変形と評価されています。韓国も2009年から勤労奨励金を支給しています。
(2) ソウルの「安心所得」実験
ソウル市は2022年7月から、負の所得税の方式をモデルにした「安心所得」モデル事業の支給を始めました。基準中位所得の85%以下で、財産が3億2,600万ウォン以下の世帯に、基準中位所得の85%と世帯所得との差額の半分を毎月支給します。2022年の基準では、所得のない単身世帯は165万3,000ウォンの半分にあたる月82万7,000ウォンを受け取りました。
(3) ベーシックインカムとの違いと残る課題
ベーシックインカムはすべての人に同じ額をまず配り、税金で回収するのに対し、負の所得税は所得を確認したうえで、足りない人にだけ差額の一部を支給します。支給水準と税率をそろえれば二つの制度の税引き後の結果は似たものになり得ますが、負の所得税には所得を正確かつ迅速に把握する行政能力が必要で、減額率と保障水準をどこに置くかという財政上の悩みも依然として残っています。
「稼ぎの少ない人には税金を逆に返し、しかも多く稼げば必ず多く残るようにする」という単純な考え、それが負の所得税を理解する第一歩です。