如果报税之后,国家不但没有向你收钱,反而把钱打进你的账户,会怎么样?收入高的人缴税,收入很低的人则反过来“领取”税款。这种在收入底层把税收流向倒转、以减少贫困的制度,就叫作“负所得税(Negative Income Tax)”。
简单来说,负所得税是指“收入低于规定标准时,不必缴税,而是从政府领取差额的一定比例的制度”。美国经济学家米尔顿·弗里德曼(Milton Friedman)在1962年的《资本主义与自由》(Capitalism and Freedom)中使这一构想广为人知;大约同一时期,经济学家Robert Lampman也整理了类似方案,并在1965年前后介绍给美国的政策制定者。
本文将依次介绍负所得税出现的背景、由基本保障额和补贴递减率构成的计算结构、在北美实际进行的大规模社会实验,以及延续到劳动所得税抵免和首尔“安心收入”的当今发展。
把税收方向倒过来的福利设计
1. 消除福利陷阱的构想
20世纪60年代的美国经济快速增长,但城市和农村仍有许多贫困家庭。随着政府扩大各种福利项目,有人批评说,发放补助的方式本身就在打击人们的工作意愿。
(1) 一超过标准就消失的补助
在只有收入低于标准才给予补助、每多赚1韩元就减少1韩元补助的方式下,多工作一些,到手的钱却不变甚至更少。这相当于把增加的收入100%当作税收拿走,摆脱贫困的努力得不到回报,于是形成“福利陷阱(Welfare Trap)”。
(2) 弗里德曼的药方
弗里德曼提议把五花八门的福利项目合并为一笔现金补助,收入增加时不要一次性取消补助,而只减少一部分。他认为这样每多赚一点,最终收入也一定会多一点,还能减少复杂的审核和管理成本。
(3) 保守派与进步派都关注的原因
重视小政府和个人选择的一方,欢迎它能精简官僚化的福利行政;以消除贫困为先的一方,则欢迎它能为所有贫困家庭保障最低收入。
2. 基本保障额·补贴递减率·盈亏平衡收入
负所得税只要定好三个数字就能运作:完全没有收入时领取的金额、收入增加时减少补助的比例,以及补助降为0时的收入。
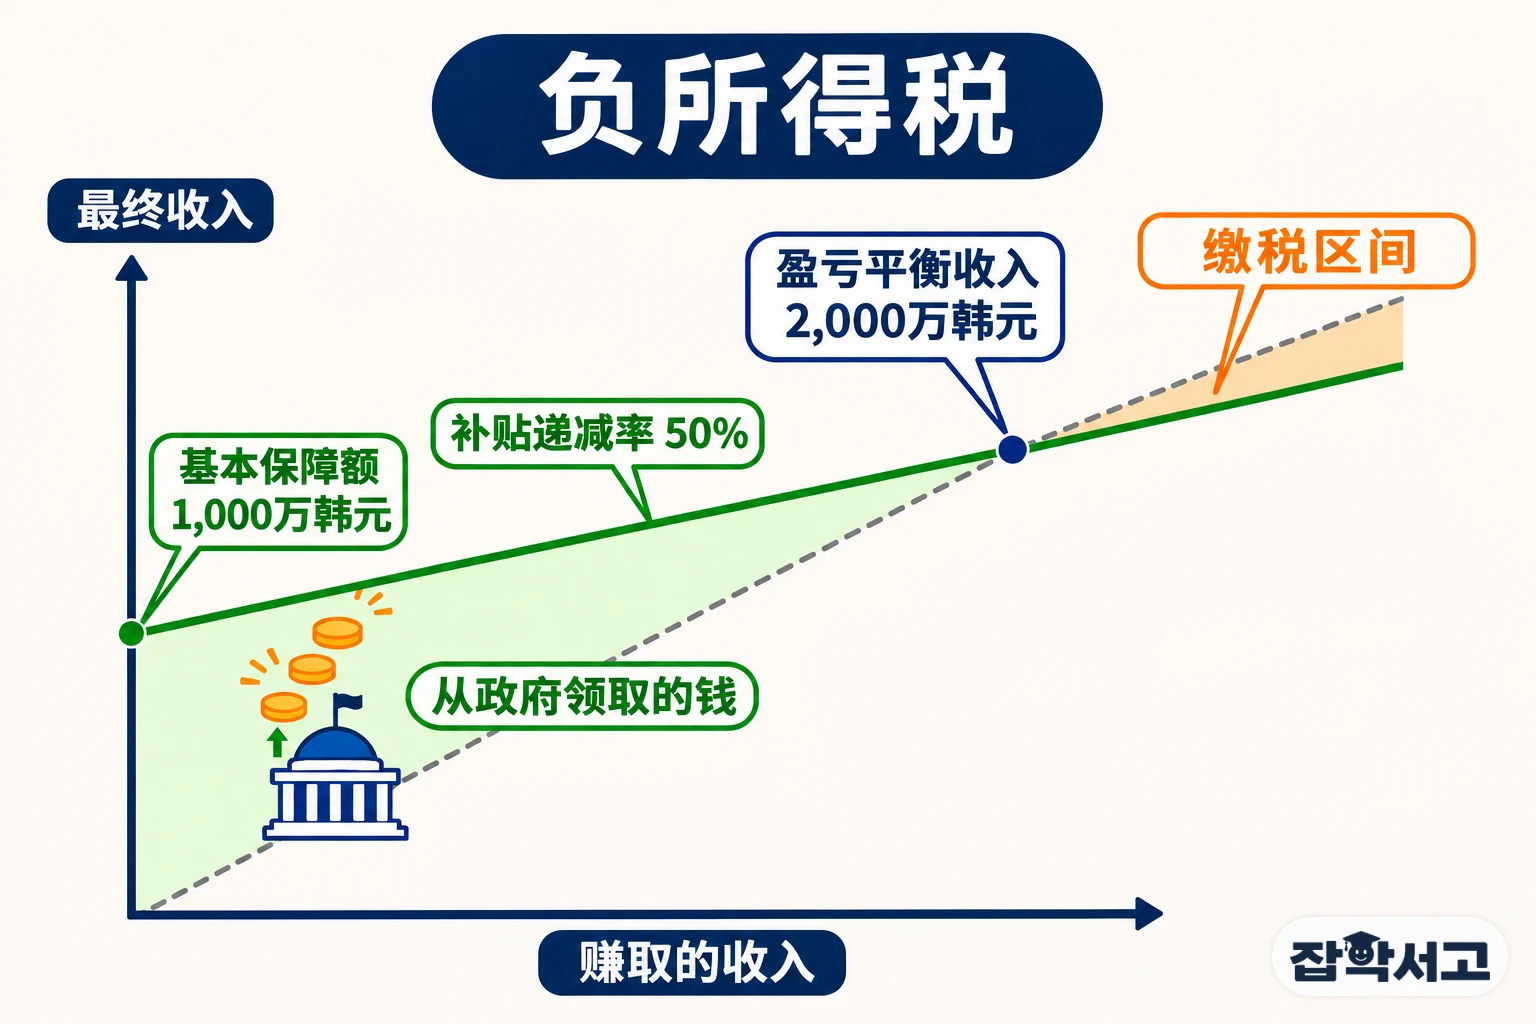
- 基本保障额(Guarantee):赚取的收入为0时从政府领取的金额,决定制度所保障的最低生活水平。
- 补贴递减率(Benefit Reduction Rate):收入每增加1韩元时补助减少的比例,也称为“负税率”。
- 盈亏平衡收入(Break-even Income):补助降为0时的收入,等于基本保障额除以补贴递减率。
- 实际边际税率(Effective Marginal Tax Rate):多赚的收入中因缴税和补助减少而失去的比例;在负所得税中,补贴递减率就是这个值。
例如,若基本保障额为1,000万韩元、补贴递减率为50%,没有收入的人可领取1,000万韩元。赚到1,000万韩元的人,补助减为500万韩元,但最终收入达到1,500万韩元;赚到2,000万韩元时补助降为0,从那时起开始缴纳一般税款。降低补贴递减率虽然较少打击工作意愿,但盈亏平衡收入会提高,领取补助的人数和财政负担也随之增加,这种取舍正是负所得税设计的核心难题。
3. 在北美进行的大规模社会实验
负所得税并没有停留在纸上谈兵。从1968年到1980年,美国多个地区,以及20世纪70年代的加拿大,都进行了实际发钱、观察人们行为的大规模社会实验。
(1) 从新泽西到西雅图·丹佛
第一项实验于1968年在新泽西州和宾夕法尼亚州以城市双亲家庭为对象展开。威斯康星大学贫困研究所负责研究,调查机构Mathematica负责现场运作。之后又在北卡罗来纳州和艾奥瓦州的农村、印第安纳州加里市的单亲家庭中进行,规模最大的则是西雅图·丹佛实验(SIME/DIME)。
(2) 比预想更小的劳动减少
西雅图·丹佛实验的分析显示,丈夫的工作时间平均减少9%,妻子减少18%。减少的相当一部分来自妻子推迟重返职场。不过,离婚和分居增加的结果同时公布,引发了政治争议,后来也有人对这一结果的分析方法提出了反驳。
(3) 加拿大多芬的Mincome实验
加拿大马尼托巴省在1974年至1979年进行了“Mincome”实验,工作时间仅减少了男性约1%、已婚女性约3%、未婚女性约5%。特别是在小镇多芬(Dauphin),凡符合条件的居民都可参加;2011年,经济学家Evelyn Forget发表分析称,实验期间多芬居民的住院人数减少了8.5%。
4. 延续至今的负所得税
目前还没有哪个国家在全国范围内原样实施负所得税,但它的设计以不同形式存在于多种制度之中。
(1) 留在劳动所得税抵免中的痕迹
1969年,美国尼克松政府提出了与负所得税相似的“家庭援助计划(Family Assistance Plan)”,但未能在国会通过。取而代之的是,1975年美国国会推出了只向有劳动收入的低收入家庭退税的劳动所得税抵免(EITC),它被视为把负所得税限定于工作者的变体。韩国也从2009年开始发放劳动奖励金。
(2) 首尔“安心收入”实验
首尔市从2022年7月起,开始发放仿照负所得税方式设计的“安心收入”试点项目补助。对于收入在基准中位收入85%以下、且财产不超过3亿2,600万韩元的家庭,每月补助基准中位收入85%与家庭收入之差的一半。以2022年为准,没有收入的单人家庭每月可领取165万3,000韩元的一半,即82万7,000韩元。
(3) 与基本收入的区别和遗留课题
基本收入是先向所有人发放相同金额,再通过税收收回;负所得税则是先确认收入,只向收入不足的人发放差额的一部分。如果调整好发放水平和税率,两种制度的税后结果可能相近,但负所得税需要准确、迅速掌握收入的行政能力,而补贴递减率和保障水平定在何处的财政难题也依然存在。
“对收入较少的人把税反过来退还,同时让多赚的人总能多留一些”,这一简单的想法,正是理解负所得税的第一步。