¿Qué pasaría si, al presentar su declaración de impuestos, el Estado en lugar de cobrarle le enviara dinero a su cuenta bancaria? Quienes ganan mucho pagan impuestos, mientras que quienes ganan muy poco, al revés, «reciben» impuestos. Este sistema, que invierte la dirección de los impuestos en la parte baja de la escala de ingresos para reducir la pobreza, se llama «impuesto negativo sobre la renta (Negative Income Tax)».
Dicho de forma sencilla, el impuesto negativo sobre la renta es «un sistema en el que, si la renta queda por debajo de un umbral fijado, en lugar de pagar impuestos se recibe del Estado un porcentaje determinado de lo que falta». El economista estadounidense Milton Friedman popularizó la idea en 1962 en su libro Capitalism and Freedom (Capitalismo y libertad), y por la misma época el economista Robert Lampman elaboró un plan similar y lo presentó a los responsables de políticas de EE. UU. hacia 1965.
En este artículo veremos, por orden, el origen del impuesto negativo sobre la renta, su estructura de cálculo basada en la garantía básica y la tasa de reducción, los grandes experimentos sociales que se realizaron en Norteamérica y su legado actual en el crédito fiscal por ingresos del trabajo y en la «renta segura» de Seúl.
Un diseño de bienestar que invirtió la dirección de los impuestos
1. Una idea para eliminar la trampa del bienestar
En la década de 1960, Estados Unidos vivía un fuerte crecimiento económico, pero en sus ciudades y zonas rurales seguía habiendo muchas familias pobres. A medida que el Gobierno ampliaba diversos programas de bienestar, también crecían las críticas de que la propia forma de entregar las ayudas desanimaba a la gente a trabajar.
(1) Ayudas que desaparecen al superar el umbral
Si la ayuda solo se da cuando la renta está por debajo de un umbral y se recorta 1 won por cada won adicional que se gana, trabajar más deja igual el dinero disponible o incluso lo reduce. Es como gravar con un 100 % la renta adicional, de modo que el esfuerzo por salir de la pobreza no tiene recompensa y surge la «trampa del bienestar (Welfare Trap)».
(2) La receta de Friedman
Friedman propuso agrupar los numerosos programas de bienestar en un único pago en efectivo y, cuando la renta aumentara, no suprimir la ayuda de golpe, sino reducir solo una parte. Así, sostenía, cada pequeño ingreso adicional elevaría siempre un poco la renta final, y además se reducirían los complejos trámites de evaluación y los costes de gestión.
(3) Por qué atrajo tanto a conservadores como a progresistas
Quienes valoran un Estado pequeño y la libertad de elección individual celebraron que pudiera reducir la burocracia de la administración del bienestar, y quienes priorizan acabar con la pobreza celebraron que garantizara una renta mínima a todas las familias pobres.
2. Garantía básica, tasa de reducción y renta de equilibrio
El impuesto negativo sobre la renta funciona con solo fijar tres cifras: la cantidad que se recibe sin ningún ingreso, el porcentaje en que se reduce la ayuda cuando la renta aumenta y la renta a la que la ayuda llega a cero.
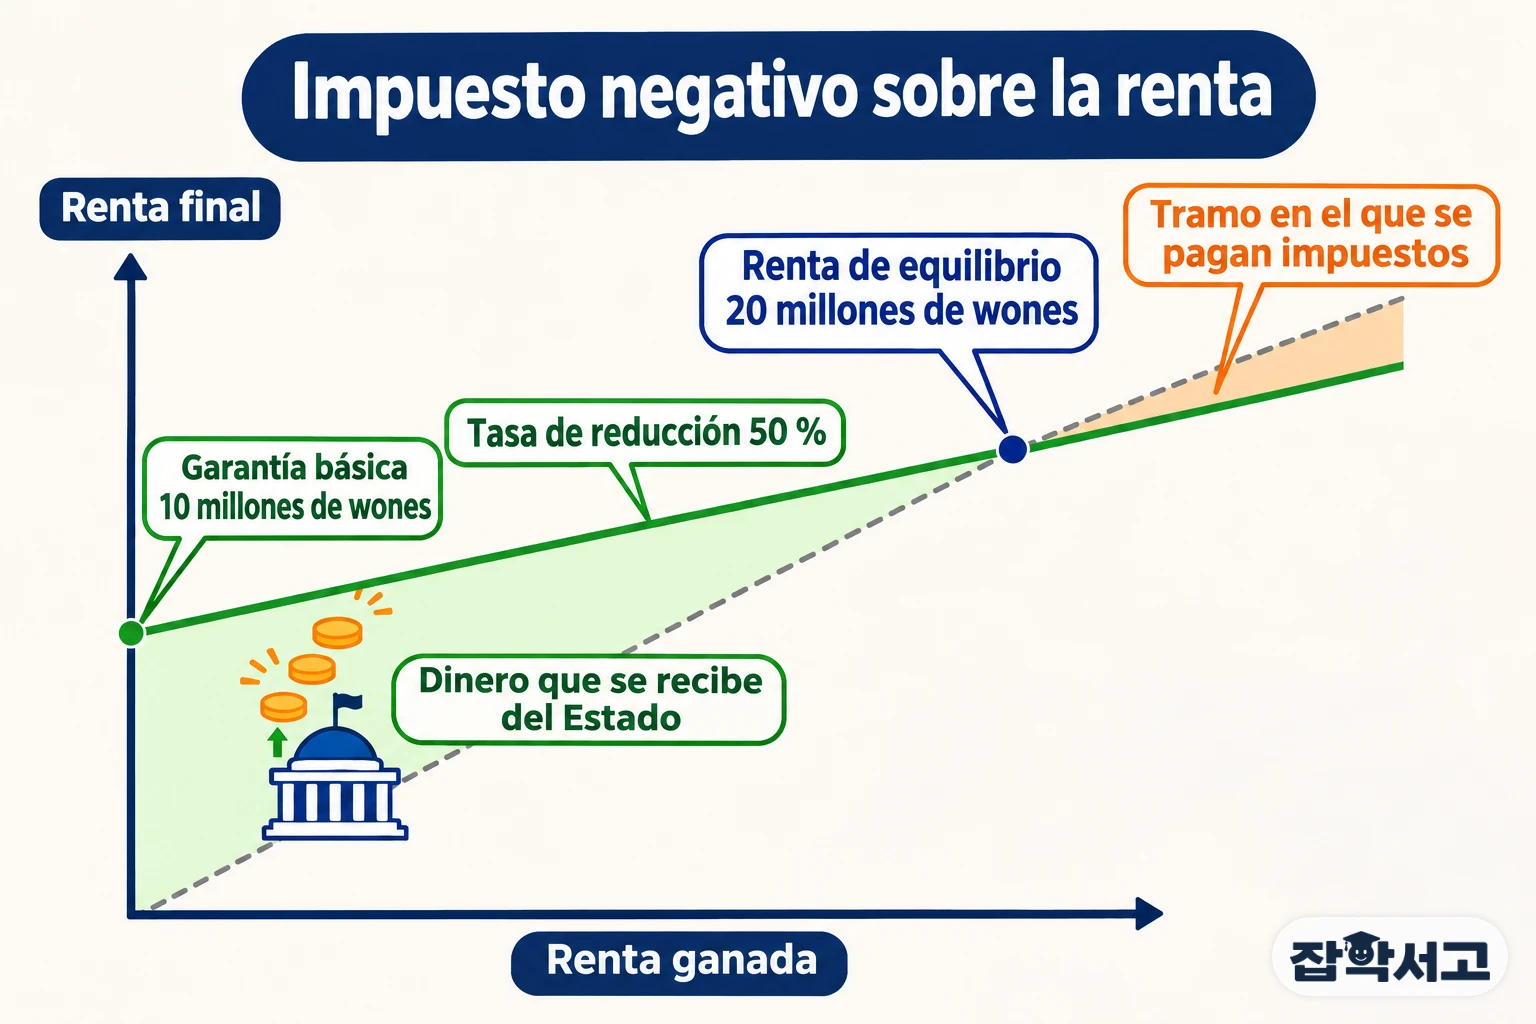
- Garantía básica (Guarantee): la cantidad que se recibe del Estado cuando la renta ganada es cero; fija el nivel de vida mínimo que garantiza el sistema.
- Tasa de reducción (Benefit Reduction Rate): el porcentaje en que disminuye la ayuda por cada won adicional de renta; también se llama «tipo impositivo negativo».
- Renta de equilibrio (Break-even Income): la renta a la que la ayuda llega a cero; equivale a la garantía básica dividida entre la tasa de reducción.
- Tipo marginal efectivo (Effective Marginal Tax Rate): la parte de cada ingreso adicional que se pierde por impuestos y por la reducción de la ayuda; en el impuesto negativo sobre la renta, la tasa de reducción es precisamente este valor.
Por ejemplo, si la garantía básica es de 10 millones de wones (KRW) y la tasa de reducción es del 50 %, una persona sin ingresos recibe 10 millones de wones. Quien gana 10 millones de wones ve reducida su ayuda a 5 millones, pero su renta final llega a 15 millones de wones, y al ganar 20 millones de wones la ayuda llega a cero y desde ese punto empieza a pagar los impuestos ordinarios. Bajar la tasa de reducción desanima menos el trabajo, pero eleva la renta de equilibrio, con lo que aumentan tanto el número de beneficiarios como la carga fiscal; este dilema es el núcleo del diseño del impuesto negativo sobre la renta.
3. Grandes experimentos sociales en Norteamérica
El impuesto negativo sobre la renta no se quedó en teoría sobre el papel. Entre 1968 y 1980 en varias regiones de Estados Unidos, y en la década de 1970 en Canadá, se realizaron grandes experimentos sociales en los que se repartió dinero real para observar el comportamiento de las personas.
(1) De Nueva Jersey a Seattle y Denver
El primer experimento comenzó en 1968 en Nueva Jersey y Pensilvania con familias urbanas biparentales. El Instituto de Investigación sobre la Pobreza de la Universidad de Wisconsin dirigió la investigación, y la empresa de estudios Mathematica se encargó del trabajo de campo. Después vinieron experimentos en zonas rurales de Carolina del Norte e Iowa, con familias monoparentales en Gary (Indiana) y, el mayor de todos, el experimento de Seattle y Denver (SIME/DIME).
(2) Una reducción del trabajo menor de lo esperado
El análisis del experimento de Seattle y Denver mostró que las horas de trabajo de los maridos bajaron un 9 % de media y las de las esposas, un 18 %. Gran parte de la caída se debió a que las esposas retrasaron su vuelta al trabajo. Sin embargo, al mismo tiempo se publicaron resultados que indicaban un aumento de divorcios y separaciones, lo que avivó la polémica política, y más tarde estos resultados fueron cuestionados por su método de análisis.
(3) Mincome en Dauphin (Canadá)
En la provincia canadiense de Manitoba se llevó a cabo entre 1974 y 1979 el experimento «Mincome», y las horas de trabajo solo bajaron alrededor de un 1 % en los hombres, un 3 % en las mujeres casadas y un 5 % en las mujeres solteras. En el pequeño pueblo de Dauphin, cualquier residente que cumpliera las condiciones podía participar, y en 2011 la economista Evelyn Forget publicó un análisis según el cual las hospitalizaciones de los habitantes de Dauphin se redujeron un 8.5 % durante el experimento.
4. El impuesto negativo sobre la renta en la actualidad
Ningún país ha aplicado todavía un impuesto negativo sobre la renta tal cual a escala nacional. Pero su diseño sigue vivo, con otras formas, dentro de varios sistemas.
(1) Su huella en el crédito fiscal por ingresos del trabajo
En 1969, el Gobierno de Nixon propuso el «Plan de Asistencia Familiar (Family Assistance Plan)», parecido a un impuesto negativo sobre la renta, pero no logró la aprobación del Congreso. En su lugar, en 1975 el Congreso de EE. UU. creó el crédito fiscal por ingresos del trabajo (EITC), que devuelve impuestos solo a los hogares de bajos ingresos con rentas del trabajo; se considera una variante del impuesto negativo sobre la renta limitada a quienes trabajan. Corea del Sur también paga su incentivo por trabajo desde 2009.
(2) El experimento de la «renta segura» de Seúl
Desde julio de 2022, el Gobierno Metropolitano de Seúl empezó a pagar las ayudas de su programa piloto «Ansim Income» (renta segura), inspirado en el impuesto negativo sobre la renta. A los hogares con ingresos iguales o inferiores al 85 % de la renta mediana de referencia y un patrimonio de 326 millones de wones o menos, se les paga cada mes la mitad de la diferencia entre el 85 % de la renta mediana de referencia y los ingresos del hogar. Con los valores de 2022, un hogar unipersonal sin ingresos recibía 827 000 wones al mes, la mitad de 1 653 000 wones.
(3) Diferencias con la renta básica y retos pendientes
La renta básica entrega primero a todos la misma cantidad y luego la recupera mediante impuestos, mientras que el impuesto negativo sobre la renta comprueba primero los ingresos y solo paga una parte de la diferencia a quienes no llegan. Si se ajustan el nivel de pago y los tipos impositivos, los resultados después de impuestos de ambos sistemas pueden parecerse, pero el impuesto negativo sobre la renta exige capacidad administrativa para conocer los ingresos con precisión y rapidez, y sigue abierto el dilema fiscal de dónde fijar la tasa de reducción y el nivel de garantía.
La sencilla idea de «devolver impuestos a quien gana menos, pero asegurarse de que ganar más siempre deje más», ese es el primer paso para entender el impuesto negativo sobre la renta.