Nếu làm việc chăm chỉ mà cuộc sống vẫn không khá hơn, liệu bạn có còn muốn đi làm? Các chế độ phúc lợi hỗ trợ người thu nhập thấp, nhưng nếu thiết kế sai, ngay khi thu nhập tăng lên một chút nhờ đi làm, khoản hỗ trợ sẽ bị cắt và người lao động lại bị thiệt. Để giải quyết vấn đề này, có một chế độ được xây dựng theo nguyên tắc “càng làm càng nhận được nhiều”. Đó chính là “Tín dụng thuế thu nhập lao động (Earned Income Tax Credit)”.
Nói một cách đơn giản, tín dụng thuế thu nhập lao động là “chế độ hỗ trợ tiền mặt dưới hình thức hoàn thuế cho các hộ có thu nhập từ lao động thấp, được thiết kế để khoản hỗ trợ tăng lên theo mức độ làm việc”. Chế độ này còn được gọi tắt theo tiếng Anh là EITC và được áp dụng lần đầu tại Mỹ vào năm 1975. Hàn Quốc đặt cơ sở pháp lý trong Luật Hạn chế Đặc lệ Thuế vào năm 2006 và chi trả khoản tiền khuyến khích lao động đầu tiên vào năm 2009.
Bài viết này sẽ lần lượt tìm hiểu vì sao tín dụng thuế thu nhập lao động ra đời, khoản hỗ trợ thay đổi thế nào theo thu nhập, chế độ này có thực sự khiến người ta muốn làm việc hơn hay không, và những hạn chế mà nó vẫn còn.
Loại thuế giúp đỡ người lao động
Ý tưởng tránh bẫy phúc lợi
Tín dụng thuế thu nhập lao động bắt nguồn từ nỗi lo rằng các chế độ phúc lợi hiện có có thể làm giảm ý muốn làm việc.
(1) Thu nhập tăng thì hỗ trợ biến mất
Nếu chỉ trao hỗ trợ cho người có thu nhập dưới một ngưỡng nhất định, thì khi kiếm thêm một chút và vượt ngưỡng, người đó có thể mất toàn bộ khoản hỗ trợ. Hiện tượng làm nhiều hơn mà tiền cầm trong tay lại ít đi này được gọi là “bẫy phúc lợi (Welfare Trap)”.
(2) Ý tưởng thuế thu nhập âm
Năm 1962, nhà kinh tế học Milton Friedman đề xuất “thuế thu nhập âm (Negative Income Tax)” trong cuốn sách “Chủ nghĩa tư bản và tự do”, theo đó người có thu nhập dưới một mức nhất định sẽ được hệ thống thuế trả tiền ngược lại. Ý tưởng dùng hệ thống thuế để trao tiền cho người thu nhập thấp này đã trở thành nền tảng của tín dụng thuế thu nhập lao động.
(3) Khoản hoàn thuế chỉ dành cho người đi làm
Năm 1975, Quốc hội Mỹ hoàn thiện ý tưởng này và đưa vào áp dụng dưới hình thức chỉ hoàn thuế cho các hộ thu nhập thấp có thu nhập từ lao động. Không làm việc thì không được nhận, nhờ đó hỗ trợ và lao động được gắn liền với nhau.
Khoản hỗ trợ tăng theo công việc rồi giảm dần
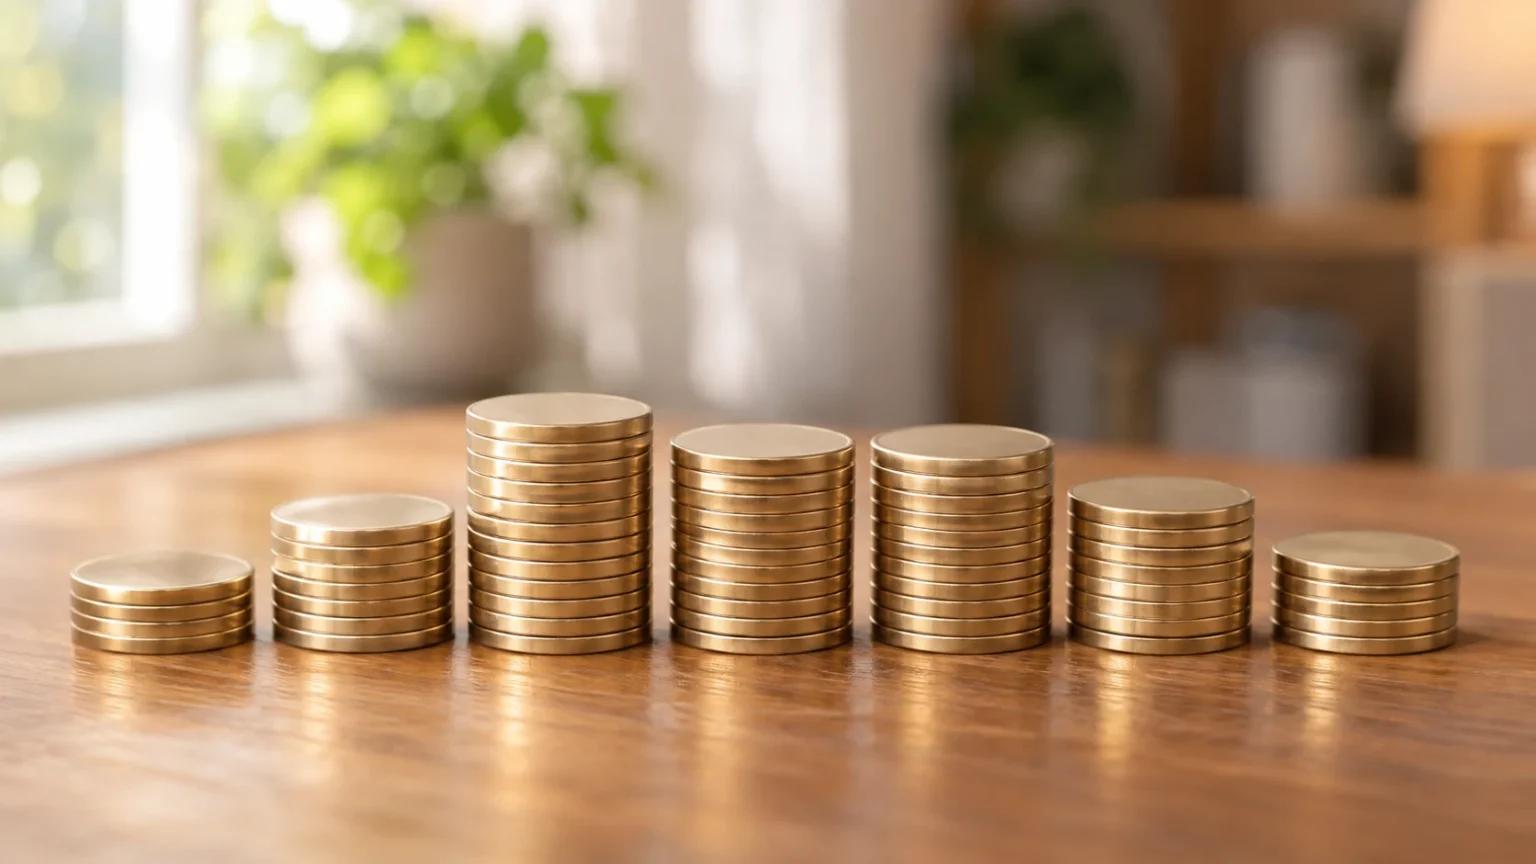
Khoản hỗ trợ của tín dụng thuế thu nhập lao động thay đổi theo ba giai đoạn tùy thu nhập. Nếu vẽ thành biểu đồ, nó có hình thang gồm một đoạn dốc lên, một đoạn bằng phẳng và một đoạn dốc xuống.
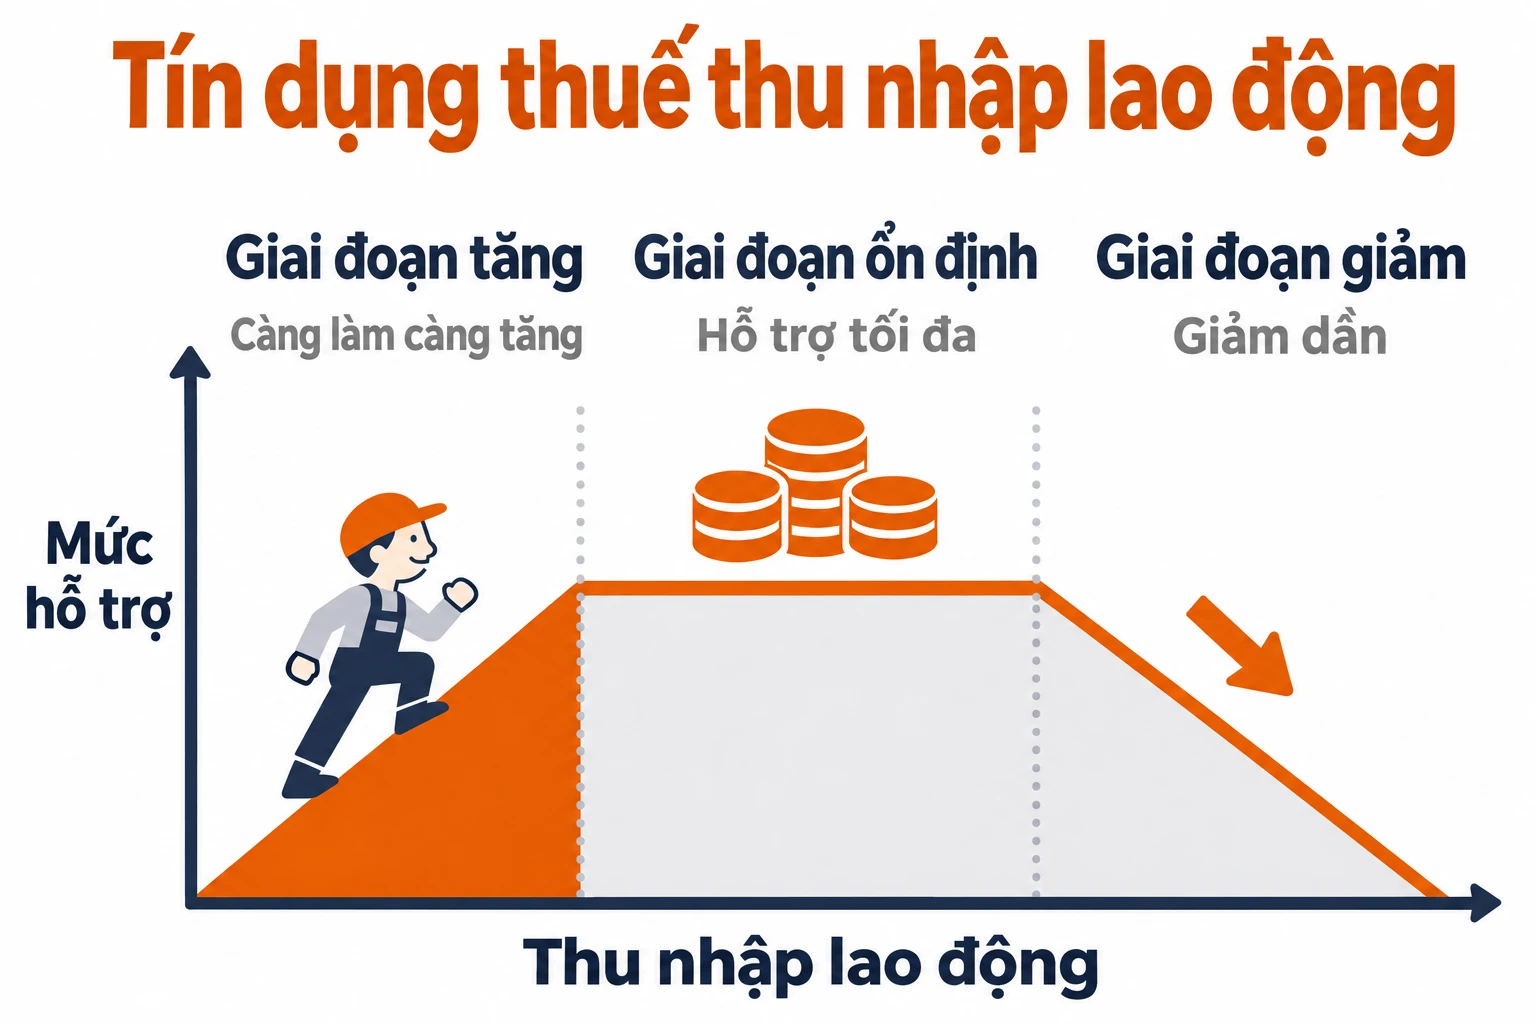
- Giai đoạn tăng (Phase-in): Khi thu nhập còn thấp, kiếm được càng nhiều thì khoản hỗ trợ càng tăng theo. Đây là giai đoạn càng làm nhiều càng có lợi.
- Giai đoạn ổn định (Plateau): Khoản hỗ trợ đã đạt mức tối đa, nên dù thu nhập tăng thêm một chút vẫn nhận cùng một số tiền.
- Giai đoạn giảm (Phase-out): Khi thu nhập tăng thêm nữa, khoản hỗ trợ giảm dần và về 0 khi vượt mức thu nhập chuẩn. Việc giảm từ từ thay vì cắt một lần giúp tránh bẫy phúc lợi.
Mức hỗ trợ và ranh giới giữa các giai đoạn khác nhau tùy loại hộ gia đình. Hàn Quốc đặt tiêu chuẩn riêng cho hộ một người, hộ một người đi làm và hộ hai người cùng đi làm, còn Mỹ quy định mức hỗ trợ tối đa khác nhau theo số con phụ thuộc. Từ năm 2015, Hàn Quốc còn áp dụng thêm chế độ tín dụng thuế cho con cái dành cho các hộ thu nhập thấp đang nuôi con.
Có thực sự làm tăng ý muốn làm việc?
Vì tín dụng thuế thu nhập lao động được tạo ra để gửi tín hiệu “đi làm thì có lợi”, câu hỏi quan trọng nhất là người dân có thực sự làm việc nhiều hơn hay không.
(1) Thay đổi ở những người mẹ nuôi con một mình
Trong nghiên cứu năm 1996, các nhà kinh tế học Nada Eissa và Jeffrey Liebman cho biết sau khi Mỹ mở rộng chế độ vào năm 1986, tỷ lệ tham gia lực lượng lao động của phụ nữ đơn thân có con đã tăng rõ rệt.
(2) Sức đẩy giúp bắt đầu đi làm
Nhiều nghiên cứu cho thấy tín dụng thuế thu nhập lao động ảnh hưởng đến quyết định có bắt đầu đi làm hay không nhiều hơn là đến số giờ làm của người đang đi làm. Nói cách khác, chế độ này có hiệu quả lớn trong việc kéo những người chưa đi làm vào thị trường lao động.
(3) Bài toán của giai đoạn giảm
Ngược lại, với người ở giai đoạn giảm, thu nhập càng tăng thì khoản hỗ trợ càng giảm, nên lý do để làm thêm có thể yếu đi. Tác động được dự đoán trên lý thuyết này thường không lớn trong các nghiên cứu thực tế, nhưng luôn là điều được cân nhắc khi thiết kế chế độ.
Những hạn chế của chế độ
Tín dụng thuế thu nhập lao động là chế độ được nhiều quốc gia tham khảo, nhưng quá trình vận hành cũng bộc lộ không ít vấn đề.
(1) Phải đăng ký mới được nhận
Trong hầu hết trường hợp, người dân phải tự đăng ký mới nhận được khoản tiền khuyến khích lao động. Ở Hàn Quốc, người dân đăng ký với Cơ quan Thuế Quốc gia, và việc có những người đủ điều kiện nhưng không đăng ký vì không biết đến chế độ là vấn đề tồn tại từ lâu.
(2) Vấn đề chi trả sai
Ở Mỹ, nhiều ý kiến liên tục chỉ ra rằng do điều kiện xét duyệt phức tạp, tỷ lệ chi trả sai vì nhầm lẫn hoặc gian lận khá cao. Nguyên nhân là rất khó vừa xác định chính xác đối tượng vừa giữ thủ tục đơn giản.
(3) Không giúp được người không thể làm việc
Vì phải có thu nhập từ lao động mới được nhận, những người không thể làm việc do bệnh tật, khuyết tật hay phải chăm sóc người thân sẽ không được hỗ trợ. Vì vậy, tín dụng thuế thu nhập lao động được vận hành cùng các chế độ khác như bảo đảm sinh hoạt cơ bản, và các nước khác cũng có chế độ tương tự, chẳng hạn như tín dụng thuế lao động (Working Tax Credit) của Anh.
Tín dụng thuế thu nhập lao động là nỗ lực biến phúc lợi và công việc từ hai thứ đẩy nhau ra xa thành hai thứ cùng đồng hành. Chỉ cần nhớ khoản hỗ trợ đi theo đoạn dốc lên, đoạn bằng phẳng và đoạn dốc xuống là có thể hiểu ngay nguyên lý của chế độ. Suy nghĩ đơn giản rằng “đi làm thì cuộc sống phải khá hơn”, đó chính là bước đầu tiên để hiểu tín dụng thuế thu nhập lao động.