一生懸命働いても暮らしが良くならないとしたら、働く気持ちになれるでしょうか。福祉制度は所得の少ない人を支えますが、設計を誤ると、働いて所得が少し増えた途端に支援が打ち切られ、かえって損をすることがあります。この問題を解決するために「働くほど多く受け取れる」仕組みで作られた制度があります。それが「勤労所得税額控除(Earned Income Tax Credit)」です。
勤労所得税額控除とは、簡単に言えば「働いて得た所得が少ない世帯に税の還付という形で現金を支給し、働いた分だけ支給額が大きくなるよう設計した制度」を意味します。英語の頭文字を取ってEITCとも呼ばれ、1975年に米国で初めて導入されました。韓国は2006年に租税特例制限法に導入の根拠を設け、2009年に初めての勤労奨励金を支給しました。
本記事では、勤労所得税額控除がなぜ生まれたのか、支給額が所得によってどう変わるのか、実際に働く意欲を高めたのか、そして制度が抱える限界は何かまで、順に見ていきます。
働く人を支える税
福祉の落とし穴を避けるための発想
勤労所得税額控除は、従来の福祉制度がかえって働く意欲をそぐのではないかという懸念から出発しました。
(1) 所得が増えると支援が消える問題
所得が一定の基準より低い人だけに給付する方式では、少し多く稼いで基準を超えた途端に給付をすべて失うことがあります。多く働いたのに手元に残るお金が減るこうした現象を「福祉の罠(Welfare Trap)」と呼びます。
(2) 負の所得税というアイデア
経済学者ミルトン・フリードマン(Milton Friedman)は、1962年の著書『資本主義と自由』で、所得が一定水準を下回る人には税を逆に払い戻す「負の所得税(Negative Income Tax)」を提案しました。税制を使って低所得層にお金を渡すというこの発想が、勤労所得税額控除の土台となりました。
(3) 働く人だけに支払う還付
1975年、米国議会はこの考えを練り直し、勤労所得のある低所得世帯だけに税を還付する方式として導入しました。働かなければ受け取れない仕組みにして、支援と勤労を一つに結び付けたのです。
働くほど増え、やがて減っていく給付
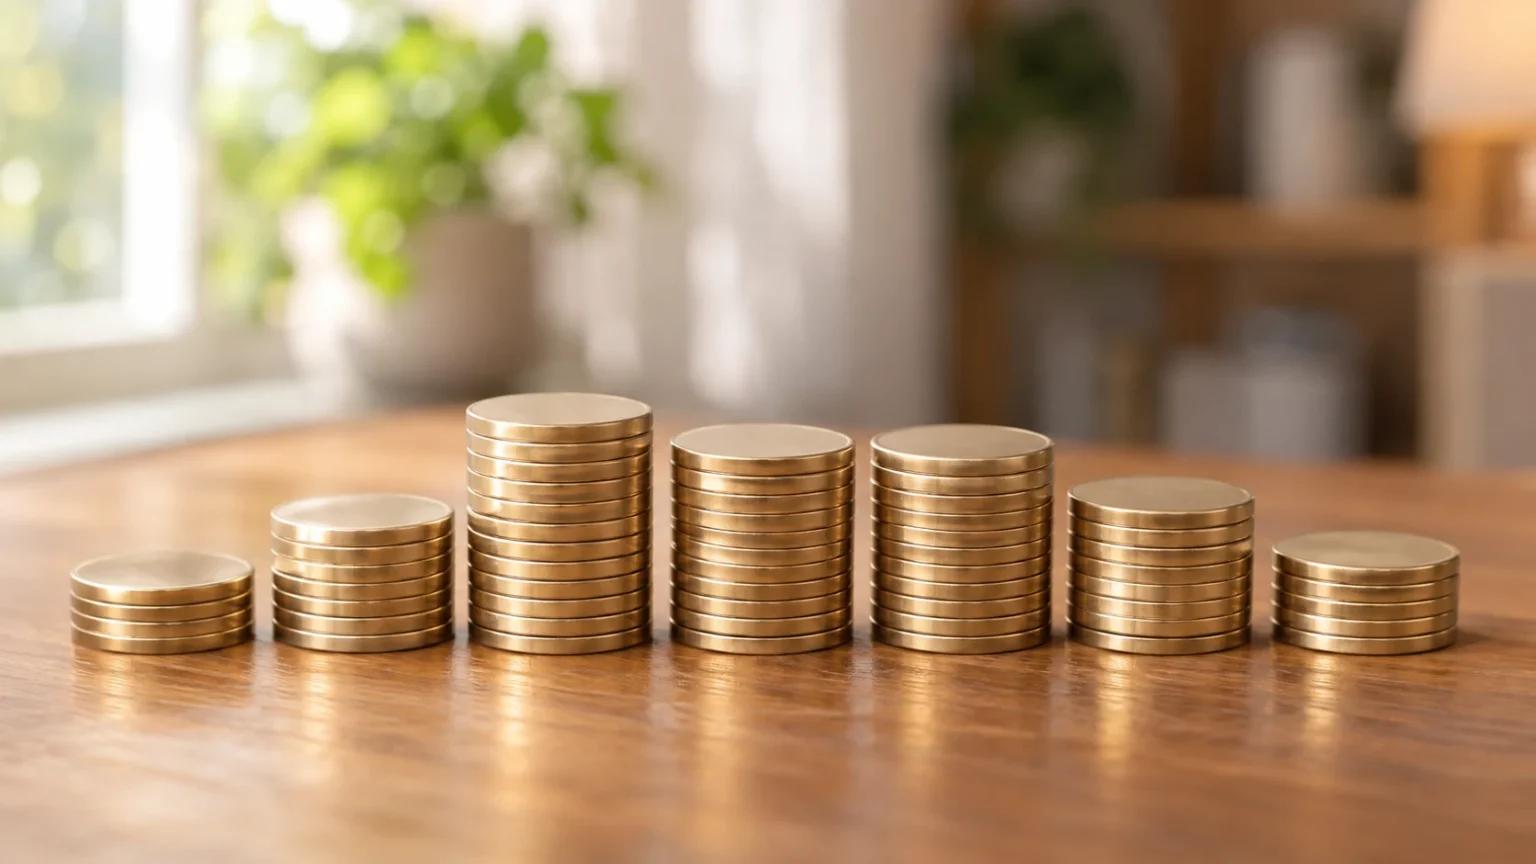
勤労所得税額控除の給付額は、所得に応じて三つの区間に分かれて動きます。グラフにすると、上り坂と平地、下り坂が続く台形になります。
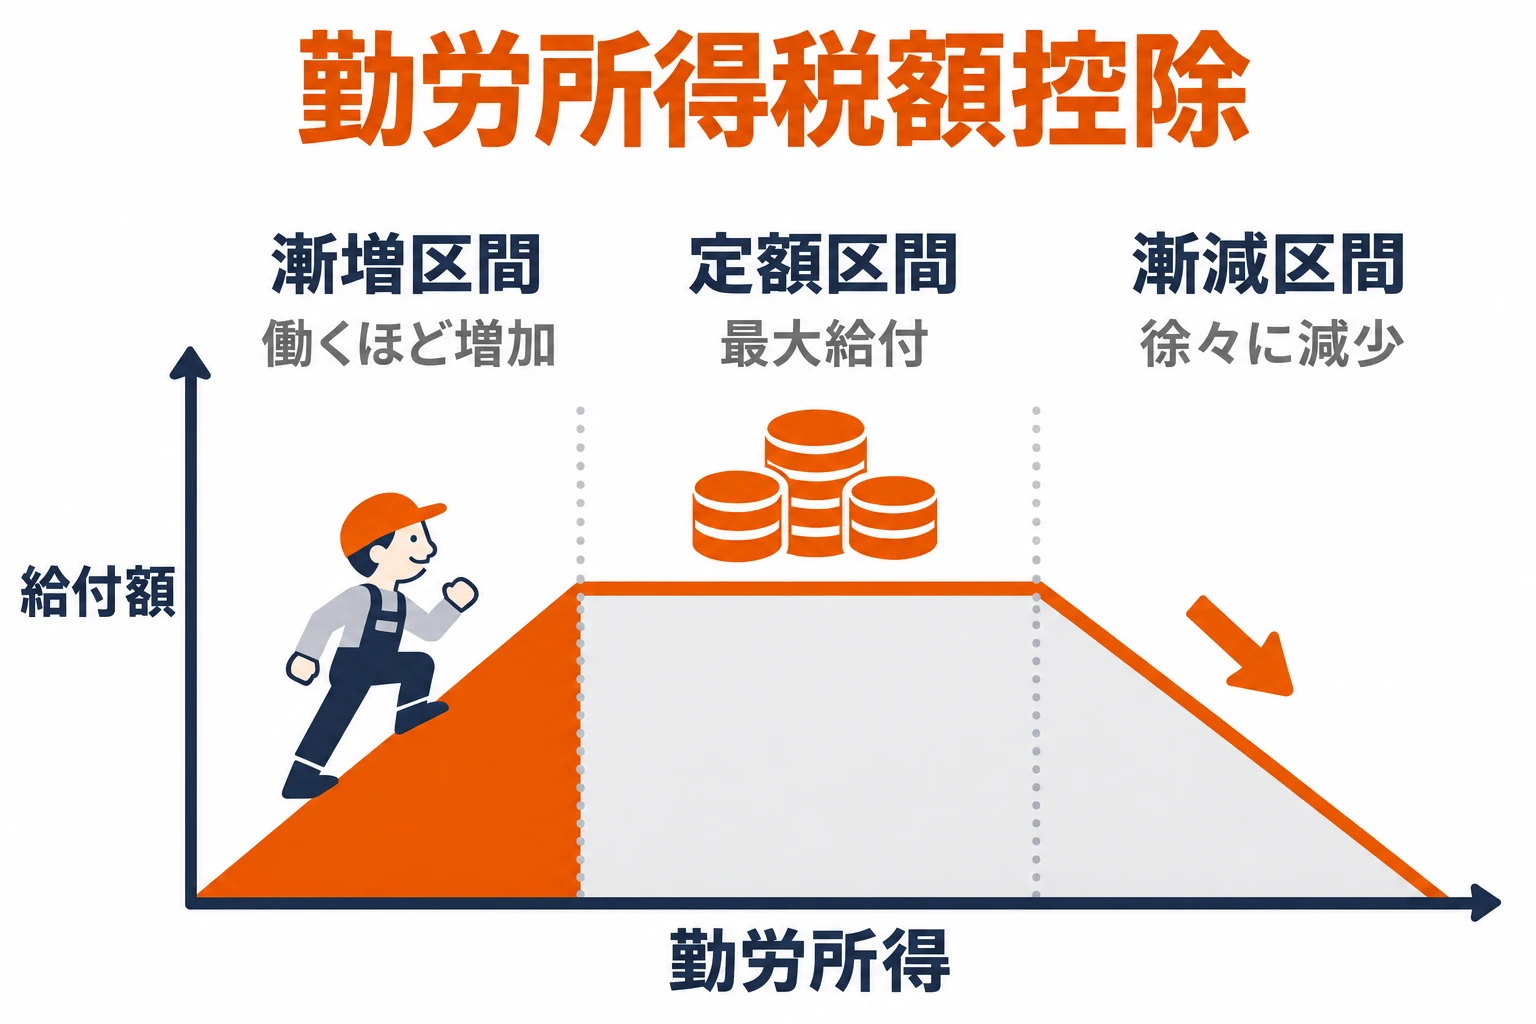
- 漸増区間(Phase-in):所得が低いうちは、稼ぎが増えるほど給付額も一緒に増えます。働くほど得が大きくなる区間です。
- 定額区間(Plateau):給付額が最大に達し、所得が少し増えても同じ額を受け取る区間です。
- 漸減区間(Phase-out):所得がさらに増えると給付額が少しずつ減り、基準所得を超えるとゼロになります。一度に打ち切らず徐々に減らすことで、福祉の罠を避けます。
給付額の大きさや区間の境目は世帯の形によって異なります。韓国は単身世帯、片働き世帯、共働き世帯に分けて基準を定め、米国は扶養する子どもの数に応じて最大給付額を変えています。韓国は2015年から、子どもを育てる低所得世帯のための子女奨励税制もあわせて運用しています。
本当に働く意欲を高めたのか?
勤労所得税額控除は「働けば得をする」という合図を送るために作られた制度なので、実際に人々がより働くようになったかが最も重要な問いです。
(1) 一人で子どもを育てる母親たちの変化
経済学者のNada EissaとJeffrey Liebmanは1996年の研究で、1986年に米国が制度を拡大した後、子どもを持つひとり親の女性の労働参加率がはっきりと高まったと報告しました。
(2) 働き始めるきっかけを与える力
多くの研究で、勤労所得税額控除はすでに働いている人の労働時間よりも、働き始めるかどうかの決定に大きな影響を与えることが示されています。働いていなかった人を労働市場へ導く効果が大きいということです。
(3) 漸減区間の課題
反対に、漸減区間にいる人は所得が増えるほど給付額が減るため、もっと働く理由が弱まるおそれがあります。理論上予想されるこの効果は、実際の研究ではそれほど大きく現れないことが多いものの、制度設計の際には常にあわせて検討される点です。
制度が抱える限界
勤労所得税額控除は多くの国が参考にする制度ですが、運用の中で明らかになった課題も少なくありません。
(1) 申請しないと受け取れない制度
勤労奨励金はほとんどの場合、本人が申請しなければ受け取れません。韓国では国税庁に申請しますが、資格があっても制度を知らずに申請できない人が出ることが長年の課題です。
(2) 誤って支給される問題
米国では資格要件が複雑なため、ミスや不正によって誤って支給される割合が高いという指摘が絶えません。対象を正確に見極めながら手続きを簡単に保つのが難しいためです。
(3) 働けない人は支えられない
勤労所得がなければ受け取れないため、病気や障害、介護などで働けない人には支援が届きません。そのため勤労所得税額控除は基礎生活保障のような他の制度とあわせて運用されており、英国の就労税額控除(Working Tax Credit)のように、他の国にも似た制度があります。
勤労所得税額控除は、福祉と仕事を押しのけ合う関係ではなく、ともに進む関係にしようとする試みです。給付額が上り坂、平地、下り坂に沿って動くことさえ覚えておけば、制度の仕組みがひと目でわかります。「働けば暮らしはもっと良くなるべきだ」という単純な考え、それが勤労所得税額控除を理解する第一歩です。