如果再努力工作,生活也不会变好,你还会有工作的动力吗?福利制度帮助低收入者,但如果设计不当,一旦工作让收入稍有增加,补助就会被取消,反而让人吃亏。为解决这一问题,有一项制度被设计成“越工作,领得越多”。这就是“劳动所得税抵免(Earned Income Tax Credit)”。
简单来说,劳动所得税抵免是指“以退税的形式向劳动收入较少的家庭发放现金,并让补贴金额随工作量增加而增加的制度”。它取英文首字母也被称为EITC,1975年在美国首次推出。韩国于2006年在《租税特例限制法》中确立了实施依据,并于2009年首次发放劳动奖励金。
本文将依次介绍劳动所得税抵免为何出现、补贴金额如何随收入变化、它是否真的提高了工作意愿,以及这一制度存在哪些局限。
帮助劳动者的税制
为避开福利陷阱而生的构想
劳动所得税抵免源于一种担忧:现有的福利制度反而可能削弱人们的工作意愿。
(1) 收入一增加,补助就消失
如果只向收入低于一定标准的人发放补助,那么多赚一点、越过标准的那一刻,就可能失去全部补助。像这样多工作了、到手的钱却变少的现象,被称为“福利陷阱(Welfare Trap)”。
(2) 负所得税的构想
经济学家米尔顿·弗里德曼(Milton Friedman)在1962年出版的《资本主义与自由》中提出了“负所得税(Negative Income Tax)”,即收入低于一定水平时由税收制度反过来向其发钱。利用税收制度把钱交到低收入者手中的这一构想,成为劳动所得税抵免的基础。
(3) 只发给工作者的退税
1975年,美国国会完善了这一构想,推出了只向有劳动收入的低收入家庭退税的方式。不工作就领不到,从而把补助与劳动结合在一起。
随工作增加、之后递减的补贴
劳动所得税抵免的补贴根据收入分为三个区间变化。画成图表,就是由上坡、平地和下坡连成的梯形。
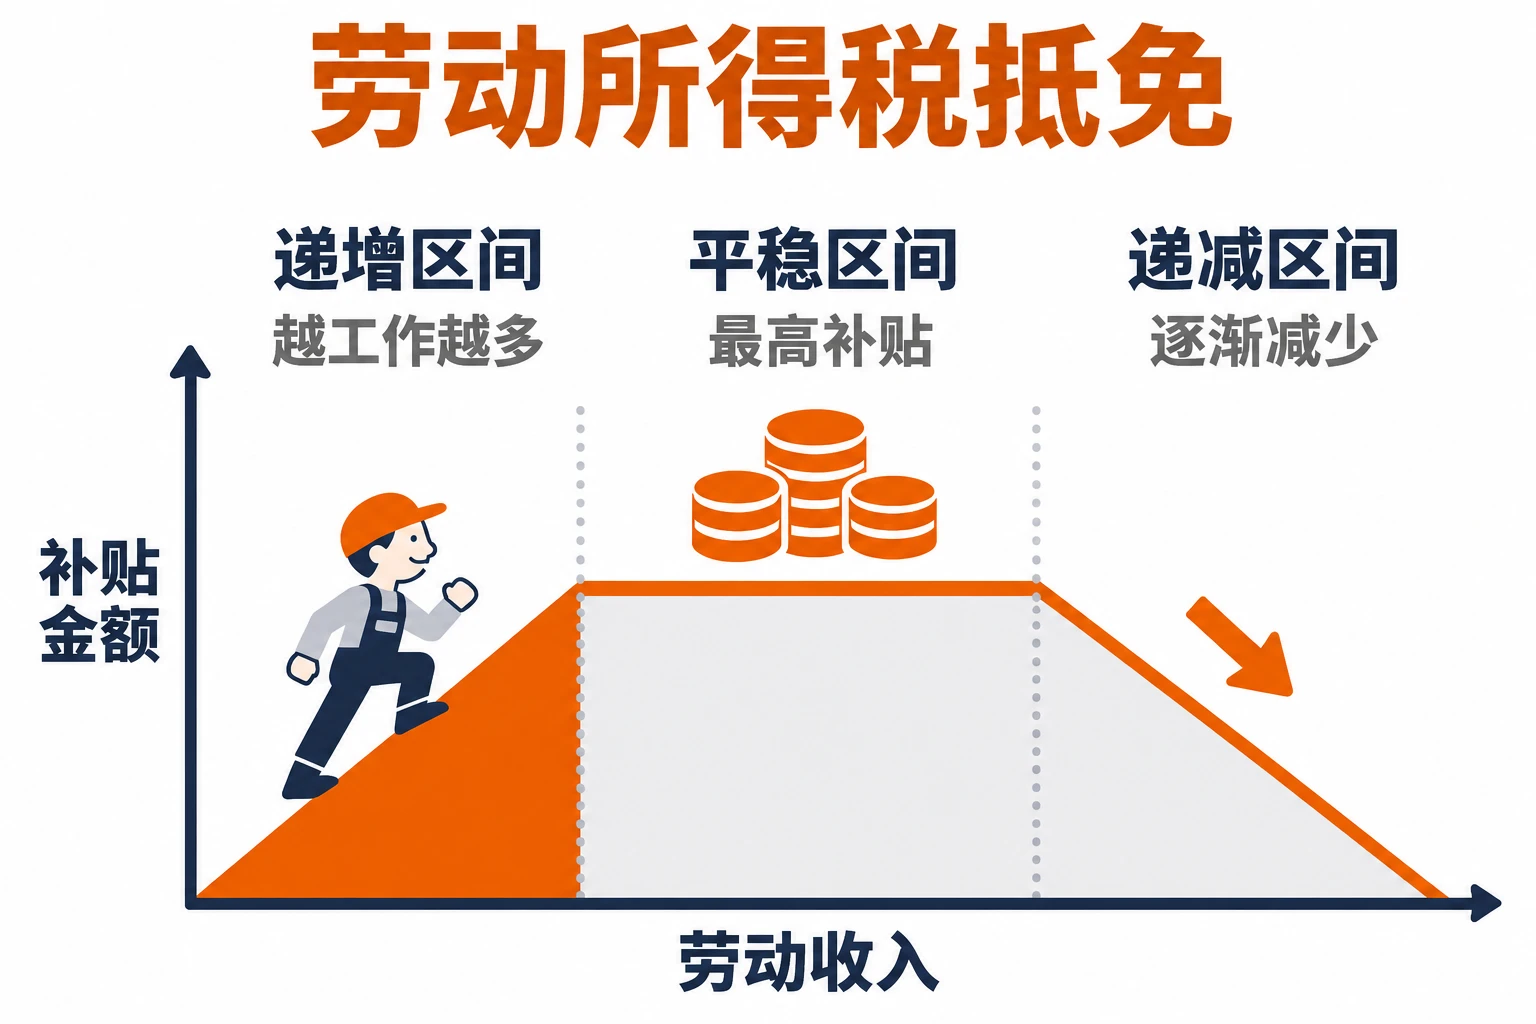
- 递增区间(Phase-in):收入较低时,挣的钱越多,补贴也随之增加。这是越工作收益越大的区间。
- 平稳区间(Plateau):补贴达到最高额,即使收入略有增加,领取的金额也不变。
- 递减区间(Phase-out):收入进一步增加时,补贴逐渐减少,超过标准收入后降为零。不是一下子取消,而是慢慢减少,从而避开福利陷阱。
补贴的多少和各区间的界线因家庭类型而异。韩国按单身家庭、单收入家庭和双收入家庭分别设定标准,美国则根据抚养子女的人数设定不同的最高补贴额。韩国自2015年起还实行面向养育子女的低收入家庭的子女奖励税制。
真的提高了工作意愿吗?
劳动所得税抵免是为了传递“工作就有好处”这一信号而设计的,因此人们是否真的因此更多地工作,是最重要的问题。
(1) 独自抚养孩子的母亲们的变化
经济学家Nada Eissa和Jeffrey Liebman在1996年的研究中报告称,1986年美国扩大该制度后,有子女的单亲母亲的劳动参与率明显提高。
(2) 推动人们开始工作的力量
多项研究显示,与已在工作者的工作时长相比,劳动所得税抵免对“是否开始工作”这一决定的影响更大。也就是说,它把原本不工作的人吸引到劳动力市场的效果很明显。
(3) 递减区间的难题
相反,处于递减区间的人收入越高,补贴越少,多工作的理由可能会减弱。理论上预期的这一效应在实际研究中往往并不明显,但在设计制度时始终需要一并考虑。
制度的局限
劳动所得税抵免是许多国家借鉴的制度,但在运行过程中也暴露出不少问题。
(1) 需要申请才能领取
劳动奖励金大多需要本人申请才能领取。在韩国需向国税厅申请,而有资格却因不了解制度而未能申请的人,一直是个老问题。
(2) 错误发放的问题
在美国,由于资格条件复杂,因失误或欺诈而错误发放的比例较高,这一批评一直存在。原因在于既要准确甄别对象,又要保持程序简便,并不容易。
(3) 无法帮助不能工作的人
由于必须有劳动收入才能领取,因疾病、残疾或照护而无法工作的人得不到帮助。因此,劳动所得税抵免与基本生活保障等其他制度一起运行;其他国家也有类似制度,例如英国的工作税收抵免(Working Tax Credit)。
劳动所得税抵免试图让福利与工作不再相互排斥,而是同向而行。只要记住补贴沿着上坡、平地和下坡变化,就能一眼看懂这一制度的原理。“工作就应该让生活变得更好”这一简单的想法,正是理解劳动所得税抵免的第一步。