Khi nghe tin tức nhắc đến “thâu tóm thù địch” hay “tranh chấp quyền kiểm soát”, bạn có bao giờ tự hỏi doanh nghiệp tự bảo vệ mình bằng cách nào không? Khi có người gom mua cổ phiếu của công ty với số lượng lớn để giành quyền làm chủ, hội đồng quản trị có thể dùng một cơ chế đã cài sẵn từ trước để khiến nỗ lực đó trở nên đắt đỏ hơn rất nhiều. Cơ chế ấy được gọi là viên thuốc độc (Poison Pill).
Nói một cách đơn giản, viên thuốc độc là “cơ chế mà ngay khi bên thâu tóm mua vượt quá tỷ lệ sở hữu đã định, chỉ các cổ đông khác mới được mua cổ phiếu mới với giá rẻ, nhờ đó làm loãng phần sở hữu của bên thâu tóm”. Tên chính thức của nó là kế hoạch quyền của cổ đông (Shareholder Rights Plan), do luật sư người Mỹ Martin Lipton nghĩ ra vào năm 1982 để chống lại các đợt chào mua công khai thù địch. Biệt danh này ra đời vì nó trở thành thuốc độc đối với bên muốn nuốt chửng công ty.
Tài liệu này sẽ lần lượt xem xét bối cảnh ra đời của viên thuốc độc, nguyên lý hoạt động làm loãng tỷ lệ sở hữu, các trường hợp thực tế tại Twitter và Bull-Dog Sauce của Nhật Bản, cũng như những lời chỉ trích và quy định ở từng quốc gia.
Cơ chế phòng thủ khiến thâu tóm thù địch trở nên đắt đỏ: thế giới của viên thuốc độc
1. Viên thuốc độc ra đời giữa cuộc chiến chào mua công khai
Đầu thập niên 1980, nước Mỹ liên tiếp chứng kiến các vụ thâu tóm thù địch, trong đó người mua gom một lượng lớn cổ phiếu để chiếm công ty mà không cần ban điều hành đồng ý. Viên thuốc độc xuất hiện trong bầu không khí ấy như một phương tiện phòng thủ mà phía công ty có thể sử dụng.
(1) Thời đại của những kẻ săn doanh nghiệp
Khi đó, những nhà đầu tư như T. Boone Pickens và Carl Icahn gây sức ép lên các tập đoàn lớn bằng hình thức chào mua công khai, tức là đề nghị mua cổ phiếu trực tiếp từ cổ đông. Dù hội đồng quản trị phản đối, chỉ cần cổ đông bán cổ phiếu là công ty có thể đổi chủ, nên ban điều hành hầu như không có cách đối phó hiệu quả.
(2) Phát minh của Martin Lipton năm 1982
Năm 1982, Martin Lipton của hãng luật Wachtell, Lipton, Rosen & Katz ở New York đã nghĩ ra cách phân phát trước cho cổ đông những quyền đặc biệt. Bình thường các quyền này không có hiệu lực gì, nhưng ngay khi có người vượt quá tỷ lệ sở hữu đã định, chúng sẽ thức dậy và đẩy chi phí thâu tóm lên rất cao.
(3) Phán quyết Moran năm 1985
Tháng 8 năm 1984, công ty Mỹ Household International áp dụng cơ chế này dù không có mối đe dọa thâu tóm cụ thể nào, và John A. Moran, một thành viên hội đồng quản trị phản đối việc đó, đã khởi kiện. Tháng 11 năm 1985, Tòa án Tối cao bang Delaware công nhận đây là quyết định kinh doanh chính đáng của hội đồng quản trị, và từ đó viên thuốc độc lan rộng trong các doanh nghiệp Mỹ.
2. Nguyên lý hoạt động: vượt ngưỡng là tỷ lệ sở hữu bị pha loãng
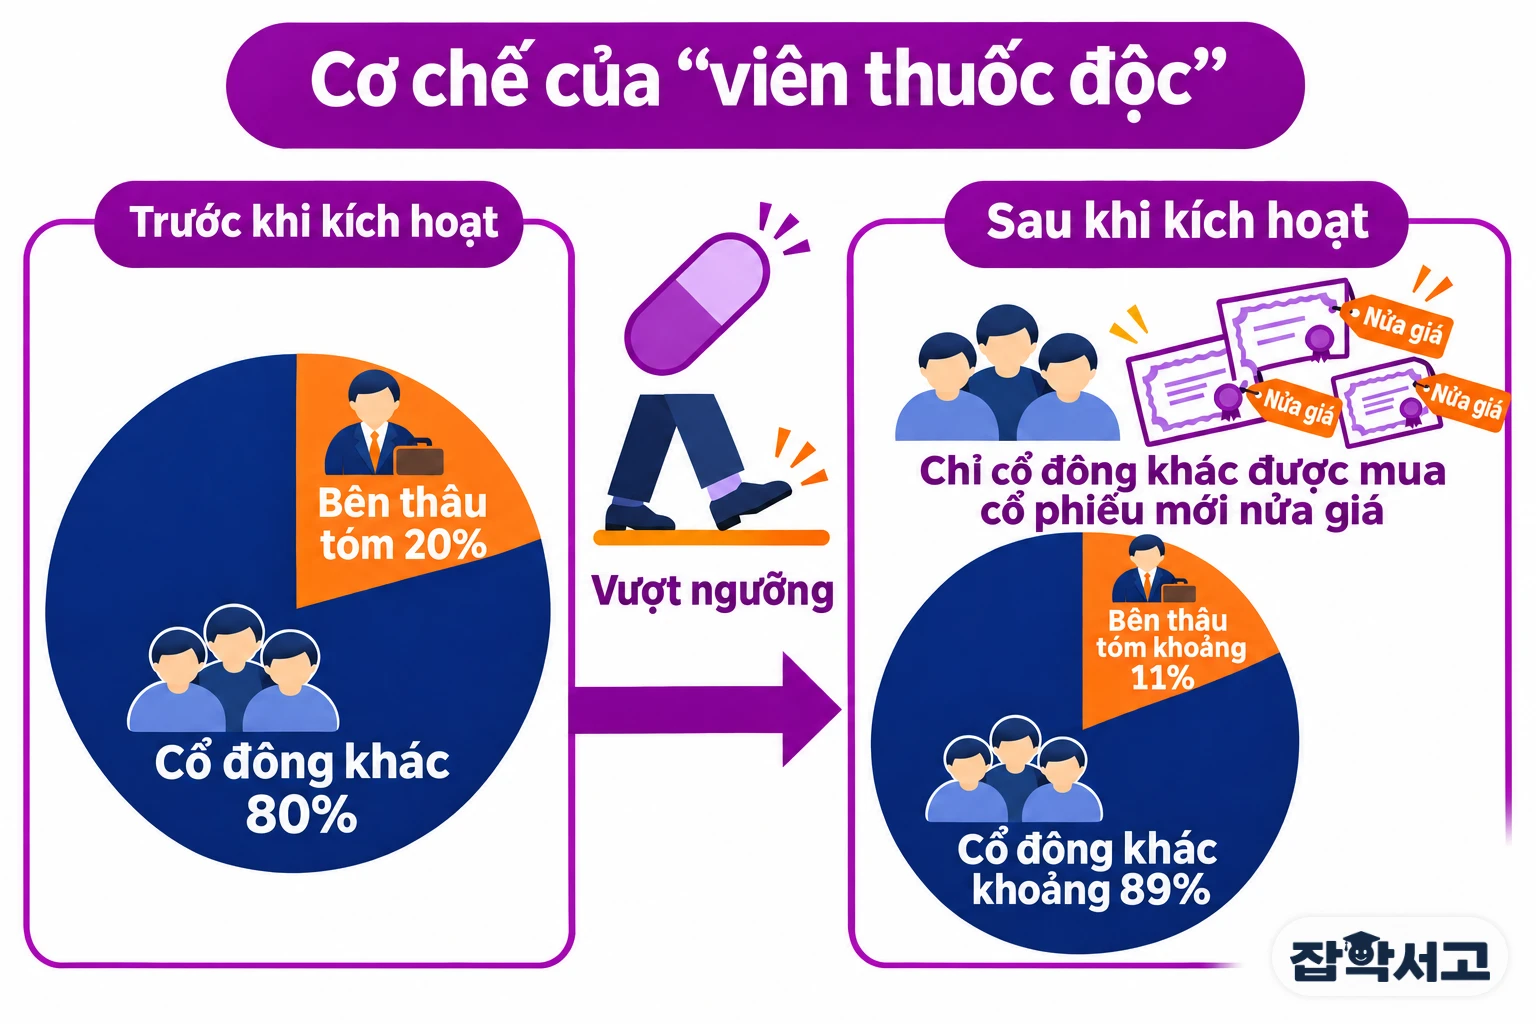
Cốt lõi của viên thuốc độc không phải là trực tiếp lấy đi cổ phiếu của bên thâu tóm, mà là tăng số cổ phiếu của các cổ đông khác để tỷ trọng của bên thâu tóm giảm xuống một cách tương đối. Lấy một ví dụ giả định: nếu bên thâu tóm đã mua 20 trong số 100 cổ phiếu vượt ngưỡng, các cổ đông nắm giữ 80 cổ phiếu còn lại được mua thêm 1 cổ phiếu mới với nửa giá cho mỗi 1 cổ phiếu. Khi có thêm 80 cổ phiếu mới và tổng số lên 180 cổ phiếu, tỷ lệ sở hữu của bên thâu tóm giảm từ 20% xuống khoảng 11%.
- Lật vào (Flip-in): cách thức trong đó các cổ đông hiện hữu, trừ bên thâu tóm, được mua cổ phiếu mới của công ty mục tiêu với giá chiết khấu.
- Lật ra (Flip-over): cách thức trong đó sau khi sáp nhập, các cổ đông hiện hữu được mua cổ phiếu của công ty đi thâu tóm với giá chiết khấu.
- Viên thuốc độc bàn tay chết (Dead-hand pill): cách thức quy định rằng chỉ những thành viên hội đồng quản trị đã áp dụng cơ chế mới có quyền bãi bỏ nó trong một thời gian nhất định.
(1) Ngưỡng kích hoạt
Mỗi công ty tự quy định ngưỡng, thường là thời điểm một cổ đông mua vượt quá một tỷ lệ nhất định của số cổ phiếu đã phát hành, chẳng hạn 15% hay 20%. Nếu chưa vượt ngưỡng, các quyền chỉ nằm ngủ yên gắn với cổ phiếu và không có hiệu lực gì.
(2) Ưu đãi giá loại trừ riêng bên thâu tóm
Khi được kích hoạt, chỉ những cổ đông ngoài bên thâu tóm mới được mua cổ phiếu mới với giá rẻ. Bên thâu tóm không được hưởng ưu đãi tương tự, nên muốn kiểm soát công ty thì phải bỏ ra chi phí lớn hơn nhiều để mua số cổ phiếu nhiều hơn hẳn.
(3) Cơ chế kéo đối phương vào bàn đàm phán
Khi cần, hội đồng quản trị có thể mua lại các quyền để gỡ bỏ cơ chế. Vì vậy, bên thâu tóm thường đàm phán giá cả và điều kiện với hội đồng quản trị trước thay vì tìm thẳng đến cổ đông.
3. Twitter và Bull-Dog Sauce: viên thuốc độc trong thực tế

Viên thuốc độc đã thực sự được sử dụng trong các cuộc tranh giành quyền kiểm soát doanh nghiệp trên khắp thế giới. Có khi cơ chế này chặn đứng được vụ thâu tóm, cũng có khi giao dịch vẫn thành công sau đàm phán.
(1) Twitter năm 2022
Sau khi Elon Musk nắm 9,2% cổ phần Twitter và đề nghị mua công ty với giá 54,20 USD mỗi cổ phiếu, tổng cộng 43,4 tỷ USD, hội đồng quản trị Twitter đã áp dụng viên thuốc độc vào ngày 15 tháng 4 năm 2022. Điều kiện là cơ chế sẽ kích hoạt nếu một cổ đông mua vượt quá 15% và có hiệu lực đến ngày 14 tháng 4 năm 2023, nhưng cuối cùng thương vụ vẫn hoàn tất vào tháng 10 năm đó sau quá trình đàm phán.
(2) Bull-Dog Sauce của Nhật Bản năm 2007
Khi quỹ Mỹ Steel Partners, cổ đông lớn nhất với 10,25% cổ phần, mở đợt chào mua công khai với giá 1.584 yên mỗi cổ phiếu (sau nâng lên 1.700 yên), công ty sản xuất nước sốt Bull-Dog Sauce đã quyết định tại đại hội cổ đông, với 83,4% phiếu tán thành, phát hành chứng quyền mua cổ phiếu mới chỉ gây bất lợi cho Steel Partners. Tòa án Tối cao Nhật Bản công nhận biện pháp phòng thủ này vào ngày 7 tháng 8 năm 2007, đồng thời nêu việc Steel Partners có thể nhận khoản bồi hoàn gần bằng giá trị của các quyền làm căn cứ phán quyết.
(3) Nâng giá thay vì ngăn chặn
Theo một khảo sát được đưa tin năm 2001, kể từ năm 1997, cứ mỗi 1 công ty dùng viên thuốc độc đẩy lùi được vụ thâu tóm thù địch thì có 20 công ty có viên thuốc độc vẫn chấp nhận đề nghị thâu tóm. Điều đó có nghĩa là trên thực tế, cơ chế này thường được dùng như công cụ đàm phán để giành điều kiện tốt hơn hơn là để chặn hẳn việc thâu tóm.
4. Tranh cãi về việc bảo vệ ban điều hành và quy định khác nhau ở mỗi nước
Viên thuốc độc vừa được đánh giá là cơ chế bảo vệ lợi ích của toàn thể cổ đông, vừa bị chỉ trích là công cụ để ban điều hành giữ ghế. Vì vậy, phạm vi cho phép cơ chế này ở mỗi quốc gia cũng rất khác nhau.
(1) Chỉ trích về việc ban điều hành cố thủ
Những người phản đối cho rằng viên thuốc độc tách ban điều hành khỏi sự giám sát của thị trường. Năm 2008, Microsoft đề nghị Yahoo mức giá tối đa 33 USD mỗi cổ phiếu, nhưng khi giám đốc điều hành Jerry Yang đòi 37 USD, Microsoft đã rút lại đề nghị thâu tóm, và sau đó giá cổ phiếu Yahoo giảm.
(2) Thái độ khác nhau ở từng nước
Anh không cho phép viên thuốc độc theo quy định của Hội đồng Thâu tóm (Takeover Panel). Tại Canada, phần lớn các viên thuốc độc được thiết kế để không kích hoạt với những đề nghị thâu tóm đáp ứng điều kiện, và cơ quan quản lý chứng khoán có thể vô hiệu hóa chúng; còn ở lục địa châu Âu, viên thuốc độc chính thức rất hiếm. Tại Hàn Quốc, cuộc tranh luận về việc có nên áp dụng cơ chế này hay không cũng đã kéo dài nhiều năm.
(3) Trở thành công cụ phòng thủ ngắn hạn
Gần đây, hội đồng quản trị ngày càng dùng viên thuốc độc như biện pháp ngắn hạn để đối phó các nhà đầu tư chủ động. Tháng 3 năm 2020, khi giá cổ phiếu lao dốc vì COVID-19, 10 công ty Mỹ đã áp dụng mới viên thuốc độc, một con số kỷ lục, và cơ chế của Twitter nhắc ở trên cũng chỉ có hiệu lực 1 năm.
Rốt cuộc, viên thuốc độc là cơ chế hai lưỡi: có thể là tấm khiên bảo vệ công ty, cũng có thể là bộ giáp che chắn cho ban điều hành. Ý nghĩ đơn giản rằng nếu muốn mua một công ty thì đừng tìm cách nuốt chửng nó sau lưng cổ đông mà hãy ngồi xuống với hội đồng quản trị trước, đó chính là bước đầu tiên để hiểu về viên thuốc độc.