¿Alguna vez ha oído en las noticias expresiones como «adquisición hostil» o «disputa por el control» y se ha preguntado cómo se defiende una empresa? Cuando alguien compra acciones de una compañía en grandes cantidades para hacerse con su control, el consejo de administración puede encarecer muchísimo ese intento con un único mecanismo instalado de antemano. Ese mecanismo se llama píldora venenosa (poison pill).
La píldora venenosa es, dicho de forma sencilla, «un mecanismo que, en cuanto un adquirente compra por encima de una participación determinada, permite solo a los demás accionistas comprar acciones nuevas a bajo precio y así diluye la participación del adquirente». Su nombre formal es plan de derechos de los accionistas (shareholder rights plan) y lo ideó en 1982 el abogado estadounidense Martin Lipton para hacer frente a las ofertas públicas de adquisición hostiles. Recibió este apodo porque se convierte en veneno para quien intenta tragarse la empresa.
En este artículo veremos, por orden, el contexto en que nació la píldora venenosa, su funcionamiento para diluir la participación, los casos reales de Twitter y de la japonesa Bull-Dog Sauce y, por último, las críticas que recibe y las normas de cada país.
Una defensa que encarece las adquisiciones hostiles: el mundo de la píldora venenosa
1. La píldora venenosa, nacida en la guerra de las ofertas públicas de adquisición
A comienzos de la década de 1980, en Estados Unidos se sucedieron adquisiciones hostiles en las que se compraban grandes paquetes de acciones para hacerse con empresas sin el consentimiento de la dirección. En ese clima, la píldora venenosa apareció como un medio de defensa que podían usar las propias compañías.
(1) La era de los tiburones corporativos
En aquella época, inversores como T. Boone Pickens y Carl Icahn presionaban a grandes empresas con ofertas públicas de adquisición, es decir, proponiendo comprar acciones directamente a los accionistas. Aunque el consejo se opusiera, la empresa podía cambiar de dueño si los accionistas vendían, de modo que la dirección no tenía una respuesta eficaz.
(2) La invención de Martin Lipton en 1982
En 1982, Martin Lipton, del bufete neoyorquino Wachtell, Lipton, Rosen & Katz, ideó un método para repartir de antemano derechos especiales entre los accionistas. En tiempos normales estos derechos no tenían ningún efecto, pero despertaban en cuanto alguien superaba una participación determinada y elevaban mucho el coste de la adquisición.
(3) La sentencia Moran de 1985
En agosto de 1984, la empresa estadounidense Household International adoptó este mecanismo sin enfrentarse a ninguna amenaza concreta de adquisición, y John A. Moran, un consejero que se oponía, presentó una demanda. En noviembre de 1985, el Tribunal Supremo de Delaware lo reconoció como una decisión empresarial legítima del consejo, y desde entonces la píldora venenosa se extendió ampliamente entre las empresas estadounidenses.
2. Cómo funciona: al cruzar el umbral, la participación se diluye
La clave de la píldora venenosa no es quitarle directamente las acciones al adquirente, sino aumentar el número de acciones de los demás accionistas para que el peso del adquirente disminuya en términos relativos. Como ejemplo hipotético, si un adquirente que ha comprado 20 de las 100 acciones de una empresa cruza el umbral, los accionistas que poseen las 80 restantes pueden comprar una acción nueva a mitad de precio por cada acción que tienen. Al crearse 80 acciones nuevas y llegar el total a 180, la participación del adquirente baja del 20 % a aproximadamente el 11 %.
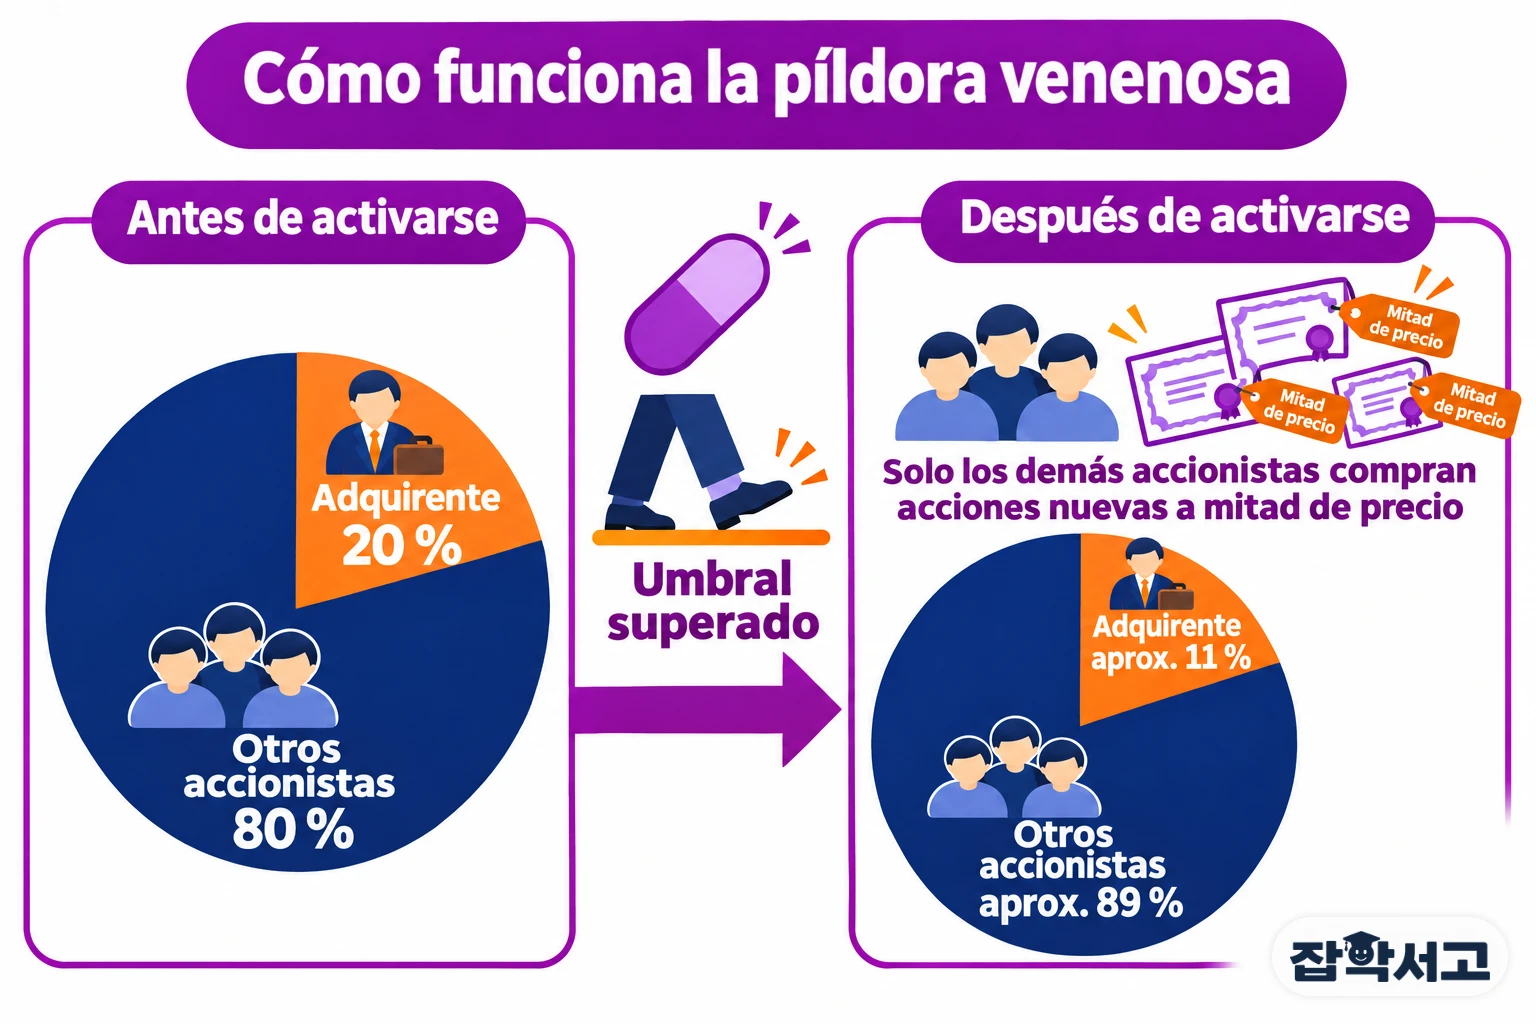
- Flip-in: modalidad en la que los accionistas existentes, salvo el adquirente, compran acciones nuevas de la empresa objetivo con descuento.
- Flip-over: modalidad en la que, tras una fusión, los accionistas existentes compran con descuento acciones de la empresa adquirente.
- Píldora de mano muerta (dead-hand pill): modalidad que establece que, durante un periodo determinado, solo los consejeros que adoptaron el mecanismo pueden eliminarlo.
(1) El umbral de activación
Cada empresa fija su propio umbral, normalmente el momento en que un solo accionista compra más de cierta proporción de las acciones emitidas, como el 15 % o el 20 %. Mientras no se cruce el umbral, los derechos permanecen dormidos, unidos a las acciones, sin ningún efecto.
(2) Un descuento que excluye solo al adquirente
Una vez activada, solo los accionistas distintos del adquirente pueden comprar acciones nuevas a bajo precio. Como el adquirente no recibe el mismo beneficio, para controlar la empresa tendría que comprar muchas más acciones con un coste mucho mayor.
(3) Un mecanismo que lleva a la mesa de negociación
Si es necesario, el consejo puede rescatar los derechos y desactivar el mecanismo. Por eso, el adquirente suele negociar primero el precio y las condiciones con el consejo en lugar de acudir directamente a los accionistas.
3. Twitter y Bull-Dog Sauce: píldoras venenosas en acción

La píldora venenosa se ha utilizado realmente en disputas por el control de empresas de todo el mundo. A veces el mecanismo acabó frenando la adquisición, y otras veces la operación se cerró tras una negociación.
(1) Twitter en 2022
Después de que Elon Musk se hiciera con el 9.2 % de Twitter y ofreciera comprar la empresa a 54.20 dólares por acción, 43 400 millones de dólares en total, el consejo de Twitter adoptó una píldora venenosa el 15 de abril de 2022. Se activaría si un accionista compraba más del 15 % y estaría vigente hasta el 14 de abril de 2023, pero la adquisición se completó finalmente en octubre de ese año tras una negociación.
(2) La japonesa Bull-Dog Sauce en 2007
Cuando el fondo estadounidense Steel Partners, el mayor accionista con el 10.25 %, lanzó una oferta pública de adquisición a 1584 yenes por acción (más tarde 1700 yenes), el fabricante de salsas Bull-Dog Sauce decidió en su junta de accionistas, con el 83.4 % de votos a favor, emitir opciones de suscripción de nuevas acciones (warrants) que perjudicaban solo a Steel Partners. El Tribunal Supremo de Japón avaló esta defensa el 7 de agosto de 2007 y citó también como fundamento que Steel Partners podía recibir una compensación cercana al valor de los derechos.
(3) Subir el precio más que bloquear
Según un estudio publicado en 2001, desde 1997, por cada empresa que había rechazado una adquisición hostil gracias a una píldora venenosa, había 20 empresas con píldora que aceptaron ofertas de adquisición. Esto significa que, en la práctica, a menudo se usa más como herramienta de negociación para obtener mejores condiciones que para bloquear por completo la adquisición.
4. La polémica sobre la protección de la dirección y las normas de cada país
La píldora venenosa se valora como un mecanismo que protege los intereses de todos los accionistas y, a la vez, se critica como una herramienta que la dirección usa para conservar sus puestos. Por eso, el margen con que cada país la permite también varía mucho.
(1) La crítica al atrincheramiento de la dirección
Sus críticos sostienen que la píldora venenosa aísla a la dirección de la disciplina del mercado. En 2008, Microsoft ofreció a Yahoo hasta 33 dólares por acción, pero cuando su director ejecutivo, Jerry Yang, exigió 37 dólares, Microsoft retiró la oferta y, después, la acción de Yahoo cayó.
(2) Actitudes distintas según el país
El Reino Unido no permite la píldora venenosa según las normas del Panel de Adquisiciones (Takeover Panel). En Canadá, la mayoría está diseñada para no activarse ante ofertas de adquisición que cumplen ciertas condiciones, y los reguladores de valores pueden anularlas, mientras que en Europa continental las píldoras venenosas formales son poco frecuentes. En Corea del Sur también se debate desde hace tiempo si conviene introducirla.
(3) Hacia una defensa de corto plazo
Recientemente, los consejos recurren cada vez más a la píldora venenosa como medida de corto plazo frente a los inversores activistas. En marzo de 2020, cuando las bolsas se desplomaron por la COVID-19, 10 empresas estadounidenses adoptaron nuevas píldoras venenosas, una cifra récord, y la de Twitter que vimos antes también tenía una vigencia de 1 año.
Al final, la píldora venenosa es un mecanismo de doble filo que puede ser un escudo que protege a la empresa o una armadura que envuelve a la dirección. La idea sencilla de que, si quiere comprar una empresa, no intente tragársela a espaldas de los accionistas y siéntese primero con el consejo: ese es el primer paso para entender la píldora venenosa.