Khi khởi nghiệp hoặc bắt đầu một dự án kinh doanh mới, chỉ tiêu mà nhiều người chú tâm trước tiên là “doanh thu”. Tuy nhiên, chúng ta thường thấy nhiều doanh nghiệp và người kinh doanh cá thể dù đạt doanh thu hàng chục triệu won mỗi tháng vẫn phải đóng cửa vì thua lỗ kéo dài. Vì sao doanh thu tăng mà số dư tài khoản lại giảm?
Nguyên nhân chính là do họ chưa hiểu và tính toán chính xác “điểm hòa vốn (Break-Even Point, BEP)”. Điểm hòa vốn là điểm mà tổng doanh thu (Revenue) và tổng chi phí (Total Cost) phát sinh trong một khoảng thời gian bằng nhau hoàn toàn, không tạo ra lợi nhuận cũng không gây thua lỗ.
Trong quản trị kinh doanh, điểm hòa vốn vượt ra ngoài một công thức kế toán đơn thuần, vừa là “ngưỡng tối thiểu” doanh nghiệp phải vượt qua để tồn tại, vừa là chỉ tiêu cốt lõi để đánh giá khả năng sinh lời của hoạt động kinh doanh. Tài liệu này sẽ trình bày có hệ thống từ các thành phần cốt lõi của điểm hòa vốn, phương pháp tính, ví dụ thực tế cho đến những chiến lược quản trị giúp hạ điểm hòa vốn và tối đa hóa lợi nhuận.
Cấu trúc của điểm hòa vốn và ứng dụng trong quản trị
Hai mặt của chi phí: chi phí cố định và chi phí biến đổi

Để hiểu điểm hòa vốn, việc đầu tiên cần làm là phân loại rõ ràng toàn bộ chi phí của doanh nghiệp thành “chi phí cố định” và “chi phí biến đổi”.
Chi phí cố định (Fixed Cost, FC)
Khái niệm: Là những khoản chi phí cố định phát sinh đều đặn hằng tháng hoặc hằng năm, không phụ thuộc vào sản lượng sản phẩm hay lượng dịch vụ bán ra.
Các khoản chủ yếu: Tiền thuê văn phòng và cửa hàng, chi phí nhân sự chính thức, khấu hao thiết bị, phí bảo hiểm, chi phí viễn thông, v.v.
Đặc điểm: Ngay cả khi lượng bán ra là 0 sản phẩm, chi phí cố định vẫn phát sinh và làm hao hụt tiền như thường lệ.
Chi phí biến đổi (Variable Cost, VC)
Khái niệm: Là những khoản chi phí biến động tỷ lệ thuận trực tiếp với mức tăng hoặc giảm của sản lượng sản phẩm hay lượng dịch vụ bán ra.
Các khoản chủ yếu: Chi phí nguyên vật liệu, chi phí vật liệu đóng gói, tiền công theo giờ của nhân viên bán thời gian, hoa hồng bán hàng, chi phí giao hàng, v.v.
Đặc điểm: Lượng bán ra càng tăng thì tổng chi phí biến đổi cũng tăng theo, nhưng chi phí biến đổi đơn vị cho mỗi 1 sản phẩm thường được duy trì ổn định.
Hiểu cấu trúc của điểm hòa vốn
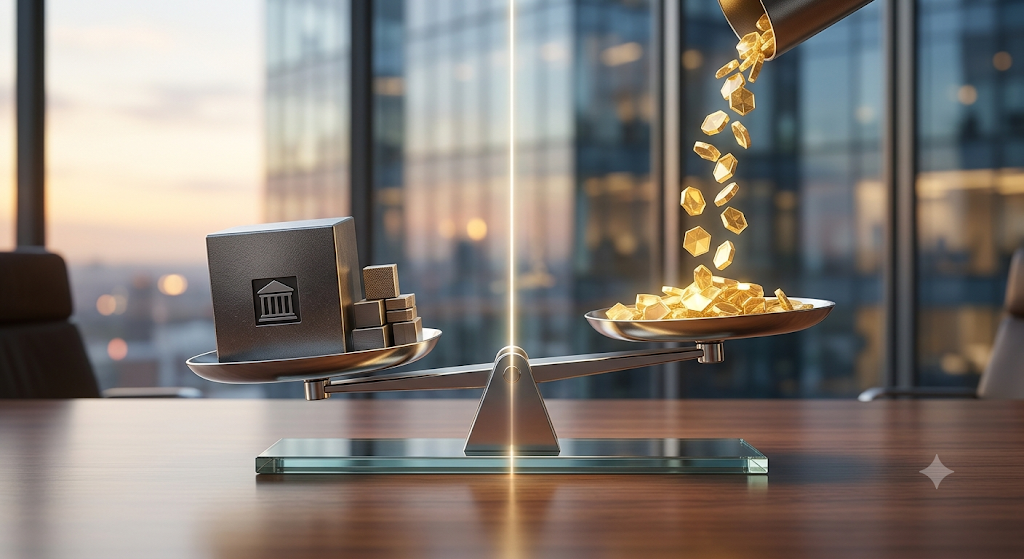
Điểm giao nhau giữa đường doanh thu và đường tổng chi phí (chi phí cố định + chi phí biến đổi) chính là điểm hòa vốn (BEP). Nếu lượng bán ra thấp hơn mức này, doanh nghiệp sẽ nằm trong vùng thua lỗ; từ thời điểm vượt qua mức này, doanh thu phát sinh sẽ chuyển sang vùng có lợi nhuận thuần (có lãi).
Công thức tính điểm hòa vốn và số dư đảm phí
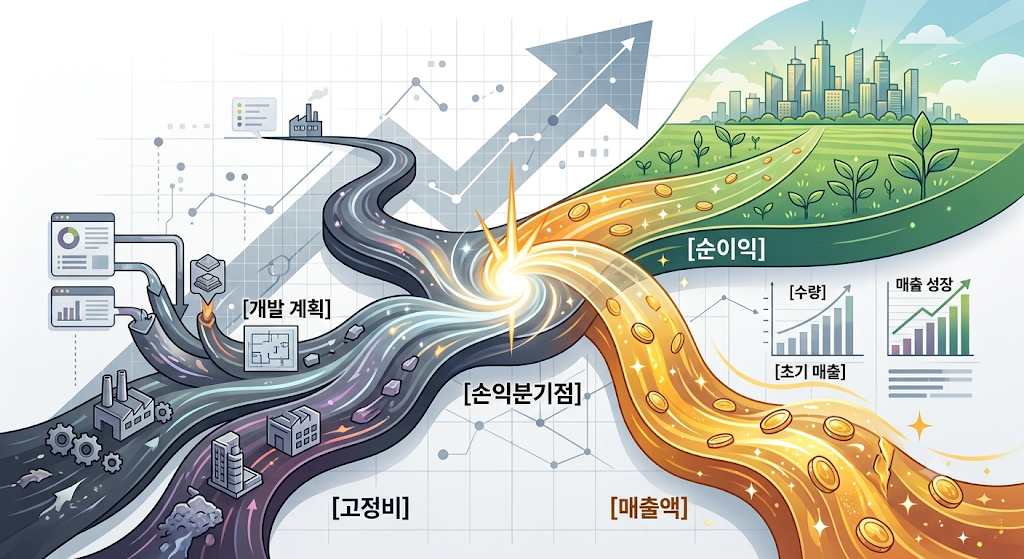
Khái niệm cốt lõi khi xác định điểm hòa vốn là “số dư đảm phí (Contribution Margin)”.
Số dư đảm phí = Giá bán - Chi phí biến đổi đơn vị
Số dư đảm phí là khoản tiền còn lại sau khi trừ chi phí biến đổi khi bán 1 sản phẩm, tức là “khoản tiền góp phần bù đắp chi phí cố định”. Sau khi số dư đảm phí đã bù đắp toàn bộ chi phí cố định, số dư đảm phí phát sinh từ thời điểm đó sẽ trở thành lợi nhuận hoạt động của doanh nghiệp.
Dựa trên cơ sở này, công thức tính sản lượng hòa vốn và doanh thu hòa vốn như sau.
Sản lượng hòa vốn = Chi phí cố định / (Giá bán đơn vị - Chi phí biến đổi đơn vị)
(Tức là chi phí cố định / Số dư đảm phí đơn vị)
Doanh thu hòa vốn = Chi phí cố định / Tỷ lệ số dư đảm phí
(Trong đó, tỷ lệ số dư đảm phí = Số dư đảm phí / Giá bán)
Ví dụ thực tế giúp dễ hiểu: Tính điểm hòa vốn của quán cà phê “Mocha”
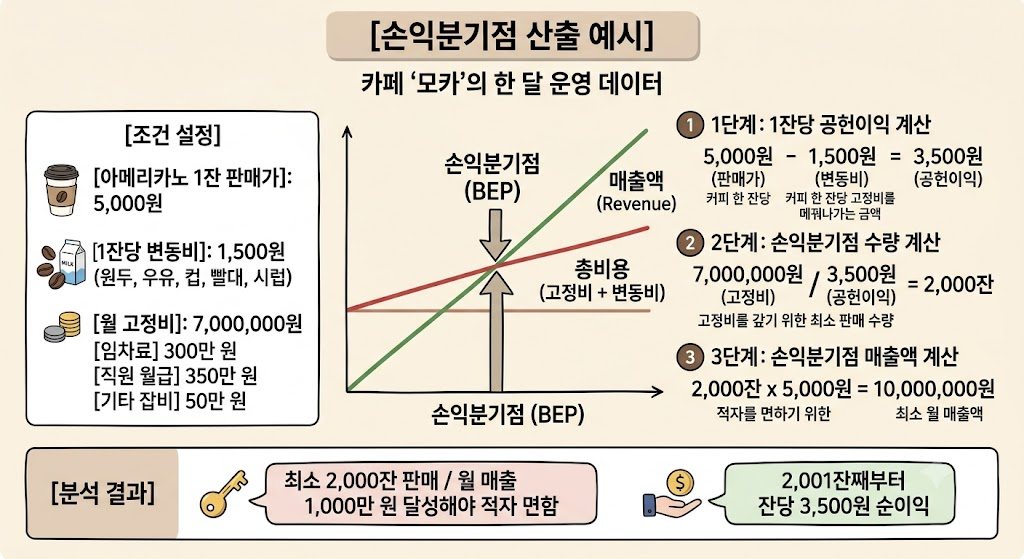
Để dễ hình dung, hãy lấy dữ liệu hoạt động trong một tháng của “Café Mocha”, một quán chuyên cà phê pha thủ công, làm ví dụ.
- Các điều kiện giả định
- Giá bán 1 ly Americano: 5,000 won
- Chi phí biến đổi cho mỗi 1 ly: 1,500 won (chi phí hạt cà phê, sữa, ly, ống hút và siro)
- Chi phí cố định hằng tháng: 7,000,000 won (tiền thuê 300 vạn won + lương nhân viên 350 vạn won + các khoản chi khác 50 vạn won)
Bước 1: Tính số dư đảm phí cho mỗi 1 ly
5,000 won (giá bán) - 1,500 won (chi phí biến đổi) = 3,500 won (số dư đảm phí)
(Tức là mỗi khi bán một ly cà phê, quán bù đắp được thêm 3,500 won trong tổng chi phí cố định 700 vạn won.)
Bước 2: Tính sản lượng hòa vốn
7,000,000 won (chi phí cố định) / 3,500 won (số dư đảm phí) = 2,000 ly
Bước 3: Tính doanh thu hòa vốn
2,000 ly x 5,000 won = 10,000,000 won
Kết quả phân tích
“Café Mocha” phải bán ít nhất 2,000 ly cà phê mỗi tháng (trung bình khoảng 67 ly mỗi ngày), đạt doanh thu tháng 1,000 vạn won thì mới tránh được thua lỗ. Kể từ ly thứ 2,001, cứ mỗi 1 ly cà phê bán ra sẽ mang lại 3,500 won lợi nhuận ròng.
3 chiến lược quản trị giúp hạ điểm hòa vốn
Mục tiêu của nhà quản trị là hạ điểm hòa vốn xuống thấp nhất có thể để nhanh chóng chuyển sang trạng thái kinh doanh có lãi. Các chiến lược thực tế để hạ điểm hòa vốn được chia thành ba nhóm chính.
Cắt giảm chi phí cố định
Đây là chiến lược chuyển đến khu vực có giá thuê thấp hơn hoặc giảm nhân sự thường trực, áp dụng tự động hóa và thuê ngoài. Khi chi phí cố định giảm, sản lượng cần thiết để đạt điểm hòa vốn sẽ trực tiếp giảm theo.
Cắt giảm chi phí biến đổi đơn vị
Những biện pháp thuộc nhóm này bao gồm giảm đơn giá bằng cách mua nguyên vật liệu số lượng lớn, rút ngắn thời gian làm việc của nhân viên bán thời gian thông qua việc nâng cao hiệu quả quy trình. Khi chi phí biến đổi giảm, số dư đảm phí trên mỗi ly tăng lên, giúp nhanh chóng đạt điểm hòa vốn.
Giảm/tăng giá bán và nâng cao giá trị gia tăng
Việc chỉ đơn thuần tăng giá có thể làm giảm lượng bán ra, vì vậy cần áp dụng chiến lược tăng số dư đảm phí đơn vị thông qua nâng cao giá trị thương hiệu hoặc xây dựng các combo thực đơn.
Phân tích điểm hòa vốn, bước hoàn tất việc ra quyết định
Điểm hòa vốn (BEP) không phải là chỉ tiêu đi sau nhằm tổng hợp kết quả tài chính trong quá khứ, mà là công cụ ra quyết định mang tính dẫn dắt, xác định phương hướng quản trị trong tương lai.
Phân tích điểm hòa vốn là việc thiết yếu khi kiểm chứng câu hỏi “Liệu hoạt động kinh doanh này có mục tiêu khả thi trong thực tế hay không?” trước khi triển khai hoạt động kinh doanh mới, khi xác định giá bán phù hợp cho sản phẩm mới, hoặc khi thực hiện chương trình khuyến mãi giảm giá. Nhà quản trị nắm rõ điểm hòa vốn có thể thiết lập mục tiêu sản lượng bán ra dựa trên dữ liệu thay vì dựa vào cảm tính hay trực giác, qua đó giảm đáng kể rủi ro.
Thành bại của hoạt động kinh doanh phụ thuộc vào thời điểm có thể vượt qua điểm hòa vốn, chứ không phải kiếm được bao nhiêu tiền. Để phân bổ nguồn lực quản trị hiệu quả và xây dựng doanh nghiệp có nền tảng vững mạnh, điều quan trọng hơn cả là hình thành thói quen cập nhật và quản lý phân tích điểm hòa vốn định kỳ.