ニュースで「敵対的買収」や「経営権争い」という言葉を聞いて、会社はどうやって自分を守るのだろうと思ったことはありませんか。誰かが会社の株を大量に買い集めて経営権を狙うとき、取締役会があらかじめ仕込んでおいた一つの仕組みで、その試みをはるかに高くつくものにする方法があります。それがポイズンピル(Poison Pill)です。
ポイズンピルとは、簡単に言えば「買収者が決められた持株比率を超えて買い進めた瞬間、他の株主だけが新株を安く買えるようにして、買収者の持ち分を薄める仕組み」のことです。正式名称はライツプラン(Shareholder Rights Plan、株主権利計画)で、1982年にアメリカの弁護士マーティン・リプトン(Martin Lipton)が敵対的な株式公開買い付けに対抗するために考案しました。飲み込もうとする側にとって毒になるという意味から、この呼び名がつきました。
本資料では、ポイズンピルが生まれた背景、持ち分を薄める仕組み、ツイッターと日本のブルドックソースの実例、そして批判と国ごとのルールまでを順に見ていきます。
敵対的買収を高くつかせる防衛策、ポイズンピルの世界
1. 公開買い付け合戦の中で生まれたポイズンピル
1980年代初めのアメリカでは、経営陣の同意なしに株を大量に買い集めて会社を手に入れる敵対的買収が相次ぎました。ポイズンピルは、こうした空気の中で会社側が使える防衛手段として登場しました。
(1) 企業乗っ取り屋の時代
当時、T・ブーン・ピケンズ(T. Boone Pickens)やカール・アイカーン(Carl Icahn)といった投資家は、株主から直接株を買うと持ちかける公開買い付けで大企業に圧力をかけました。取締役会が反対しても株主が株を売れば持ち主が変わり得たため、経営陣には有効な対抗策がありませんでした。
(2) 1982年、マーティン・リプトンの発明
ニューヨークの法律事務所Wachtell, Lipton, Rosen & Katzのマーティン・リプトンは、1982年に株主へ特別な権利をあらかじめ配っておく方法を考案しました。普段は何の効力もありませんが、誰かが決められた持株比率を超えた瞬間に目を覚まし、買収コストを大きく押し上げる仕組みでした。
(3) 1985年のモラン判決
1984年8月、アメリカ企業のHousehold Internationalは、具体的な買収の脅威がない状態でこの仕組みを導入し、これに反対した取締役ジョン・A・モラン(John A. Moran)が訴訟を起こしました。1985年11月、デラウェア州最高裁判所はこれを取締役会の正当な経営判断と認め、以後ポイズンピルはアメリカ企業の間に広く広まりました。
2. しきい値を超えると持ち分が薄まる仕組み
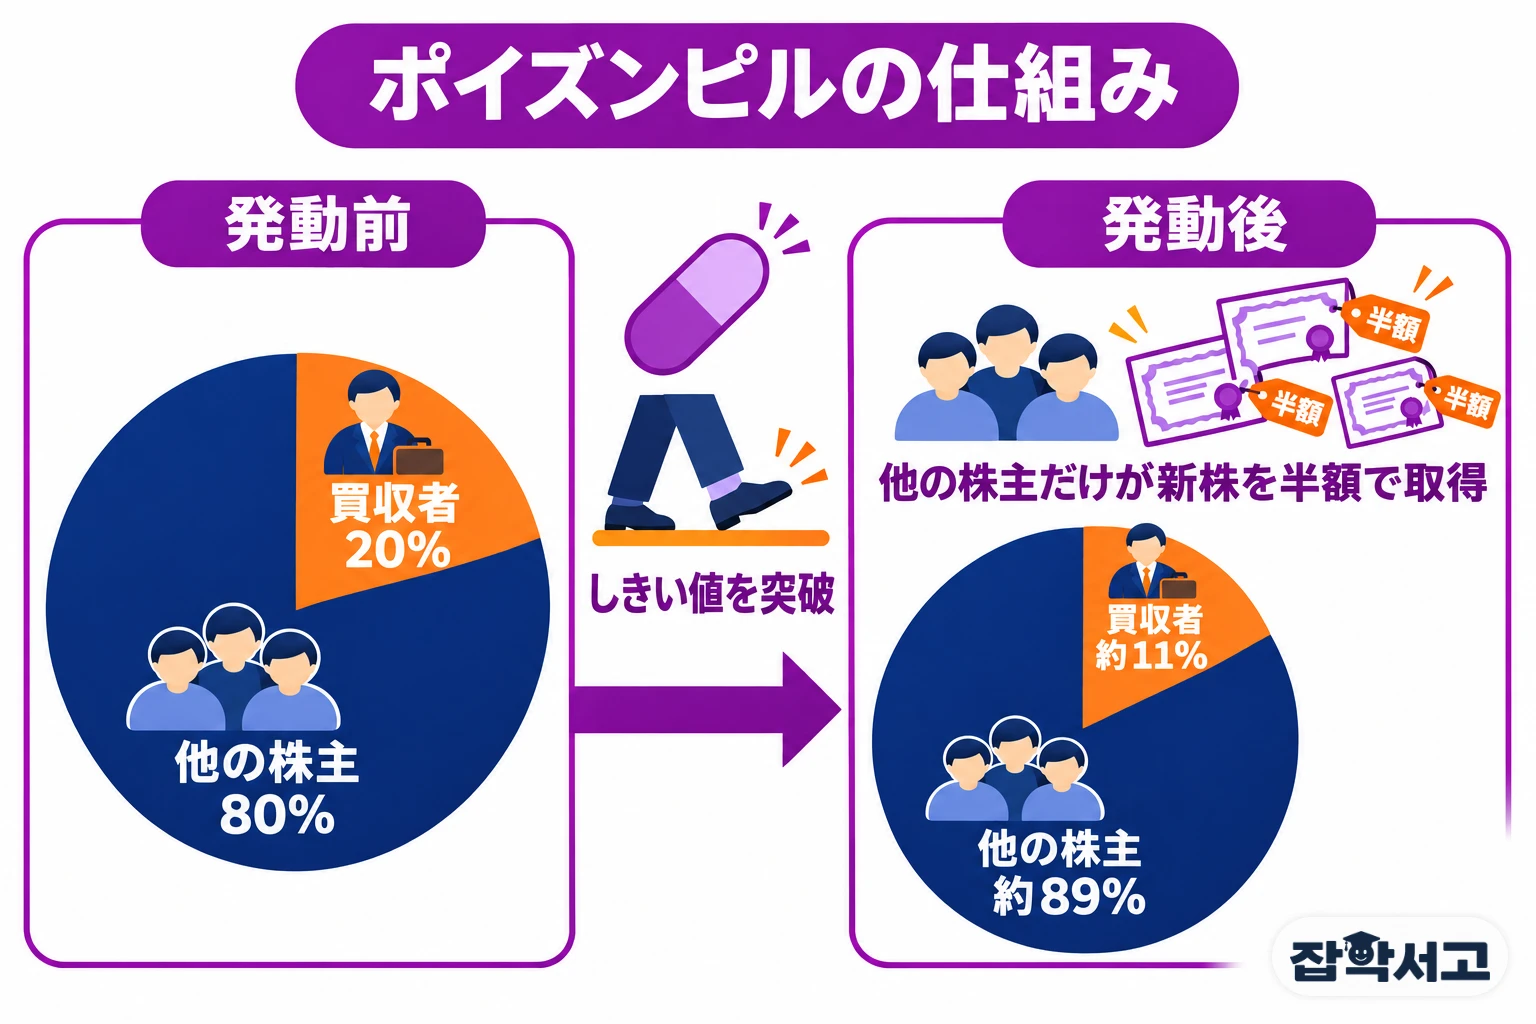
ポイズンピルの核心は、買収者の株を直接取り上げることではなく、他の株主の株数を増やして買収者の比重を相対的に下げることにあります。仮の例として、100株のうち20株を買い集めた買収者がしきい値を超えると、残り80株を持つ株主は1株につき1株ずつ新株を半額で買えるようになります。新株80株が生まれて合計180株になると、買収者の持株比率は20%から約11%に下がります。
- フリップイン(Flip-in):買収者を除く既存株主が、対象会社の新株を割引価格で買う方式です。
- フリップオーバー(Flip-over):合併が行われた後、既存株主が買収した側の会社の株を割引価格で買う方式です。
- デッドハンド・ピル(Dead-hand pill):仕組みを導入した取締役だけが一定期間これを廃止できると定めた方式です。
(1) 発動のしきい値
しきい値は会社ごとに定め、一般的には一人の株主が発行済み株式の15%や20%といった一定の比率を超えて買い進めた時点とします。しきい値を超えなければ、権利は株に付いたまま眠っているだけで、何の効力もありません。
(2) 買収者だけが外れる割引
発動すると、買収者を除く株主だけが新株を安く買えます。買収者は同じ恩恵を受けられないため、会社を手に入れるにははるかに多くの株を、より大きな費用をかけて買わなければなりません。
(3) 交渉のテーブルに呼び寄せる仕組み
取締役会は必要に応じて権利を取得・消却して仕組みを解除できます。そのため買収者は、株主のもとへ直接向かうよりも、まず取締役会と価格や条件を交渉することになります。
3. ツイッターとブルドックソース、実際に使われたポイズンピル

ポイズンピルは、世界のさまざまな企業の経営権争いで実際に使われてきました。仕組みが最後まで買収を食い止めたこともあれば、交渉の末に取引が成立したこともあります。
(1) 2022年のツイッター
イーロン・マスク(Elon Musk)がツイッター株の9.2%を取得したうえで、1株54.20ドル、総額434億ドルで会社を買うと提案すると、ツイッターの取締役会は2022年4月15日にポイズンピルを導入しました。一人の株主が15%を超えて買うと発動し、2023年4月14日まで有効という条件でしたが、買収は結局交渉を経て同年10月に完了しました。
(2) 2007年、日本のブルドックソース
アメリカ系ファンドのスティール・パートナーズ(Steel Partners)が、10.25%を持つ筆頭株主として1株1,584円(後に1,700円)で公開買い付けに乗り出すと、ソースメーカーのブルドックソースは株主総会で83.4%の賛成を得て、スティール・パートナーズだけに不利な新株予約権を発行することを決めました。最高裁判所は2007年8月7日にこの防衛策を認め、スティール・パートナーズが権利の価値に近い対価を受け取れる点も判断の根拠に挙げました。
(3) 阻むよりも値段を引き上げる効果
2001年に報じられた調査によれば、1997年以降、ポイズンピルで敵対的買収を退けた会社1社に対し、ポイズンピルを持ちながら買収提案を受け入れた会社は20社ありました。実際には、買収を完全に阻むよりも、より良い条件を引き出す交渉の道具として使われることが多いということです。
4. 経営陣保護をめぐる論争と国ごとに異なるルール
ポイズンピルは、株主全体の利益を守る仕組みだという評価と、経営陣が地位を守るために使われているという批判を同時に受けています。そのため、国によってこの仕組みを認める範囲も大きく異なります。
(1) 経営陣の保身への批判
批判する側は、ポイズンピルが経営陣を市場の規律から切り離すと考えます。2008年、マイクロソフトはヤフーに1株33ドルまで提示しましたが、ジェリー・ヤン(Jerry Yang)最高経営責任者が37ドルを求めたため買収を撤回し、その後ヤフーの株価は下落しました。
(2) 国ごとに異なる姿勢
イギリスはテイクオーバー・パネル(Takeover Panel)の規則によりポイズンピルを認めていません。カナダでは大半が条件を満たした買収提案には発動しない方式で、証券当局が仕組みを無効にすることもでき、ヨーロッパ大陸では正式なポイズンピルはまれです。韓国でも、導入するかどうかをめぐって長く議論が続いてきました。
(3) 短期で使う防衛手段へ
最近では、取締役会がポイズンピルをアクティビスト投資家に対抗する短期的な手段として使う例が増えています。2020年3月に新型コロナウイルスで株価が急落すると、アメリカ企業10社が新たにポイズンピルを導入して記録的な数となり、先に見たツイッターの仕組みも有効期間は1年でした。
結局のところ、ポイズンピルは会社を守る盾にも、経営陣を包む鎧にもなり得る諸刃の仕組みです。会社を買いたいなら、株主の陰でこっそり飲み込もうとせず、まず取締役会と向き合って座れという単純な考え、それがポイズンピル理解の第一歩です。