

게처럼 집게발로 금속을 붙잡는 분자, 킬레이트(Chelate)
새 돈은 먼저 받은 사람의 편이다, 캉티용 효과(Cantillon Effect)
뉴스에서 ‘적대적 인수’나 ‘경영권 분쟁’이라는 말을 들으면 회사가 어떻게 스스로를 지키는지 궁금해지지 않으신가요? 누군가 회사 주식을 대량으로 사 모아 주인 자리를 노릴 때, 이사회가 미리 심어 둔 장치 하나로 그 시도를 훨씬 비싸게 만드는 방법이 있는데, 이를 포이즌 필(Poison Pill)이라고 부릅니다.
포이즌 필이란 쉽게 말해 ‘인수자가 정해진 지분을 넘겨 사들이는 순간, 다른 주주들만 새 주식을 싸게 살 수 있게 해 인수자의 몫을 묽게 만드는 장치’를 의미합니다. 정식 이름은 주주권리계획(Shareholder Rights Plan)이며, 1982년 미국 변호사 마틴 립턴(Martin Lipton)이 적대적 공개매수에 맞서기 위해 고안했습니다. 삼키려는 쪽에 독이 된다는 뜻에서 이런 별명이 붙었습니다.
본 자료에서는 포이즌 필이 생겨난 배경, 지분을 묽게 만드는 작동 원리, 트위터와 일본 불독소스의 실제 사례, 그리고 비판과 나라별 규칙까지 차례로 살펴보겠습니다.
적대적 인수를 비싸게 만드는 방어 장치, 포이즌 필의 세계
1. 공개매수 전쟁 속에서 태어난 포이즌 필
1980년대 초 미국에서는 경영진의 동의 없이 주식을 대량으로 사들여 회사를 차지하는 적대적 인수가 잇따랐습니다. 포이즌 필은 이런 분위기 속에서 회사 쪽이 쓸 수 있는 방어 수단으로 등장했습니다.
(1) 기업 사냥꾼의 시대
당시 T. 분 피컨스(T. Boone Pickens)와 칼 아이칸(Carl Icahn) 같은 투자자들은 주주들에게 직접 주식을 사겠다고 제안하는 공개매수로 대기업을 압박했습니다. 이사회가 반대해도 주주들이 주식을 팔면 주인이 바뀔 수 있어 경영진에게는 마땅한 대응책이 없었습니다.
(2) 1982년 마틴 립턴의 발명
뉴욕 법률회사 왁텔 립턴 로젠 앤드 카츠(Wachtell, Lipton, Rosen & Katz)의 마틴 립턴은 1982년 주주들에게 특별한 권리를 미리 나눠 주는 방식을 고안했습니다. 평소에는 아무 효력이 없다가 누군가 정해진 지분을 넘는 순간 깨어나 인수 비용을 크게 늘리는 구조였습니다.
(3) 1985년 모런 판결
1984년 8월 미국 기업 하우스홀드 인터내셔널(Household International)은 구체적인 인수 위협이 없는 상태에서 이 장치를 도입했고, 이에 반대한 이사 존 모런(John A. Moran)이 소송을 냈습니다. 1985년 11월 델라웨어주 대법원은 이를 이사회의 정당한 경영 판단으로 인정했고, 이후 포이즌 필은 미국 기업들 사이에 널리 퍼졌습니다.
2. 문턱을 넘으면 지분이 묽어지는 작동 원리

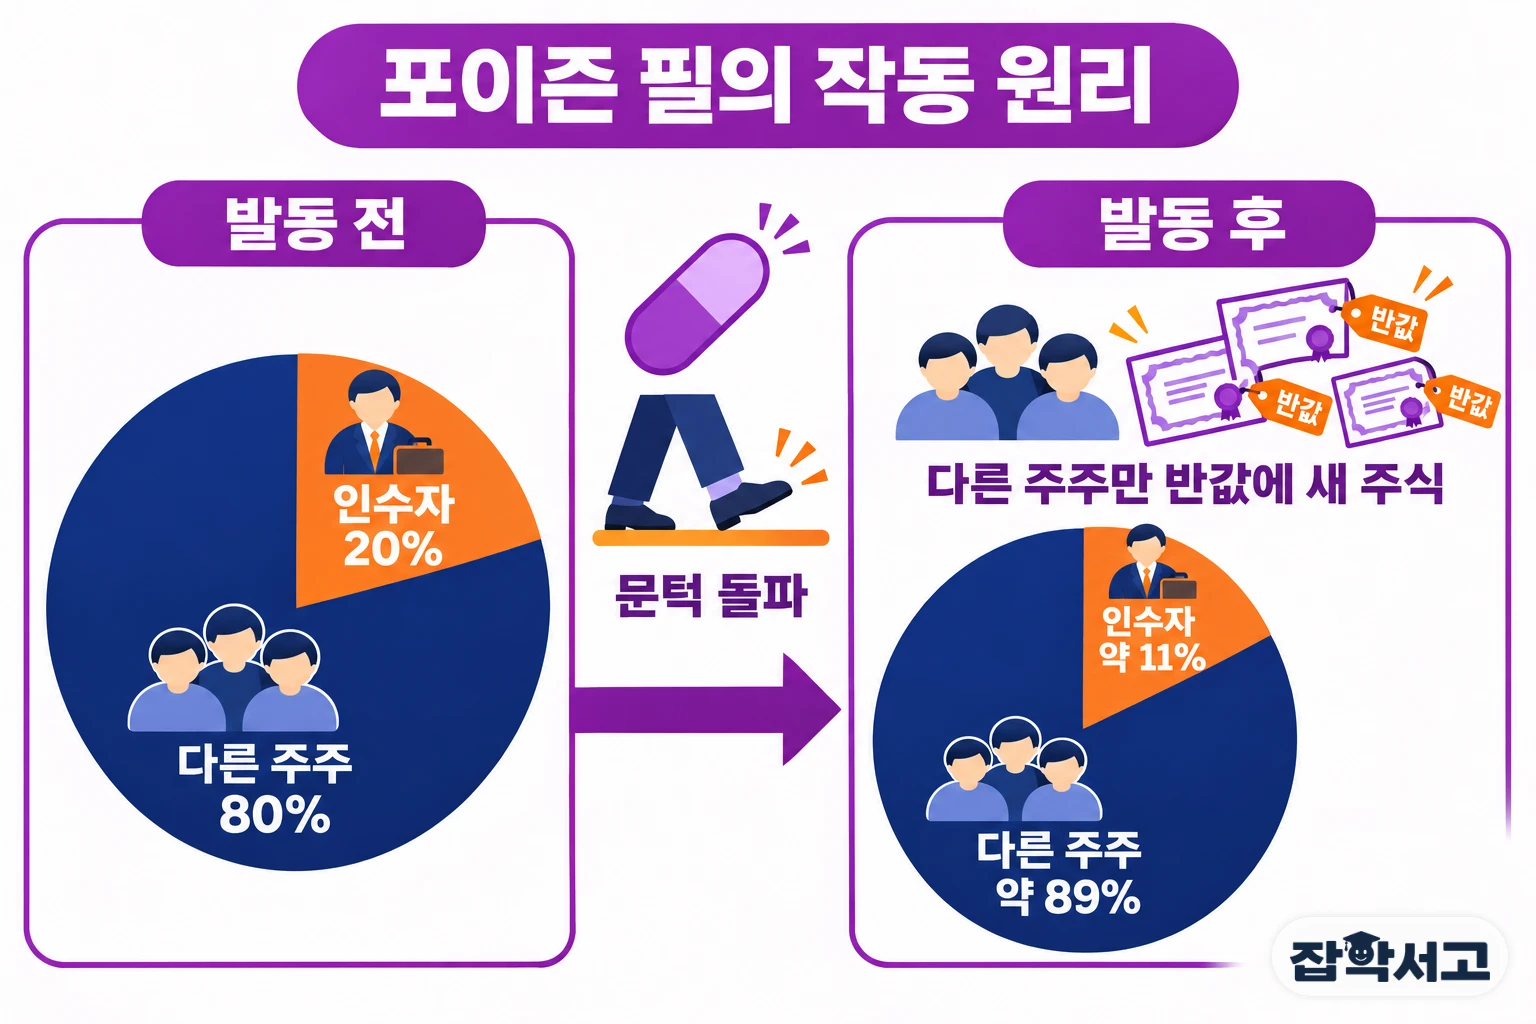
포이즌 필의 핵심은 인수자의 주식을 직접 빼앗는 것이 아니라, 다른 주주들의 주식 수를 늘려 인수자의 비중을 상대적으로 줄이는 데 있습니다. 가상의 예로, 주식 100주 가운데 20주를 사들인 인수자가 문턱을 넘으면 나머지 80주를 가진 주주들은 1주당 1주씩 새 주식을 반값에 살 수 있게 됩니다. 새 주식 80주가 생겨 전체가 180주가 되면 인수자의 지분은 20%에서 약 11%로 줄어듭니다.
- 플립인(Flip-in): 인수자를 뺀 기존 주주들이 대상 회사의 새 주식을 할인된 값에 사는 방식입니다.
- 플립오버(Flip-over): 합병이 이루어진 뒤 기존 주주들이 인수한 회사의 주식을 할인된 값에 사는 방식입니다.
- 데드핸드 필(Dead-hand pill): 장치를 도입한 이사들만 일정 기간 이를 없앨 수 있도록 정한 방식입니다.
(1) 발동 문턱
문턱은 회사마다 다르게 정하며, 흔히 한 주주가 발행 주식의 15%나 20%처럼 일정 비율을 넘게 사들이는 순간으로 둡니다. 문턱을 넘지 않으면 권리는 주식에 붙은 채 잠들어 있을 뿐 아무 효력이 없습니다.
(2) 인수자만 빠지는 할인
발동되면 인수자를 제외한 주주들만 새 주식을 싸게 살 수 있습니다. 인수자는 같은 혜택을 받지 못하므로, 회사를 차지하려면 훨씬 많은 주식을 더 큰 비용을 들여 사야 합니다.
(3) 협상 테이블로 부르는 장치
이사회는 필요하면 권리를 거둬들여 장치를 해제할 수 있습니다. 그래서 인수자는 주주들에게 곧바로 가기보다 이사회와 먼저 가격과 조건을 협상하게 됩니다.
3. 트위터와 불독소스, 실제로 쓰인 포이즌 필
포이즌 필은 세계 여러 기업의 경영권 다툼에서 실제로 쓰였습니다. 장치가 인수를 끝내 막기도 하고, 협상 끝에 거래가 성사되기도 했습니다.
(1) 2022년 트위터
일론 머스크(Elon Musk)가 트위터 지분 9.2%를 확보한 뒤 1주당 54.20달러, 총 434억 달러에 회사를 사겠다고 제안하자 트위터 이사회는 2022년 4월 15일 포이즌 필을 도입했습니다. 한 주주가 15% 넘게 사들이면 발동되고 2023년 4월 14일까지 유효한 조건이었지만, 인수는 결국 협상을 거쳐 그해 10월 마무리됐습니다.
(2) 2007년 일본 불독소스
미국계 펀드 스틸 파트너스(Steel Partners)가 지분 10.25%를 가진 최대 주주로서 1주당 1,584엔(뒤에 1,700엔)에 공개매수에 나서자, 소스 회사 불독소스는 주주총회에서 83.4%의 찬성으로 스틸 파트너스에게만 불리한 신주예약권을 발행하기로 했습니다. 일본 최고재판소는 2007년 8월 7일 이 방어책을 인정했고, 스틸 파트너스가 권리 가치에 가까운 보상을 받을 수 있다는 점도 판단 근거로 들었습니다.
(3) 막기보다 값을 올리는 효과
2001년 보도된 조사에 따르면 1997년 이후 포이즌 필로 적대적 인수를 막아 낸 회사 1곳마다 포이즌 필을 가지고도 인수 제안을 받아들인 회사가 20곳이었습니다. 실제로는 인수를 아예 막기보다 더 좋은 조건을 받아 내는 협상 도구로 쓰이는 경우가 많다는 뜻입니다.
4. 경영진 보호 논란과 나라마다 다른 규칙

포이즌 필은 주주 전체의 이익을 지키는 장치라는 평가와, 경영진이 자리를 지키는 데 쓰인다는 비판을 함께 받습니다. 그래서 나라마다 이 장치를 허용하는 범위도 크게 다릅니다.
(1) 경영진 참호화 비판
비판하는 쪽은 포이즌 필이 경영진을 시장의 견제에서 떼어 놓는다고 봅니다. 2008년 마이크로소프트가 야후에 1주당 33달러까지 제안했지만 제리 양(Jerry Yang) 최고경영자가 37달러를 요구하자 마이크로소프트는 인수를 철회했고, 이후 야후 주가는 떨어졌습니다.
(2) 나라별로 다른 태도
영국은 인수합병 위원회(Takeover Panel) 규정에 따라 포이즌 필을 허용하지 않습니다. 캐나다에서는 대부분이 조건을 갖춘 인수 제안에는 발동되지 않는 방식이며 증권 당국이 장치를 무효로 할 수 있고, 유럽 대륙에서는 정식 포이즌 필이 드뭅니다. 한국에서도 도입 여부를 두고 오랫동안 논의가 이어져 왔습니다.
(3) 짧게 쓰는 방어 도구로
최근에는 이사회가 포이즌 필을 행동주의 투자자에 맞선 단기 수단으로 쓰는 경우가 늘었습니다. 2020년 3월 코로나19로 주가가 급락하자 미국 기업 10곳이 새로 포이즌 필을 도입해 기록적인 수치를 보였고, 앞서 본 트위터의 장치도 유효 기간이 1년이었습니다.
결국 포이즌 필은 회사를 지키는 방패가 될 수도, 경영진을 감싸는 갑옷이 될 수도 있는 양날의 장치입니다. 회사를 사고 싶다면 주주 몰래 삼키려 하지 말고 먼저 이사회와 마주 앉으라는 단순한 생각, 그것이 포이즌 필 이해의 첫걸음입니다.
이 글 PDF 구매
1,000원한국어 PDF · 회원가입 없이 바로 구매할 수 있습니다.
뉴스에서 ‘적대적 인수’나 ‘경영권 분쟁’이라는 말을 들으면 회사가 어떻게 스스로를 지키는지 궁금해지지 않으신가요? 누군가 회사 주식을 대량으로 사 모아 주인 자리를 노릴 때, 이사회가 미리 심어 둔 장치 하나로 그 시도를 훨씬 비싸게 만드는 방법이 있는데, 이를 포이즌 필(Poison Pill)이라고 부릅니다. 포이즌 필이란 쉽게 말해 ‘인수자가 정해진
미리보기
이 링크를 저장해 두세요. 다른 기기에서 열면 이 PDF를 다시 받을 수 있습니다. 다른 사람과 공유하지 마세요.
PDF 구매 옵션 보기
등급별 무료 PDF 혜택과 별도로 구매합니다. 본문은 무료로 읽을 수 있습니다.
구매 방법을 선택하세요
- 로그인하면 어느 기기에서든 다시 받을 수 있습니다
- 구매 내역에 보관됩니다
- 회원가입 없이 바로 결제합니다
- 이 브라우저에서 다시 받을 수 있습니다
- 다른 기기에서는 구매 후 표시되는 개인 링크로 받습니다
- 나중에 이 브라우저에서 회원으로 로그인하면 구매가 계정으로 옮겨집니다
- 링크를 잃어버리고 브라우저 기록(쿠키)을 지우면 다시 받기 어려울 수 있습니다
비회원 구매를 선택했습니다. 결제 후 이 브라우저와 개인 링크로 다시 받을 수 있습니다.
입력한 번호는 결제 처리를 위해 페이앱에 전달하며, 사이트 회원정보에 저장하지 않습니다.
카드·네이버페이·카카오페이 중 사용 가능한 수단을 결제 화면에서 선택할 수 있습니다.
구매 상태를 확인하고 있습니다.
함께 읽을 책
이 자료의 핵심 키워드와 연결된 책입니다.