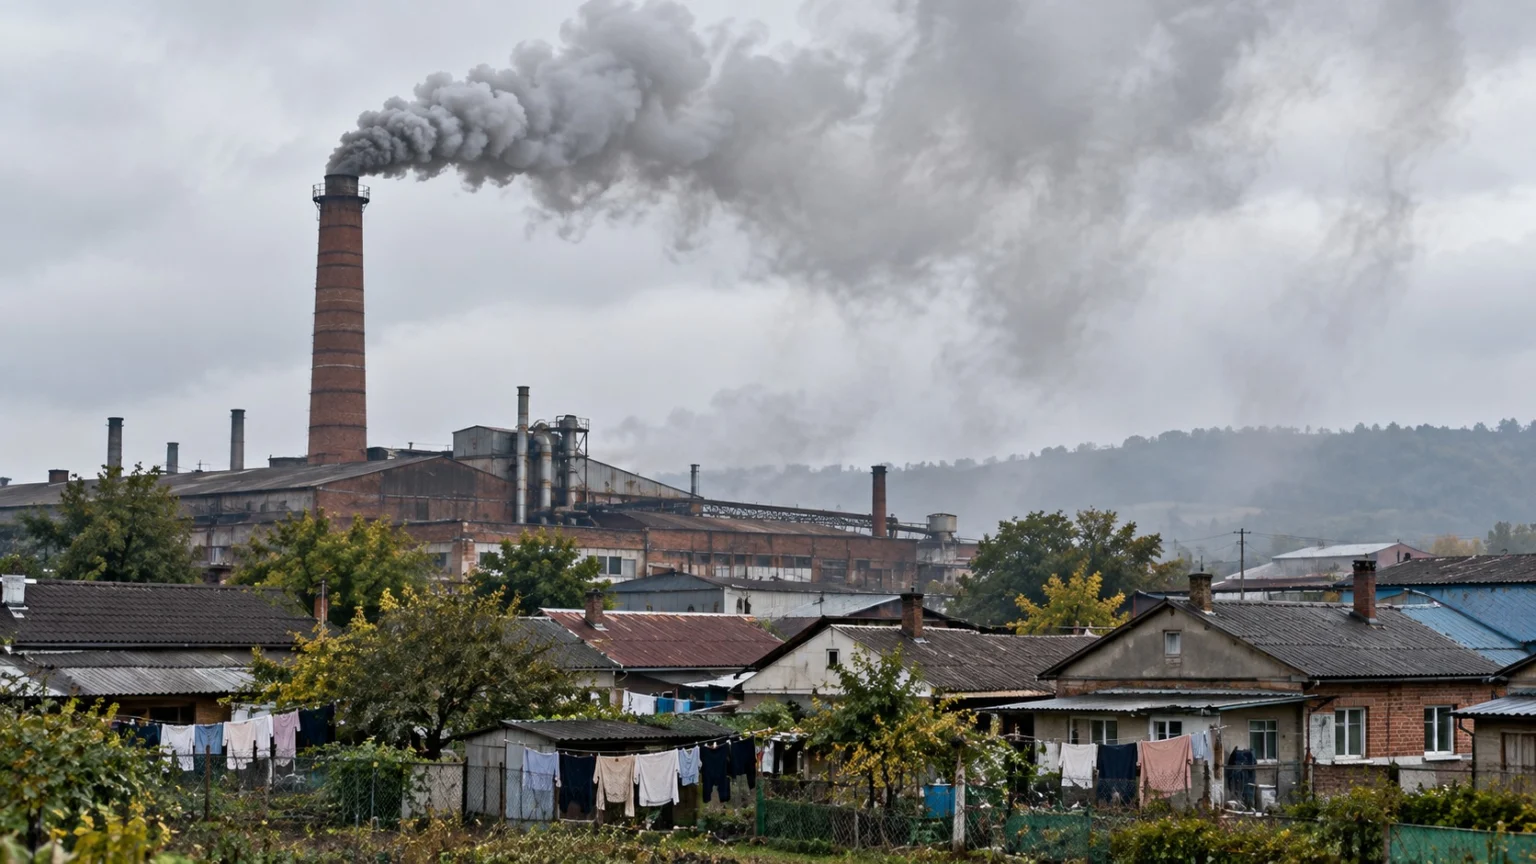
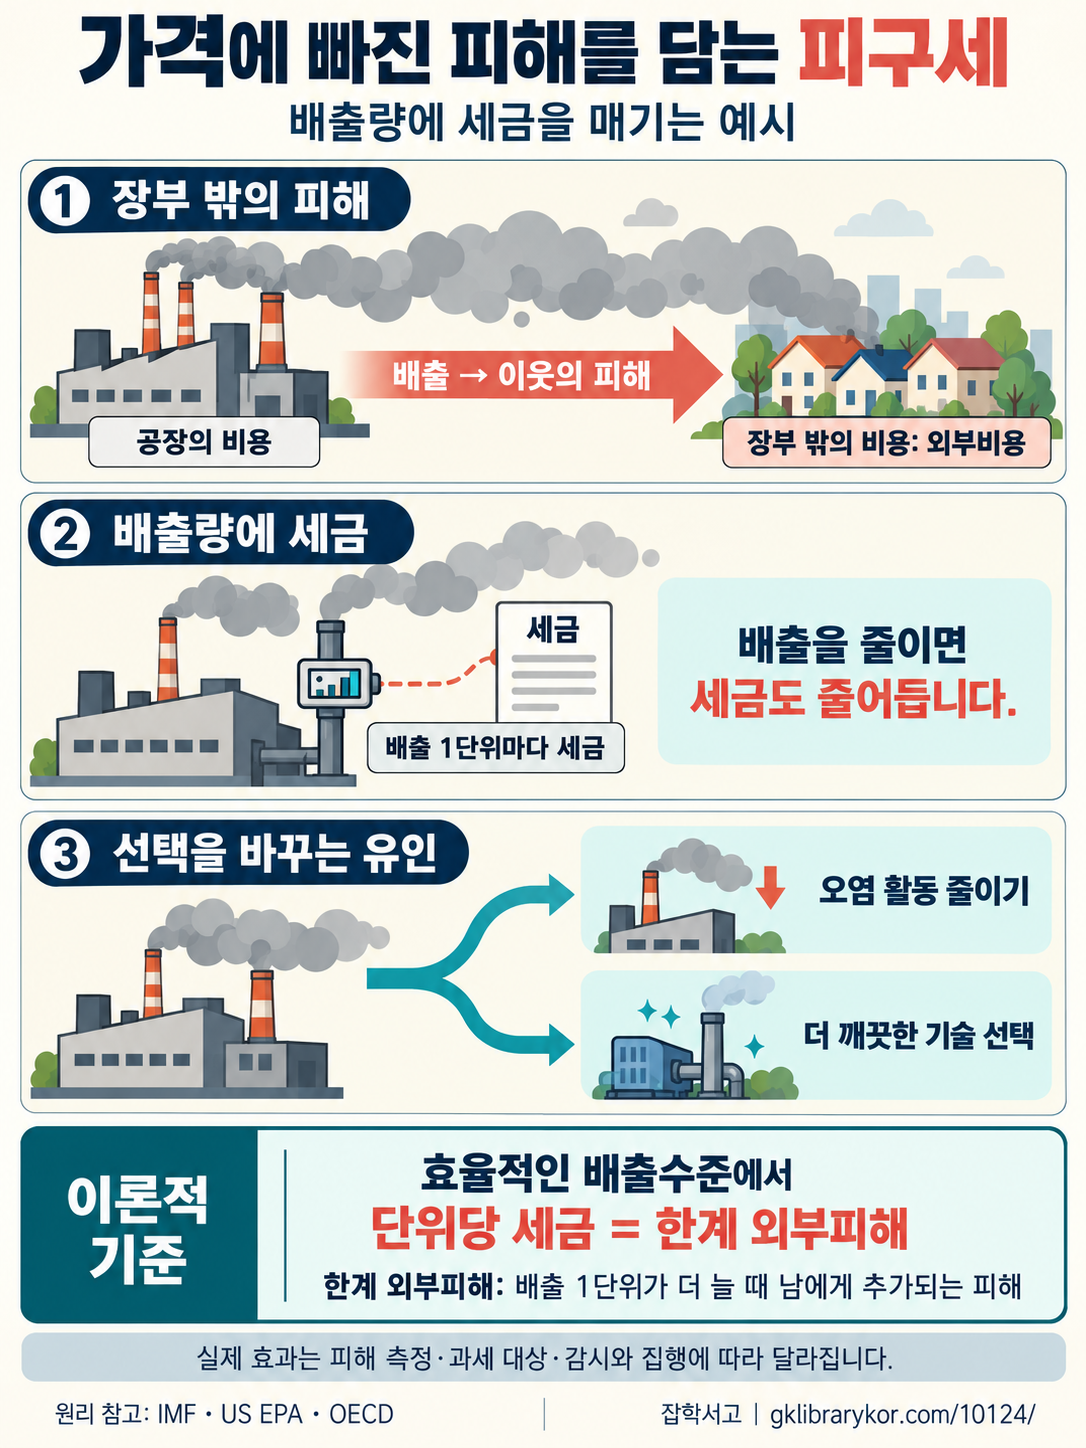
Khói bốc ra từ ống khói nhà máy không được ghi thành bất kỳ khoản chi phí nào trong sổ sách của chủ nhà máy. Thế nhưng những người hàng xóm hít phải khói ấy lại phải trả tiền viện phí, giặt lại quần áo và mất đi bầu trời trong xanh. Người làm ra hàng hóa và người trả chi phí không phải là một. Ý tưởng dùng thuế để điều chỉnh loại thiệt hại không được tính vào giá cả này chính là “thuế Pigou (Pigouvian Tax)”.
Nói đơn giản, thuế Pigou là “loại thuế đánh vào hoạt động gây thiệt hại cho người khác, với mức thuế bằng đúng mức thiệt hại đó, để giá thị trường phản ánh chi phí xã hội thực tế”. Tên gọi này xuất phát từ tư tưởng mà nhà kinh tế học người Anh Arthur Cecil Pigou trình bày năm 1920 trong cuốn “Kinh tế học phúc lợi” (The Economics of Welfare).
Trong bài viết này, chúng ta sẽ lần lượt tìm hiểu khái niệm ngoại ứng làm nền tảng cho thuế Pigou, nguyên lý thuế điều chỉnh thị trường, những ví dụ tiêu biểu đang được áp dụng ngày nay, và cuối cùng là những khó khăn mà loại thuế này gặp phải cùng các giải pháp khác.
Định giá theo mức thiệt hại: Nguyên lý và ứng dụng của thuế Pigou
Điểm xuất phát của thuế Pigou: Ngoại ứng
Để hiểu thuế Pigou, trước hết cần biết về những chi phí và lợi ích rò rỉ ra bên ngoài thị trường, tức ngoại ứng.
(1) Người không tham gia giao dịch lại phải trả chi phí
Khi một giao dịch gây thiệt hại cho bên thứ ba không liên quan mà không bồi thường gì, đó gọi là ngoại ứng tiêu cực. Ô nhiễm từ nhà máy, khói thuốc lá và những con đường chật kín ô tô là các ví dụ tiêu biểu.
(2) Giá quá rẻ thì sản xuất quá nhiều
Nhà sản xuất chỉ tính những chi phí mình trực tiếp chi trả, nên giá hàng hóa được định thấp hơn chi phí mà cả xã hội phải gánh. Kết quả là hàng hóa được sản xuất và tiêu dùng nhiều hơn mức mong muốn đối với xã hội. Kinh tế học coi đây là thất bại thị trường, khi thị trường không tự đạt được kết quả hiệu quả.
(3) Thiệt hại của hàng xóm mà Pigou nhìn thấy
Pigou lấy ví dụ rằng khi một nhà máy được dựng lên giữa một khu phố đông đúc, những người hàng xóm phải gánh chịu ùn tắc giao thông, mất ánh nắng và sức khỏe suy giảm. Những thiệt hại như vậy không được ghi vào sổ sách của ai, nhưng là chi phí thực sự tồn tại.
Nguyên lý thuế điều chỉnh thị trường
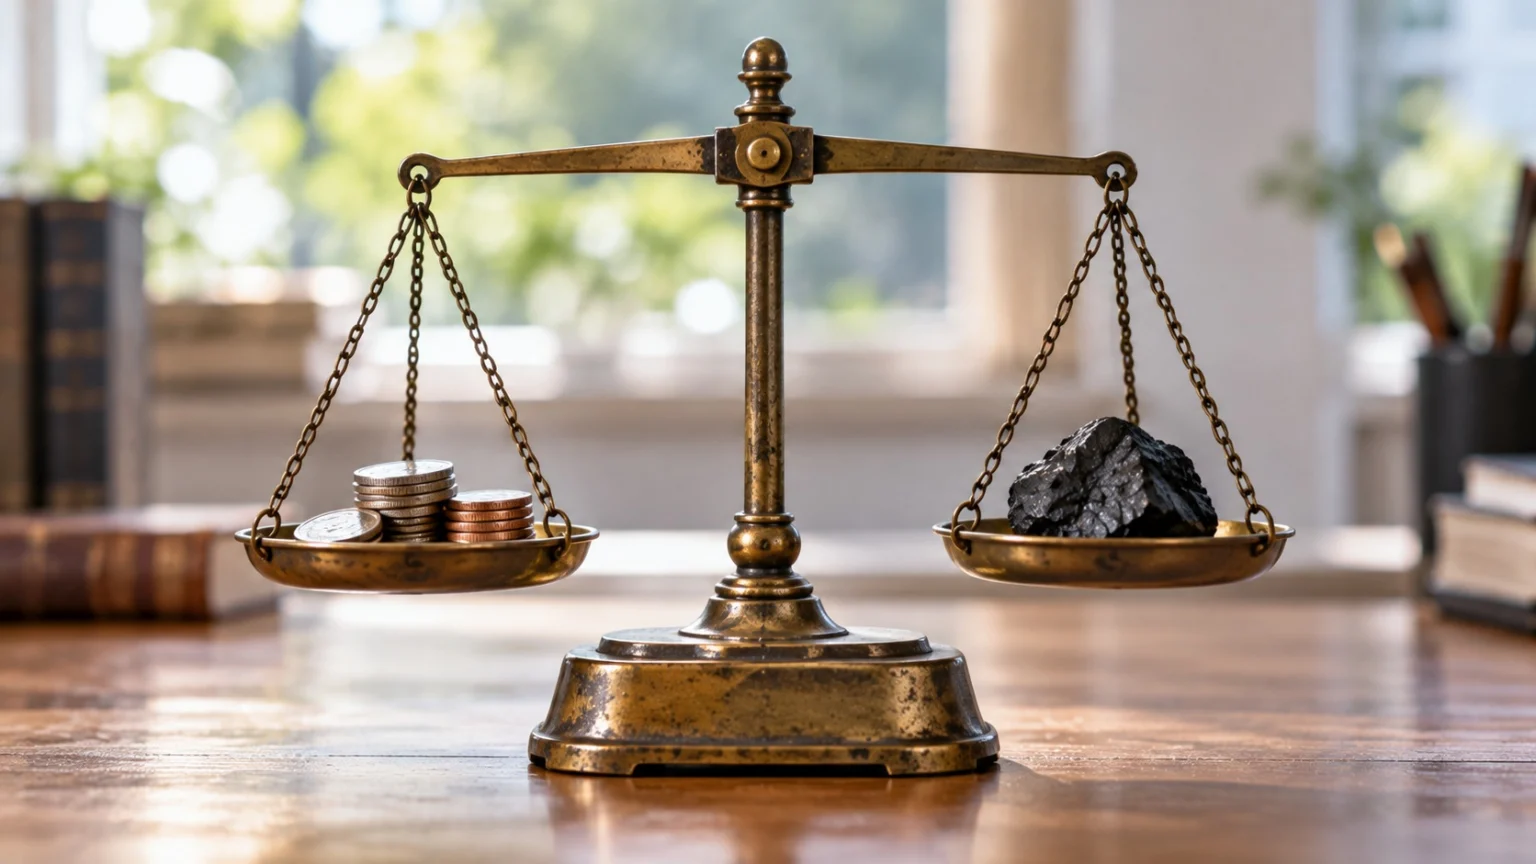
Giải pháp của Pigou rất đơn giản: đưa những chi phí bị bỏ sót trong sổ sách trở lại sổ sách dưới hình thức thuế.
(1) Đánh thuế bằng mức thiệt hại
Thuế Pigou lý tưởng được đặt bằng mức thiệt hại tăng thêm cho bên thứ ba khi hoạt động tăng thêm một đơn vị, tức chi phí ngoại ứng biên. Khi đó, chi phí mà nhà sản xuất cảm nhận sẽ bằng chi phí mà xã hội thực sự gánh chịu.
(2) Đánh thuế vào đâu là điều quan trọng
Nếu đánh thuế vào sản lượng, nhà máy sẽ có xu hướng giảm sản xuất. Ngược lại, nếu đánh thuế trực tiếp vào lượng phát thải, nhà máy sẽ có lý do chuyển sang quy trình hay công nghệ sạch hơn mà không cần giảm sản xuất. Vì thế, đánh thuế vào đối tượng gần với thiệt hại nhất được xem là hiệu quả.
(3) Liều thuốc theo chiều ngược lại: Trợ cấp Pigou
Cũng có ngoại ứng tích cực, khi một hoạt động mang lại lợi ích cho người khác mà không được trả công. Khi đó hoạt động ấy diễn ra quá ít, nên ngược lại người ta trao trợ cấp để khuyến khích làm nhiều hơn. Tiêm phòng cúm và hỗ trợ nghiên cứu phát triển là những ví dụ như vậy.
Thuế Pigou trong đời sống
Dù không mang tên Pigou, nhiều loại thuế và phí ngày nay đều dựa trên cùng một ý tưởng.
- Thuế carbon (Carbon Tax): Đánh thuế vào lượng carbon mà nhiên liệu hóa thạch thải ra, đưa chi phí của biến đổi khí hậu vào giá nhiên liệu. Nhiều nước châu Âu như Thụy Điển, Phần Lan, Đan Mạch đang áp dụng.
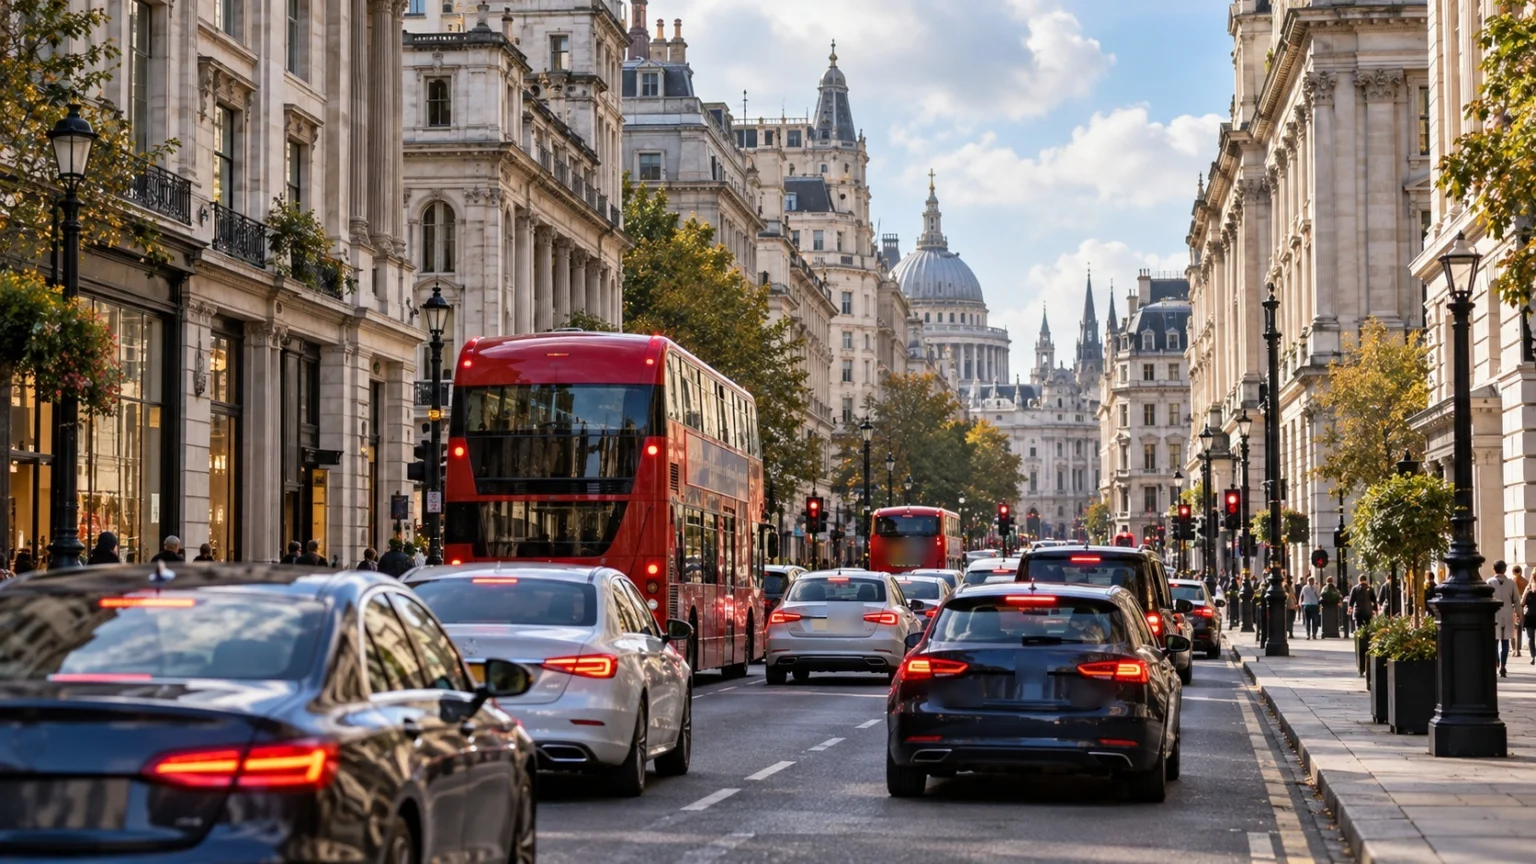
- Phí chống ùn tắc (Congestion Charge): Từ năm 2003, London (Anh) thu phí các phương tiện đi vào khu vực trung tâm để giảm lưu lượng giao thông và ô nhiễm không khí, rồi dùng số tiền đó cho giao thông công cộng. Chính sách này được mô phỏng theo hệ thống thu phí đường bộ điện tử của Singapore.
- Thuế thuốc lá và thuế rượu (Tobacco and Alcohol Tax): Cộng vào giá những chi phí y tế và chi phí xã hội mà việc hút thuốc và uống rượu làm tăng thêm. Chính Pigou cũng giải thích việc đánh thuế rượu bằng lập luận rằng rượu làm tăng chi phí tội phạm và trị an.
- Thuế đường (Sugar Tax): Nỗ lực giảm béo phì và chi phí y tế công đi kèm bằng cách đánh thuế các loại đồ uống chứa nhiều đường.
Khó khăn của thuế Pigou và các giải pháp khác
Ý tưởng thì gọn gàng, nhưng trên thực tế, đánh thuế Pigou cho đúng không hề dễ.
(1) Khó đo lường thiệt hại chính xác
Để thuế Pigou phát huy tác dụng, chính phủ phải biết chính xác quy mô thiệt hại. Nhưng việc quy đổi thiệt hại mà ô nhiễm gây ra cho sức khỏe và khí hậu thành tiền luôn gây tranh cãi. Thuế quá thấp thì không có tác dụng, còn quá cao thì làm giảm cả những hoạt động cần thiết.
(2) Giới hạn của việc đánh thuế gián tiếp
Khi khó đo trực tiếp lượng phát thải, đôi khi người ta đánh thuế thay vào các hàng hóa liên quan như xăng. Nhưng lượng phát thải thực tế khác nhau tùy tình trạng xe và thói quen lái xe, nên có người phải nộp thuế nhiều hơn mức thiệt hại họ gây ra.
(3) Phản biện của Coase: Cũng có thể giải quyết bằng thương lượng
Trong một bài báo năm 1960, nhà kinh tế học Ronald Coase cho rằng nếu quyền sở hữu rõ ràng và chi phí thương lượng đủ thấp, các bên có thể tự thương lượng với nhau để đạt kết quả hiệu quả mà không cần chính phủ đánh thuế. Tuy vậy, chính Coase cũng thừa nhận rằng trong thực tế hiếm khi chi phí thương lượng thấp đến mức đó.
Giả thuyết lợi tức kép
Có quan điểm cho rằng nếu dùng tiền thu từ thuế môi trường để giảm các loại thuế khác làm méo mó nền kinh tế như thuế thu nhập, ta có thể cùng lúc đạt được hai lợi ích: cải thiện môi trường và nâng cao hiệu quả của hệ thống thuế. Đây được gọi là giả thuyết lợi tức kép, và đến nay các nhà kinh tế học vẫn còn bất đồng về việc lợi ích thứ hai thực sự lớn đến đâu.
Thuế Pigou là nỗ lực ghi lại vào giá cả những chi phí mà thị trường đã bỏ sót. Quyết định đánh thuế ai và bao nhiêu là việc khó, nhưng vì làm lộ ra những thiệt hại vốn vô hình dưới dạng giá cả, nó đến nay vẫn là nền tảng của nhiều chính sách. Thử tính xem lựa chọn của mình để lại chi phí gì cho người khác, đó chính là bước đầu tiên hướng tới một thị trường công bằng hơn.