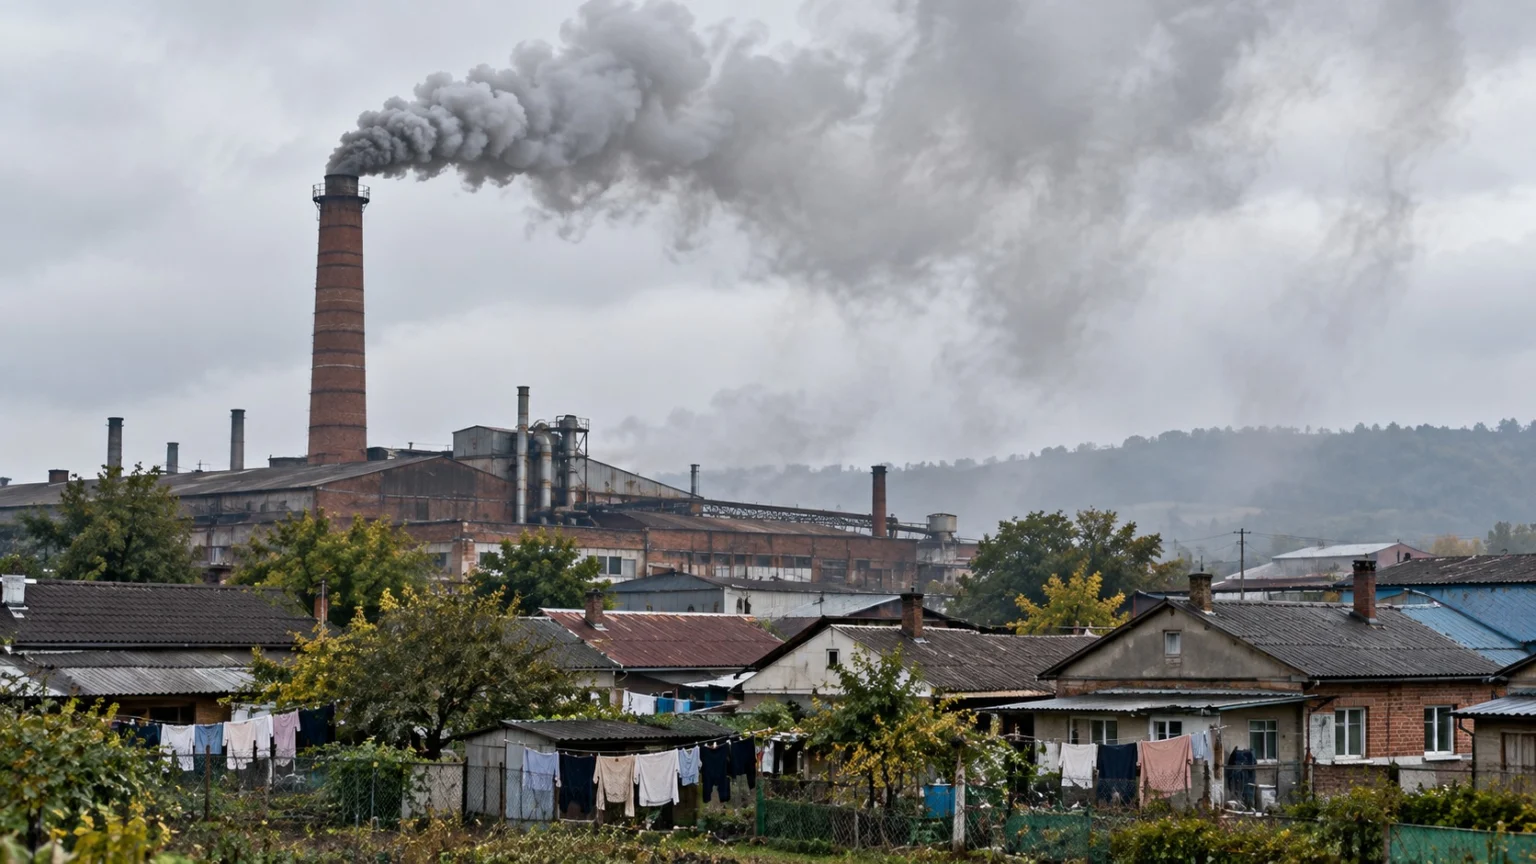
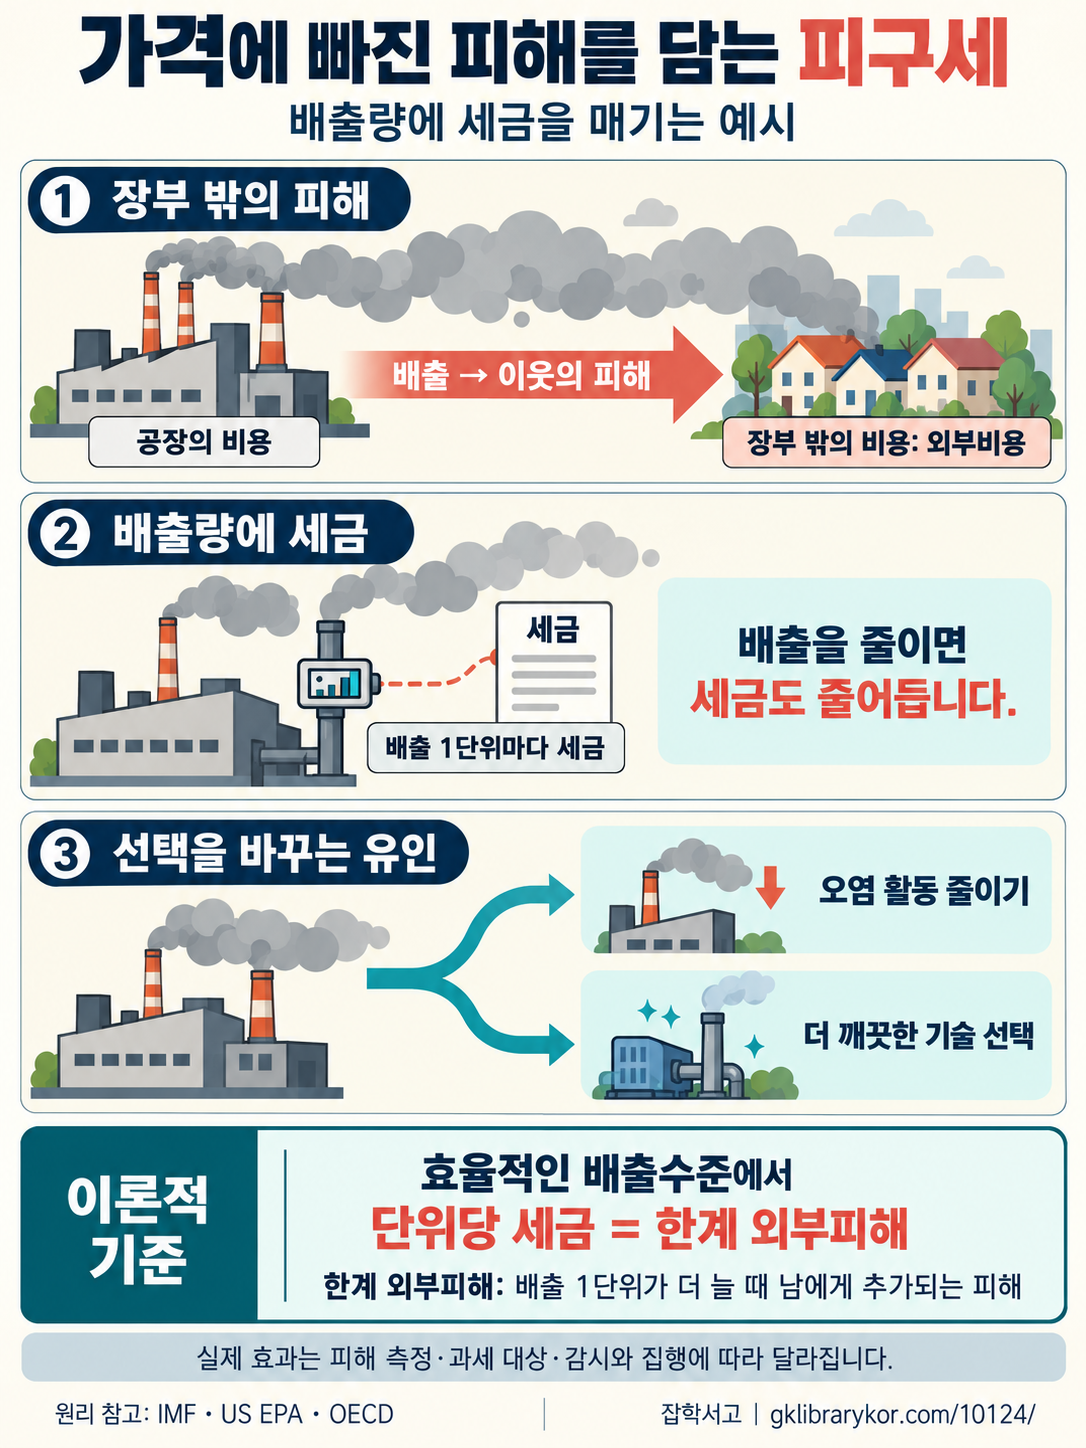
工場の煙突から出た煙は、工場主の帳簿には何の費用としても記されません。しかし、その煙を吸う近所の人々は病院代を払い、洗濯をやり直し、澄んだ空を失います。物を作った人と費用を払う人が別々なのです。このように価格に含まれない被害を税で正そうという考え方が「ピグー税(Pigouvian Tax)」です。
ピグー税とは、簡単に言えば「他人に被害を与える活動に、その被害の分だけ税を課して、市場価格が実際の社会的費用を反映するようにする税」を意味します。イギリスの経済学者アーサー・セシル・ピグー(Arthur Cecil Pigou)が1920年の『厚生経済学(The Economics of Welfare)』で展開した考えにちなんで名づけられました。
本記事では、ピグー税の土台となる外部効果という概念から、税が市場を正す仕組み、今日使われている代表的な例、そしてこの税が抱える難しさと別の解決策まで、順に見ていきます。
被害の分だけ値段をつける、ピグー税の原理と活用
ピグー税の出発点、外部効果
ピグー税を理解するには、まず市場の外に漏れ出す費用と利益、すなわち外部効果を知る必要があります。
(1)取引に加わっていない人が費用を払う
ある取引が、その取引とは無関係な第三者に被害を与えているのに、何の補償もしない場合を負の外部効果といいます。工場の汚染、たばこの煙、道路をぎっしり埋める自動車が代表的な例です。
(2)価格が安すぎると作りすぎる
生産者は自分が直接払う費用しか計算しないため、社会全体が負担する費用より物の値段が安くつけられます。その結果、社会にとって望ましい水準より多く作られ、多く消費されます。経済学では、これを市場が自ら効率的な結果を出せない市場の失敗と見ます。
(3)ピグーが見た近隣の被害
ピグーは、にぎやかな町の真ん中に工場が建つと、近隣の人々が交通渋滞、日照の喪失、健康の悪化を背負わされると例を挙げました。このような被害は誰の帳簿にも記されませんが、確かに存在する費用です。
税が市場を正す仕組み
ピグーの解決策はシンプルです。帳簿から抜け落ちた費用を、税という形で帳簿の中に入れることです。
(1)被害の分だけ税を課す
理想的なピグー税は、活動を1単位増やしたときに第三者に加わる被害、すなわち限界外部費用と同じ大きさに設定します。そうすれば、生産者が感じる費用が、社会が実際に負担する費用と等しくなります。
(2)何に課すかが重要だ
生産量に税を課すと、工場は生産を減らす方向に動きます。一方、排出量そのものに税を課すと、工場は生産を減らさなくても、よりクリーンな工程や技術に切り替える理由が生まれます。そのため、被害に最も近い対象に税を課すのが効果的だと考えられています。
(3)逆方向の処方、ピグー補助金
他人に利益を与えているのに対価を受け取れない正の外部効果もあります。この場合は作られる量が少なすぎるので、逆に補助金を出してより多く作るようにします。インフルエンザの予防接種や研究開発への支援がその例です。
暮らしの中のピグー税
ピグーの名がついていなくても、今日の多くの税や料金が同じ考え方の上に成り立っています。
- 炭素税(Carbon Tax):化石燃料が出す炭素に税を課し、気候変動の費用を燃料価格に含めます。スウェーデン、フィンランド、デンマークなどヨーロッパの多くの国が実施しています。
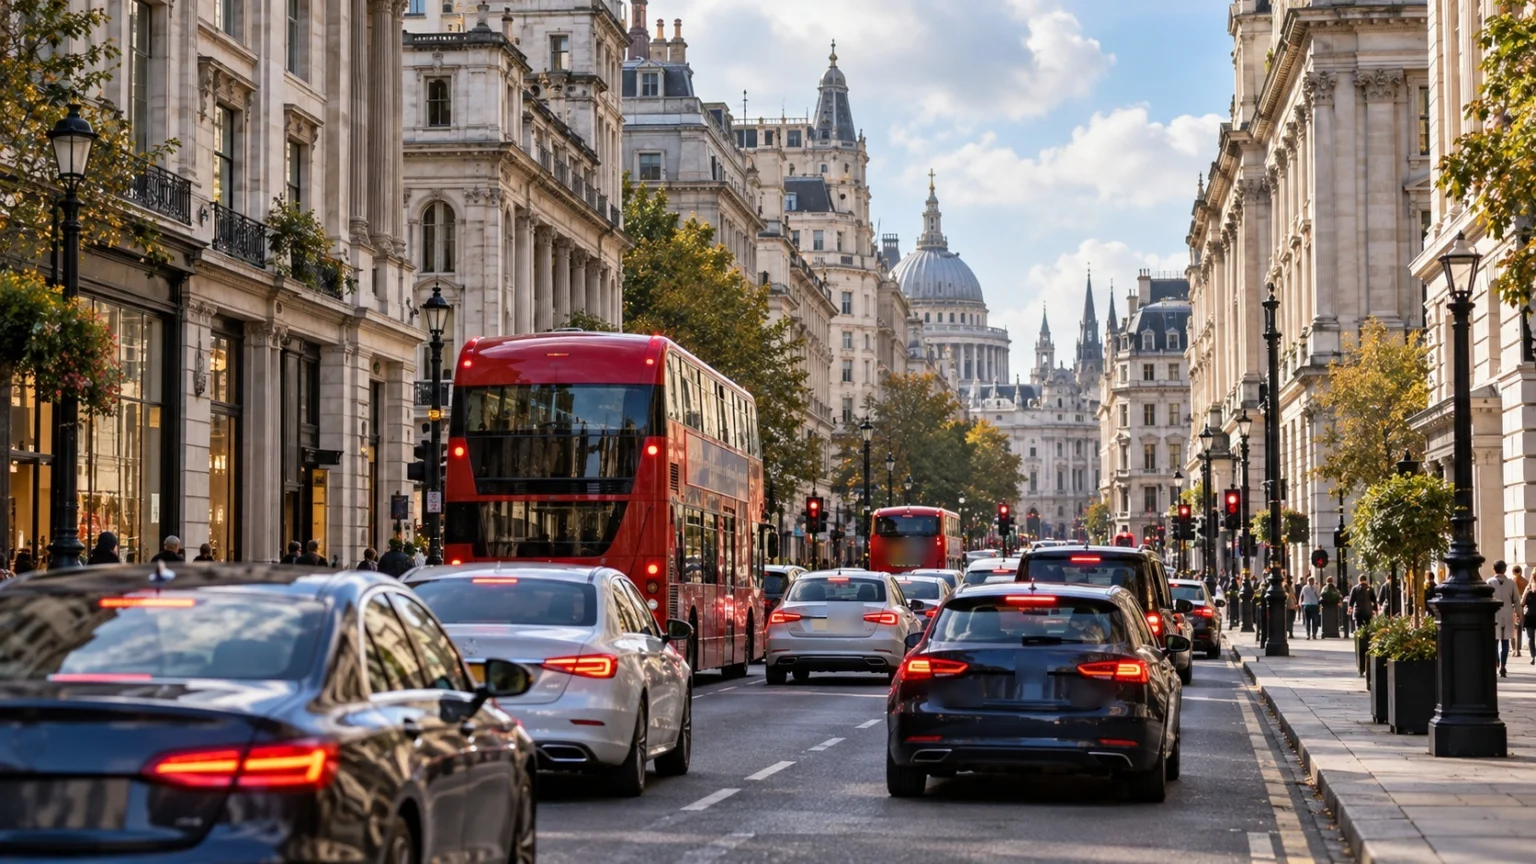
- 渋滞税(Congestion Charge):イギリスのロンドンは2003年から都心部に入る車両に料金を課して交通量と大気汚染を減らし、そのお金を公共交通に使っています。シンガポールの電子道路課金制度を手本にしたものです。
- たばこ税と酒税(Tobacco and Alcohol Tax):喫煙と飲酒が増やす医療費や社会的費用を価格に上乗せします。ピグー自身も、酒が犯罪や治安の費用を増やすことを挙げて酒類への課税を説明しました。
- 砂糖税(Sugar Tax):糖分を多く含む飲料に税を課し、肥満とそれに伴う公的医療費を減らそうとする試みです。
ピグー税の難しさと別の解決策
考え方はすっきりしていますが、現実にピグー税を正しく課すのは簡単ではありません。
(1)被害を正確に測るのが難しい
ピグー税が役割を果たすには、政府が被害の大きさを正確に知っていなければなりません。しかし、汚染が健康や気候に与える被害をお金に換算することは、いつも議論の的になります。税が低すぎれば効果がなく、高すぎれば必要な活動まで減ってしまいます。
(2)間接課税の限界
排出量を直接測るのが難しい場合、ガソリンのような関連する商品に代わりに税を課すこともあります。しかし、車の状態や運転の癖によって実際の排出はまちまちなので、被害より多くの税を払うことになる人も出てきます。
(3)コースの反論、交渉で解決することもできる
経済学者ロナルド・コース(Ronald Coase)は1960年の論文で、財産権が明確で交渉費用が十分に低ければ、政府が税を課さなくても当事者同士の交渉で効率的な結果にたどり着けると考えました。ただし、コース自身も、現実の交渉費用がそれほど低いケースはまれだと認めています。
二重の配当仮説
環境税で集めたお金を、所得税のように経済をゆがめるほかの税を減らすことに使えば、環境の改善と税制の効率化という二つの利益を同時に得られるという主張があります。これを二重の配当仮説と呼び、二つ目の利益が実際にどれほど大きいかについては、今も経済学者の間で意見が分かれています。
ピグー税は、市場が見落とした費用を価格に書き込み直そうとする試みです。誰にいくら課すかを決めるのは難しいものの、見えなかった被害を値段として浮かび上がらせるという点で、今も多くの政策の土台となっています。自分の選択がほかの人にどんな費用を残すのかを計算してみること、それがより公正な市場に向けた変化の第一歩です。