Mối quan tâm đến tác động của việc tăng lãi suất đối với nền kinh tế Hàn Quốc đang ngày càng gia tăng. Quyết định tăng lãi suất của ngân hàng trung ương có thể tạo ra những thay đổi lớn đối với người tiêu dùng, doanh nghiệp, thị trường bất động sản và rộng hơn là toàn bộ nền kinh tế.
Tài liệu này sẽ phân tích những tác động chính của việc tăng lãi suất đối với nền kinh tế, dự báo những thay đổi ở người tiêu dùng và doanh nghiệp, triển vọng và thách thức của thị trường bất động sản, cũng như định hướng chính sách kinh tế trong thời gian tới.
Tổng quan về những tác động chính của việc tăng lãi suất
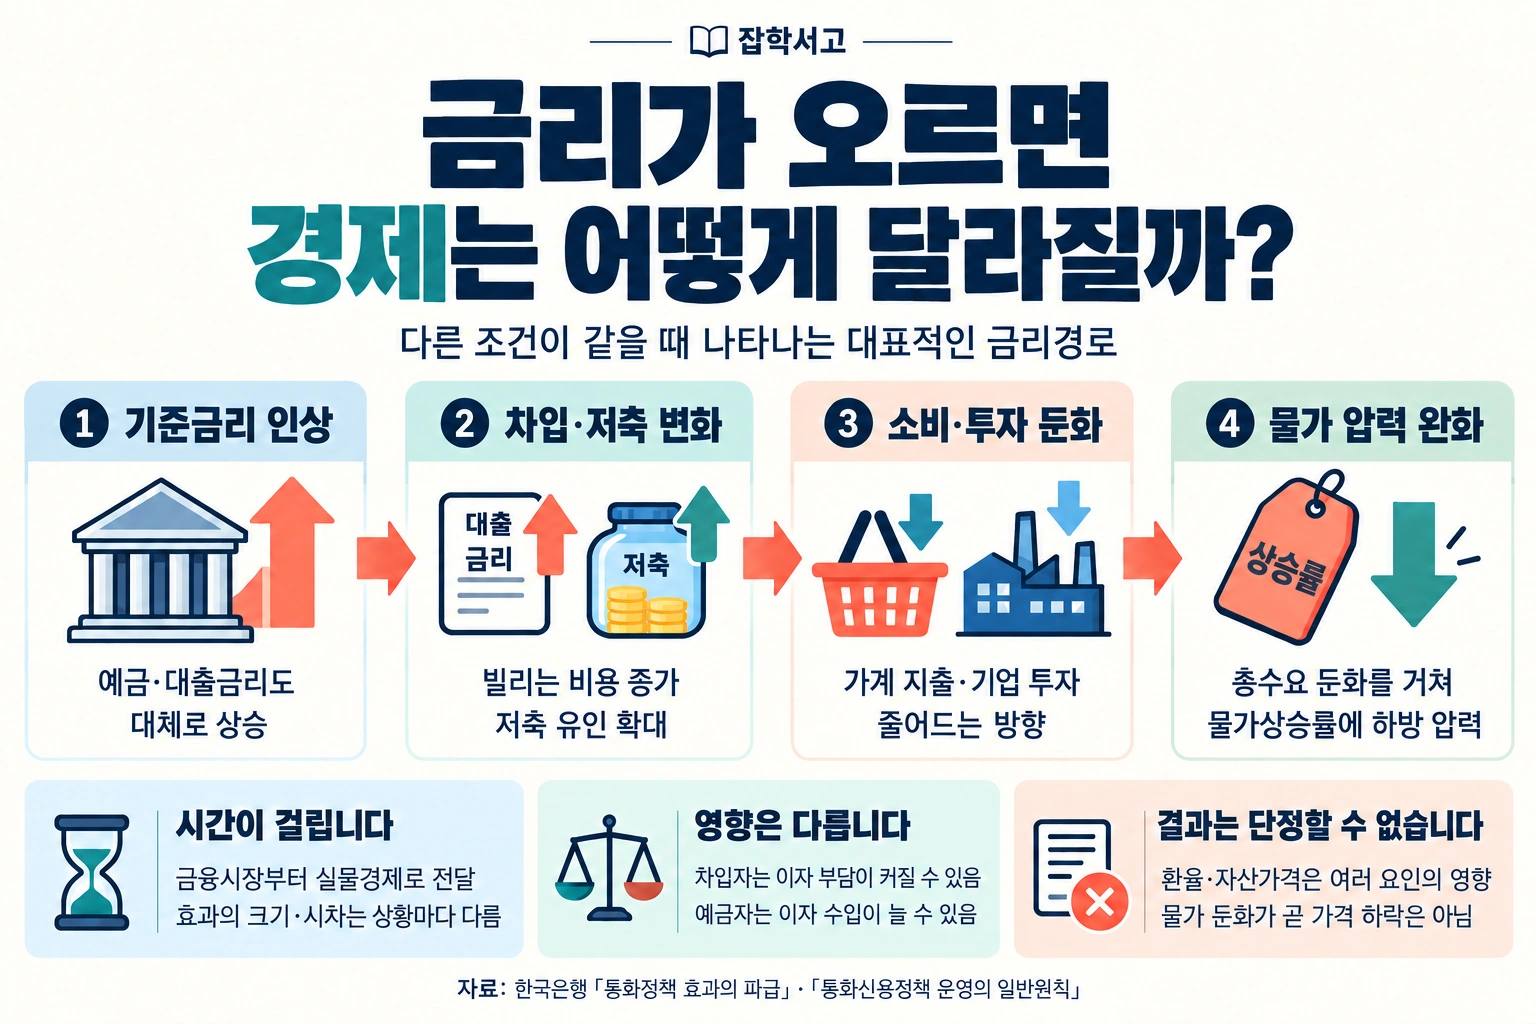
 Lãi suất tăng gây ra những tác động gì?
Tăng lãi suất là một quyết định quan trọng, có nhiều tác động đến toàn bộ nền kinh tế. Chúng ta sẽ phân tích những tác động chính mà quyết định tăng lãi suất của Ngân hàng Trung ương Hàn Quốc có thể mang lại.
Tiêu dùng giảm và thị trường nội địa thu hẹp
Tác động đầu tiên của việc tăng lãi suất đối với tiêu dùng là làm giảm tiêu dùng. Khi lãi suất tăng, chi phí vay của người tiêu dùng tăng lên, khiến sức mua giảm. Do đó, thị trường nội địa có nhiều khả năng bị thu hẹp.
Chi phí huy động vốn của doanh nghiệp tăng và đầu tư suy giảm
Lãi suất cao làm tăng chi phí huy động vốn của doanh nghiệp, có thể ảnh hưởng tiêu cực đến việc thúc đẩy đầu tư. Điều này cũng có thể gây bất lợi cho tăng trưởng của doanh nghiệp và khả năng tạo việc làm.
Tác động đến thị trường bất động sản
Việc tăng lãi suất khiến lãi suất vay thế chấp nhà ở tăng lên, qua đó cũng tác động lớn đến thị trường bất động sản. Khi chi phí vay mua nhà tăng, nhu cầu nhà ở giảm và điều này có thể dẫn đến giá nhà giảm. Tình trạng này cũng có thể khiến vấn đề nợ hộ gia đình trở nên nghiêm trọng hơn.
Đồng won lên giá và sức cạnh tranh xuất khẩu suy yếu
Việc tăng lãi suất có thể khiến đồng won lên giá. Điều này có thể trở nên hấp dẫn đối với các nhà đầu tư nước ngoài, làm tăng dòng vốn chảy vào và cuối cùng khiến giá trị đồng won tăng lên. Tuy nhiên, đồng won lên giá có thể làm suy yếu sức cạnh tranh xuất khẩu, gây ảnh hưởng tiêu cực đến nền kinh tế Hàn Quốc.
Kiềm chế lạm phát và nguy cơ giảm phát
Tăng lãi suất có thể góp phần kiềm chế lạm phát. Khi lãi suất tăng làm giảm tiêu dùng và đầu tư, hoạt động kinh tế chậm lại, từ đó có thể giảm áp lực tăng giá. Tuy nhiên, tăng lãi suất quá mức có thể gây ra nguy cơ giảm phát, vì vậy cần có cách tiếp cận thận trọng.
Biến động trên thị trường tài chính gia tăng
Việc tăng lãi suất có thể làm gia tăng biến động trên thị trường tài chính. Cả thị trường cổ phiếu lẫn thị trường trái phiếu đều chịu ảnh hưởng của việc tăng lãi suất và có thể trở nên bất ổn hơn. Điều này có thể ảnh hưởng đến tâm lý đầu tư của các nhà đầu tư, gây bất ổn trên toàn thị trường tài chính.
Khả năng tăng trưởng kinh tế chậm lại
Việc tăng lãi suất có thể ảnh hưởng tiêu cực đến tăng trưởng kinh tế nói chung. Nhiều yếu tố như tiêu dùng và đầu tư giảm, thị trường bất động sản trì trệ, sức cạnh tranh xuất khẩu suy yếu có thể cùng tác động, làm chậm tốc độ tăng trưởng kinh tế. Vì vậy, việc tăng lãi suất cần được cân nhắc và điều chỉnh thận trọng.
Tác động của việc tăng lãi suất đối với người tiêu dùng và doanh nghiệp
 Việc tăng lãi suất tác động như thế nào đến người tiêu dùng và doanh nghiệp?
Việc tăng lãi suất được dự báo sẽ mang lại những thay đổi lớn đối với người tiêu dùng. Lãi suất tăng làm tăng gánh nặng lãi vay, đặc biệt có thể tạo áp lực lớn đối với những người tiêu dùng đang có các khoản vay, bao gồm cả vay thế chấp nhà ở. Lãi suất tăng làm giảm nhu cầu vay mới và có nhiều khả năng dẫn đến tiêu dùng suy giảm.
Xu hướng tiết kiệm tăng và tiêu dùng giảm
Việc tăng lãi suất có thể củng cố xu hướng tiết kiệm của người tiêu dùng. Khi lãi suất tiền gửi tăng theo lãi suất chung, người tiêu dùng sẽ ưu tiên tiết kiệm hơn tiêu dùng, điều này có thể dẫn đến tiêu dùng giảm. Đặc biệt, trong một xã hội già hóa, những người sống bằng lương hưu có nhiều khả năng gia tăng xu hướng tiết kiệm.
Chi phí huy động vốn của doanh nghiệp tăng và đầu tư suy giảm
Đối với doanh nghiệp, việc tăng lãi suất làm tăng chi phí huy động vốn và có thể cản trở hoạt động đầu tư. Khi doanh nghiệp sử dụng vốn vay để đầu tư mới, lãi suất tăng sẽ làm tăng chi phí đầu tư, qua đó có thể làm giảm động lực đầu tư của doanh nghiệp. Điều này có thể dẫn đến giảm đầu tư và giảm năng suất trong toàn bộ nền kinh tế.
Gánh nặng nợ tăng và khó khăn kinh doanh của doanh nghiệp nhỏ và vừa
Việc tăng lãi suất có thể tạo ra gánh nặng lớn cho các doanh nghiệp có nhiều nợ. Đặc biệt, do các doanh nghiệp nhỏ và vừa phụ thuộc nhiều vào vốn vay, gánh nặng lãi vay có thể tăng lên khi lãi suất tăng. Điều này làm trầm trọng thêm những khó khăn trong kinh doanh của các doanh nghiệp nhỏ và vừa, đồng thời một số doanh nghiệp có thể phải đối mặt với nguy cơ phá sản.
Biến động tỷ giá và sức cạnh tranh của doanh nghiệp xuất khẩu suy yếu
Việc tăng lãi suất có thể gây biến động tỷ giá, đồng thời lãi suất tăng có thể khiến đồng won lên giá. Điều này có thể ảnh hưởng tiêu cực đến các doanh nghiệp xuất khẩu; đồng won lên giá làm suy yếu sức cạnh tranh xuất khẩu và có nhiều khả năng dẫn đến xuất khẩu giảm. Điều này có thể giáng một đòn mạnh vào Hàn Quốc, một nền kinh tế lấy xuất khẩu làm động lực.
Sự bất định gia tăng đối với người tiêu dùng và doanh nghiệp
Cuối cùng, việc tăng lãi suất có thể làm gia tăng sự bất định đối với cả người tiêu dùng lẫn doanh nghiệp. Biến động lãi suất có thể ảnh hưởng tiêu cực đến tâm lý tiêu dùng của người tiêu dùng và tâm lý đầu tư của doanh nghiệp, từ đó làm gia tăng sự bất định trong toàn bộ nền kinh tế và cản trở tăng trưởng kinh tế. Vì vậy, cần tiếp cận việc tăng lãi suất một cách thận trọng.
Tác động trực tiếp của việc tăng lãi suất đến thị trường bất động sản
 Tác động đến thị trường bất động sản sẽ như thế nào?
Tăng lãi suất là một yếu tố quan trọng tác động trực tiếp đến thị trường bất động sản. Điểm cần chú ý trước tiên là lãi suất vay thế chấp nhà ở tăng. Lãi suất chung tăng kéo theo lãi suất vay thế chấp nhà ở tăng, làm tăng chi phí mua nhà. Điều này làm giảm nhu cầu nhà ở và có thể dẫn đến giá nhà giảm.
Tâm lý đầu tư của người sở hữu nhiều nhà suy giảm và những thay đổi trên thị trường
Lãi suất tăng có thể tác động lớn, đặc biệt đến tâm lý đầu tư của những người sở hữu nhiều nhà. Khi gánh nặng lãi vay thế chấp nhà ở tăng, những người sở hữu nhiều nhà sẽ ngần ngại mua thêm nhà, và điều này có nhiều khả năng dẫn đến việc bán ra tăng lên. Kết quả là số lượng nhà được rao bán trên thị trường tăng, có thể khiến giá nhà giảm.
Nguồn cung nhà ở mới giảm và vấn đề nguồn cung trong dài hạn
Việc tăng lãi suất cũng có thể ảnh hưởng tiêu cực đến nguồn cung nhà ở mới. Do các công ty xây dựng thường sử dụng vốn vay để xây nhà, lãi suất tăng làm tăng chi phí huy động vốn xây dựng và có thể làm giảm nguồn cung nhà ở mới. Điều này có thể khiến tình trạng thiếu nguồn cung nhà ở trở nên nghiêm trọng hơn trong dài hạn.
Đầu tư giảm và giá giảm trên thị trường bất động sản thương mại
Thị trường bất động sản thương mại cũng có thể chịu ảnh hưởng của việc tăng lãi suất. Các nhà đầu tư bất động sản thương mại thường sử dụng vốn vay để đầu tư, nên lãi suất tăng làm tăng chi phí đầu tư và có thể làm giảm nhu cầu đầu tư. Điều này có thể dẫn đến giá bất động sản thương mại giảm.
Kiềm chế bong bóng bất động sản và ổn định thị trường
Việc tăng lãi suất không phải lúc nào cũng chỉ mang lại những kết quả tiêu cực. Lãi suất tăng có thể có tác dụng kiềm chế bong bóng trên thị trường bất động sản. Trong môi trường lãi suất thấp, giá nhà có thể tăng quá mức và có nguy cơ hình thành bong bóng bất động sản, nhưng việc tăng lãi suất có thể kiềm chế bong bóng này và duy trì thị trường ổn định hơn.
Sự cần thiết của các biện pháp ứng phó chính sách từ chính phủ
Cuối cùng, các biện pháp ứng phó chính sách của chính phủ đóng vai trò quan trọng trong việc chuẩn bị cho những thay đổi trên thị trường bất động sản do tăng lãi suất. Để ngăn thị trường nhà ở rơi vào trì trệ do tăng lãi suất, cần có nhiều phương án chính sách như mở rộng nguồn cung nhà ở và hỗ trợ tài chính nhà ở. Đồng thời, cũng cần xem xét các biện pháp hỗ trợ chính sách nhằm duy trì sự ổn định của thị trường bất động sản thương mại.
Sự cần thiết của chính sách ứng phó với việc tăng lãi suất
 Cần ứng phó với việc tăng lãi suất như thế nào?
Xét đến những tác động của việc tăng lãi suất đối với toàn bộ nền kinh tế, các biện pháp ứng phó chính sách của chính phủ là thiết yếu. Thông qua đó, có thể thúc đẩy sự ổn định và tăng trưởng liên tục của nền kinh tế.
Chính sách kích cầu tiêu dùng nhằm ngăn tiêu dùng suy giảm
Thứ nhất, cần có chính sách kích cầu tiêu dùng để ngăn tiêu dùng suy giảm do tăng lãi suất. Chính phủ có thể thúc đẩy nhu cầu nội địa thông qua nhiều chính sách kích cầu tiêu dùng như miễn, giảm thuế thu nhập và cấp phiếu mua hàng.
Chính sách hỗ trợ nhằm thúc đẩy đầu tư của doanh nghiệp
Thứ hai, cần có chính sách thúc đẩy đầu tư để ngăn động lực đầu tư của doanh nghiệp suy giảm do tăng lãi suất. Chính phủ có thể thực hiện nhiều chính sách như khấu trừ thuế cho đầu tư và hỗ trợ chi phí nghiên cứu, phát triển nhằm giảm chi phí đầu tư của doanh nghiệp; đặc biệt, các chính sách hỗ trợ tài chính giúp doanh nghiệp nhỏ và vừa huy động vốn cũng rất quan trọng.
Mở rộng nguồn cung nhà ở để ổn định thị trường bất động sản
Thứ ba, cần có chính sách mở rộng nguồn cung nhà ở để tránh thị trường bất động sản rơi vào trì trệ do tăng lãi suất. Có thể thúc đẩy sự ổn định của thị trường nhà ở thông qua xây dựng nhà ở cho thuê công và hỗ trợ tài chính nhà ở, đồng thời cũng cần cân nhắc các biện pháp hỗ trợ chính sách để duy trì sự ổn định của thị trường bất động sản thương mại.
Quản lý biến động tỷ giá và can thiệp thị trường ngoại hối
Thứ tư, cần can thiệp thị trường ngoại hối để quản lý những biến động tỷ giá có thể phát sinh do tăng lãi suất. Có thể duy trì sự ổn định của thị trường ngoại hối thông qua việc sử dụng dự trữ ngoại hối để can thiệp thị trường và các chính sách ổn định tỷ giá; các chính sách hỗ trợ nhằm nâng cao sức cạnh tranh của doanh nghiệp xuất khẩu cũng rất quan trọng.
Các biện pháp ứng phó nhằm bảo đảm sự ổn định của thị trường tài chính
Thứ năm, cần có chính sách ổn định tài chính để tránh việc tăng lãi suất gây bất ổn trên thị trường tài chính. Cần duy trì sự ổn định của thị trường tài chính thông qua các chính sách như tăng cường giám sát tài chính và mở rộng cung ứng thanh khoản, đồng thời cũng cần có chính sách hỗ trợ để bảo vệ người tiêu dùng tài chính.
Cải cách cơ cấu nhằm thúc đẩy tăng trưởng kinh tế nói chung
Cuối cùng, cần cải cách toàn diện cơ cấu kinh tế để ngăn tăng trưởng kinh tế chậm lại do tăng lãi suất. Thông qua nhiều chính sách cải cách cơ cấu như cải cách thị trường lao động, nới lỏng quy định và xây dựng hệ sinh thái đổi mới sáng tạo, có thể nâng cao sức cạnh tranh của nền kinh tế và thúc đẩy tăng trưởng bền vững. Bên cạnh đó, tăng cường chính sách môi trường và xây dựng mạng lưới an sinh xã hội cũng có thể là những phương án chính sách quan trọng.
Tăng lãi suất là một yếu tố quan trọng có nhiều tác động đến toàn bộ nền kinh tế. Những tác động của việc tăng lãi suất có thể biểu hiện đan xen trên nhiều lĩnh vực, bao gồm người tiêu dùng, doanh nghiệp và thị trường bất động sản.
Vì vậy, cần phân tích kỹ những thay đổi do tăng lãi suất và xây dựng các biện pháp ứng phó phù hợp. Chính phủ, doanh nghiệp và người tiêu dùng đều cần ứng phó thận trọng với việc tăng lãi suất để thúc đẩy sự ổn định và tăng trưởng của nền kinh tế.