Hasta en una pequeña tienda de conveniencia se exhiben miles de productos, y en el almacén de piezas de una fábrica se acumulan decenas de miles de referencias. Contar, pedir y gestionar todos esos artículos con el mismo cuidado exigiría una cantidad interminable de personal y de tiempo. Sin embargo, al mirar de cerca, resulta que hay menos artículos de lo que cabría pensar en los que está inmovilizada una gran cantidad de dinero.
El método que aprovecha este hecho para gestionar el inventario se llama «análisis ABC (ABC Analysis)». Es una técnica de clasificación de inventarios que divide los artículos en tres categorías, A, B y C, según el valor de su consumo anual y aplica a cada categoría un grado distinto de control.
En este artículo veremos, en orden, cómo surgió el análisis ABC, en qué principio se basa la división en categorías, qué pasos se siguen para realizarlo y cómo se gestiona cada categoría. También veremos varios análisis que ayudan a compensar sus limitaciones.
Una gestión del inventario centrada en los pocos artículos que más importan
Cómo surgió el análisis ABC
El análisis ABC tiene su origen en una antigua observación según la cual unos pocos elementos representan una gran parte del resultado total. Al aplicarse a las cifras de los almacenes de fábrica, esta observación dio lugar a una técnica de gestión.
(1) Las observaciones de Pareto y Juran
El economista italiano Vilfredo Pareto observó que, en la distribución de la riqueza, una minoría concentraba gran parte de ella. El especialista en gestión de la calidad Joseph M. Juran resumió esta idea con la expresión «los pocos vitales y los muchos triviales» y la aplicó a toda clase de problemas de gestión empresarial.
(2) La clasificación de inventarios de General Electric
En 1951, H. Ford Dickie, de la empresa estadounidense General Electric, publicó un artículo cuya idea era que «el análisis ABC de inventarios va tras las grandes sumas, no tras la calderilla». Presentó un método para dividir las existencias en tres grupos según su peso en el valor total y aplicar un nivel de control distinto a cada grupo. Ese método se considera el punto de partida del análisis ABC actual.
(3) Una herramienta básica para la gestión de inventarios
Desde entonces, el análisis ABC se ha convertido en una herramienta básica que figura en todos los manuales de compras y gestión de inventarios. El mismo principio también se utiliza ampliamente para clasificar clientes, proveedores y productos en venta según su contribución a las ventas.
El principio de las tres categorías A, B y C
El análisis ABC parte de la premisa de que las existencias tienen valores distintos. Por eso, las categorías se definen según la proporción del valor que representa cada artículo, en lugar de basarse en el número de artículos.
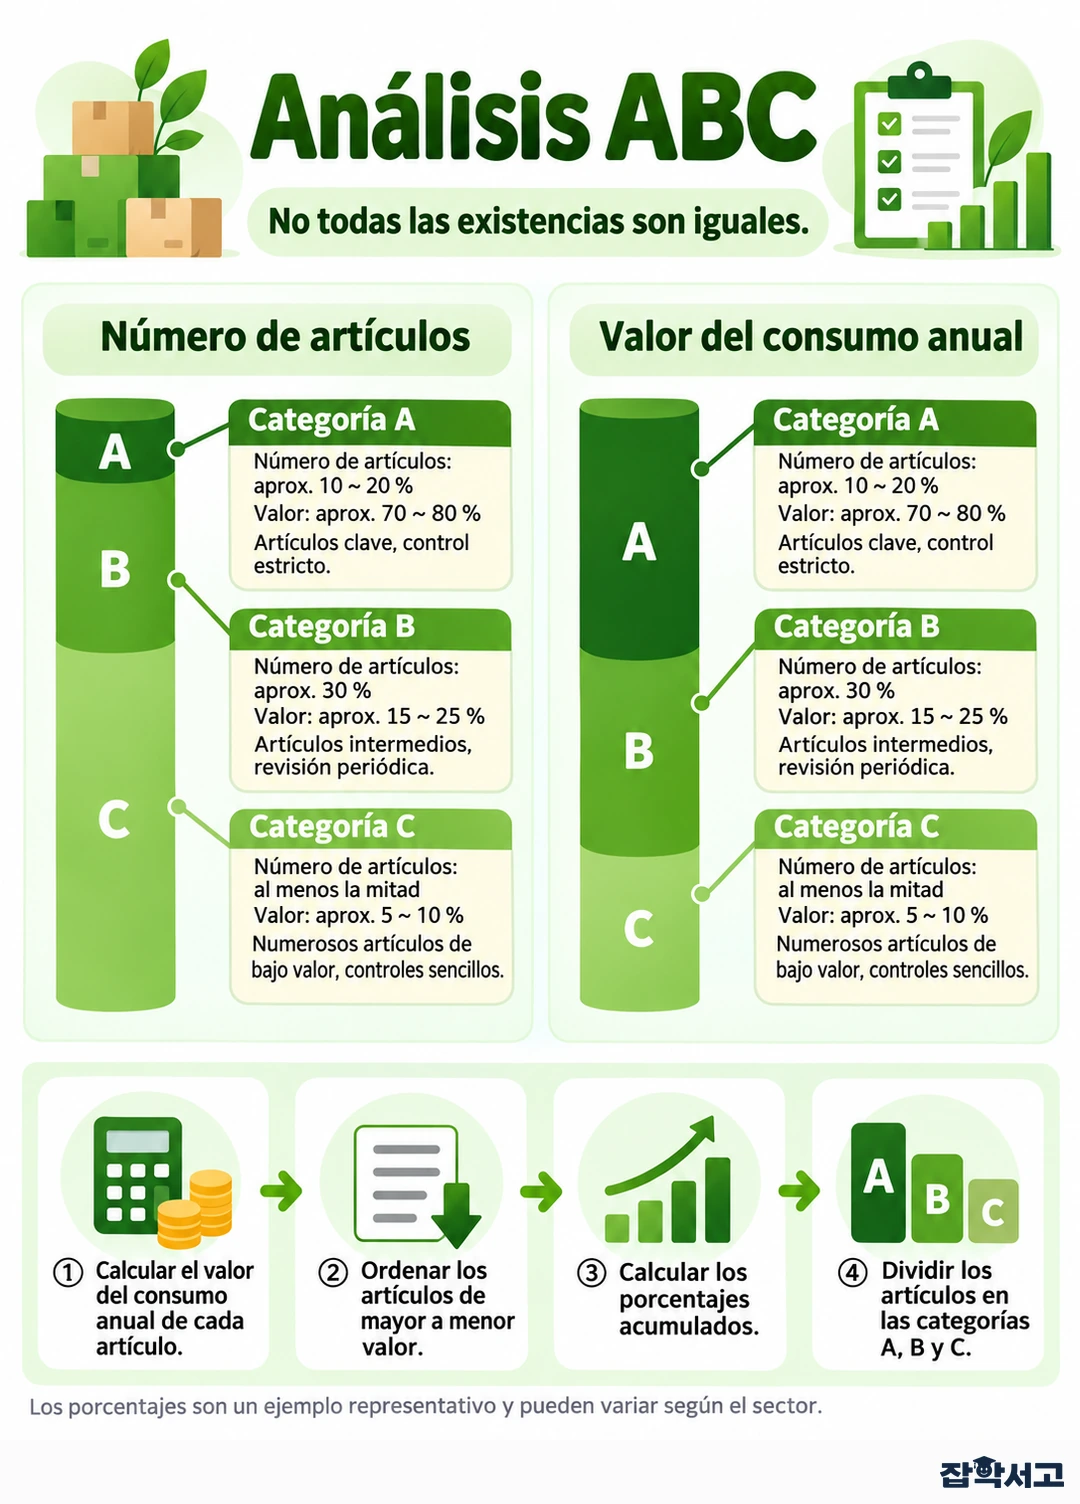
- Categoría A (A Items). Son los artículos clave. Apenas representan entre el 10 y el 20 % del número total de artículos, pero concentran aproximadamente entre el 70 y el 80 % del valor del consumo anual.
- Categoría B (B Items). Son los artículos intermedios. Representan alrededor del 30 % del número total de artículos y entre el 15 y el 25 % del valor, aproximadamente.
- Categoría C (C Items). Son los numerosos artículos de bajo valor. Constituyen al menos la mitad del número total de artículos, pero solo representan entre el 5 y el 10 % del valor, aproximadamente.
Estos porcentajes son solo ejemplos habituales. Como cada empresa tiene objetivos y una composición de inventario distintos, los límites entre categorías se fijan según las circunstancias de cada una.
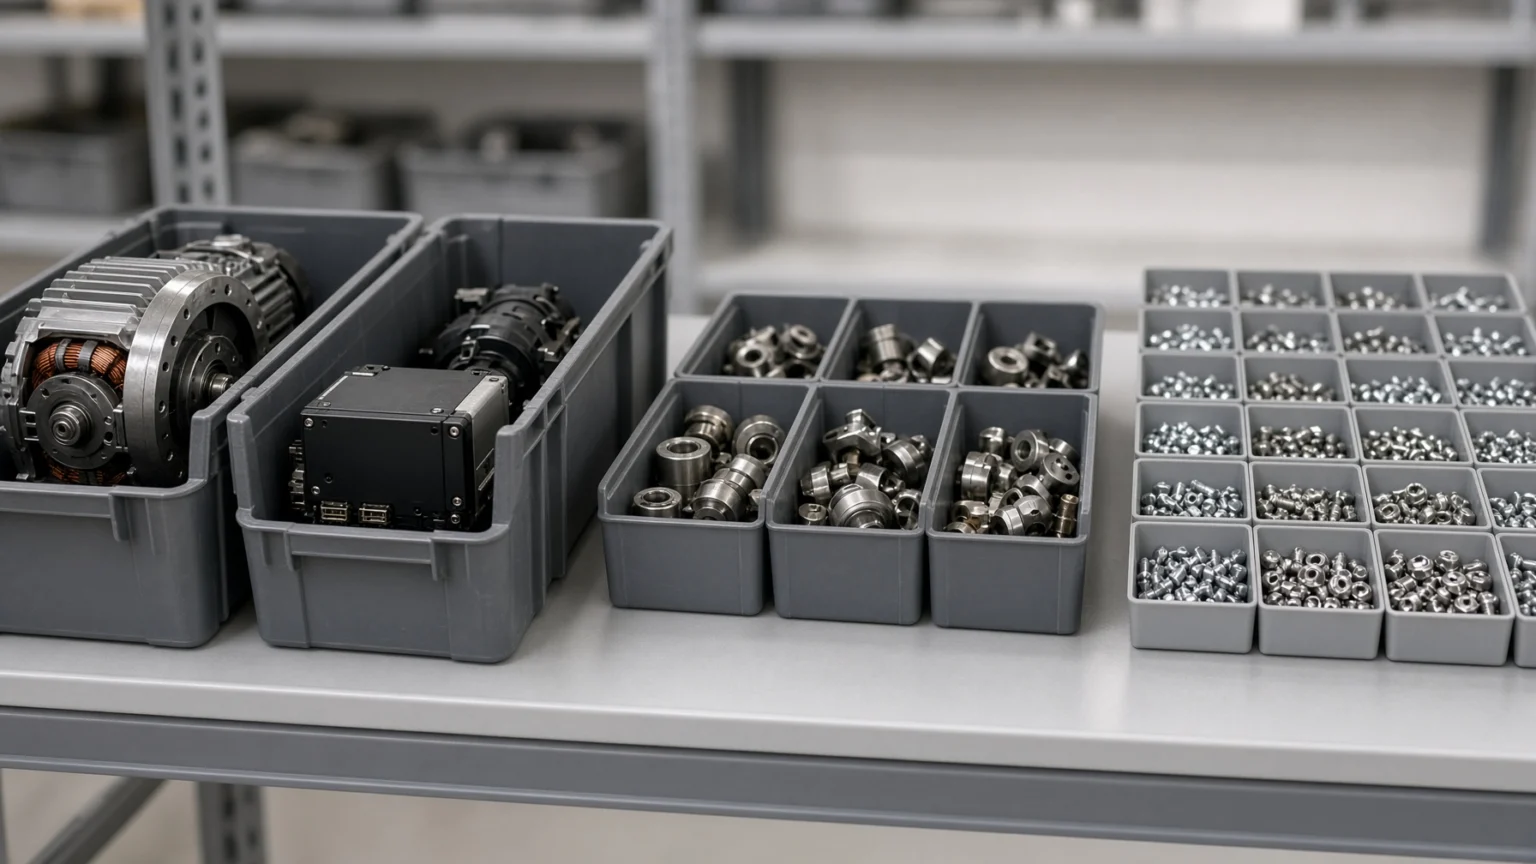
Por ejemplo, en una fábrica que utiliza 1,000 tipos de piezas, es habitual que unas decenas de tipos de motores o dispositivos de control costosos representen la mayor parte del valor y que cientos de tipos de consumibles, como tornillos y arandelas, sumen poco incluso en conjunto.
Basta con gestionar bien los pocos artículos de la categoría A para controlar la mayor parte del dinero inmovilizado en el inventario. En cambio, dedicar a los numerosos artículos de la categoría C la misma atención que a los de la A tiene poco efecto en relación con el esfuerzo invertido.
Cómo se realiza el análisis
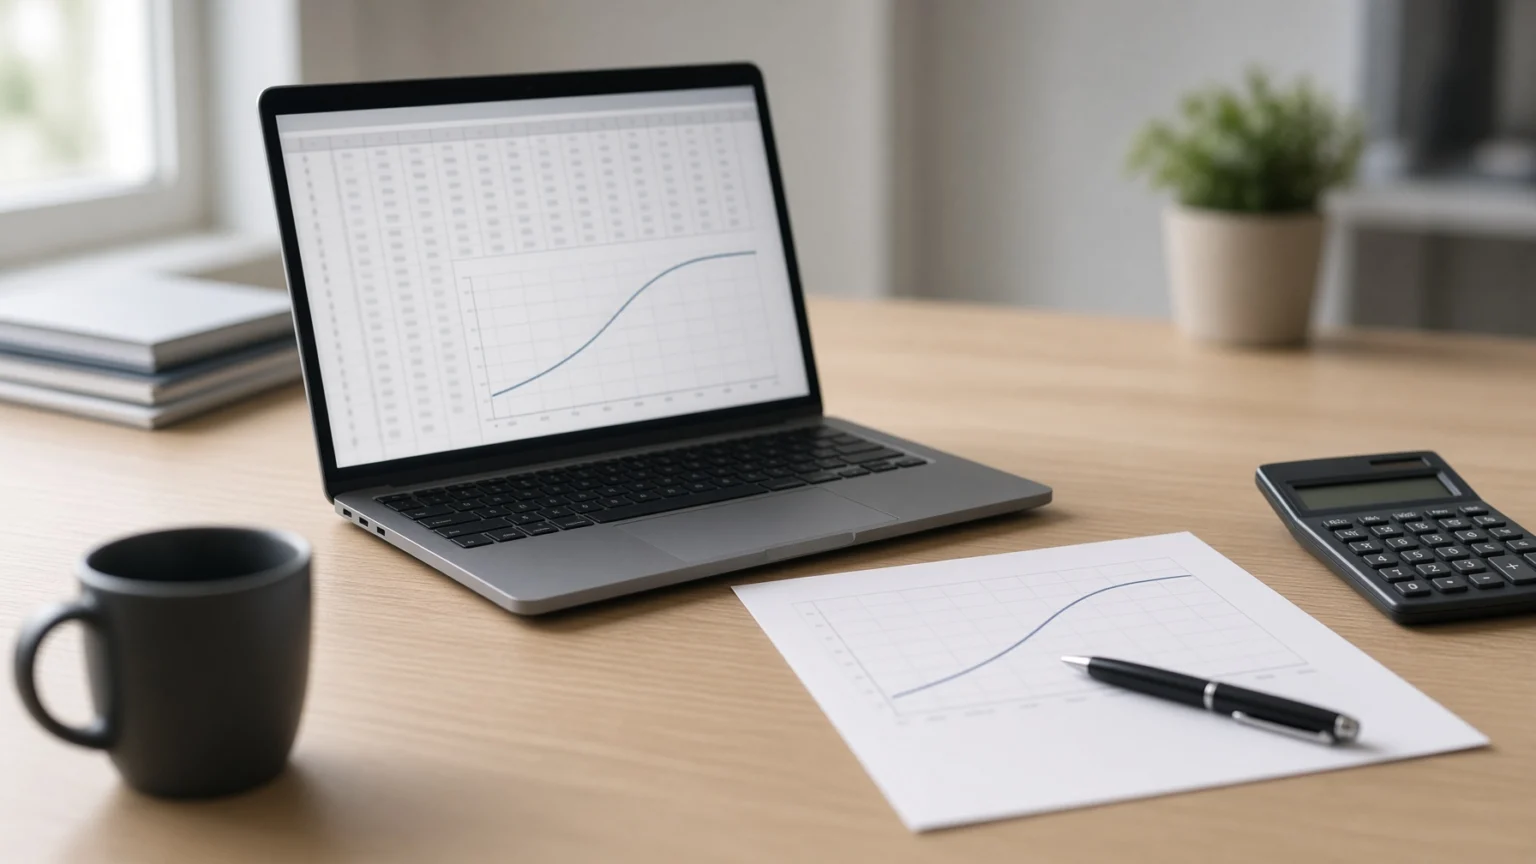
Para realizar un análisis ABC basta con un programa de hojas de cálculo y operaciones sencillas. La mayoría de los sistemas de planificación de recursos empresariales (ERP) también lo incluyen como función básica.
(1) Cálculo del valor del consumo anual
Para obtener el valor del consumo anual de cada artículo, se multiplica la cantidad utilizada durante el año por el precio unitario. Hasta un tornillo barato puede representar un importe elevado si se utiliza en grandes cantidades, por lo que hay que considerar tanto la cantidad como el precio unitario.
(2) Ordenación por valor
Los artículos se ordenan de mayor a menor valor de consumo anual. Así, los que concentran más dinero quedan agrupados en la parte superior y se identifican fácilmente.
(3) Cálculo de los porcentajes acumulados
Desde la parte superior de la lista, se acumulan sucesivamente el número de artículos y el valor de su consumo. En cada paso se calcula qué porcentaje representa cada uno con respecto a su total.
(4) Identificación de los límites mediante la curva
Al trazar una curva con el porcentaje acumulado de artículos en el eje horizontal y el porcentaje acumulado del valor en el eje vertical, se observa que al principio sube con rapidez y luego se va suavizando. Los límites entre A, B y C se fijan en los puntos donde la pendiente cambia de forma marcada.
Gestión por categorías y análisis complementarios
Una vez establecidas las categorías, se aplican reglas distintas a cada una. Como el valor es el único criterio de clasificación, algunos aspectos quedan fuera y se suelen incorporar mediante otros análisis.
(1) Distintos niveles de control según la categoría
Los artículos de la categoría A se piden con frecuencia y en pequeñas cantidades. Se gestionan con precisión tanto las previsiones de demanda como los registros de existencias y se realizan recuentos físicos frecuentes. Los artículos de la categoría C se piden en cantidades holgadas de una sola vez y se gestionan con reglas sencillas para reducir el trabajo que requieren los pedidos y las revisiones.
(2) Aplicación a la distribución del almacén
La clasificación ABC también se utiliza para decidir dónde colocar los artículos en el almacén, por ejemplo, situando cerca de la salida los que se despachan con frecuencia. En este caso, las categorías se establecen según el número de despachos en lugar del valor para reducir la distancia que recorre el personal.
(3) Cuando el valor por sí solo resulta insuficiente
Hay piezas baratas cuya falta puede detener toda una línea de producción. Por eso, para cubrir las carencias de una clasificación basada únicamente en el valor, se recurre también al análisis XYZ, que examina la variabilidad de la demanda, o al análisis VED (Vital, Essential, Desirable), que evalúa hasta qué punto es necesario cada artículo.
El análisis ABC evita que, al intentar prestar la misma atención a todo, se pasen por alto los artículos realmente importantes. Al determinar dónde dedicar primero el personal y el tiempo disponibles, sirve de base para establecer prioridades tanto en la gestión de inventarios como en las compras y en el conjunto de las operaciones del almacén.
El primer paso para gestionar el inventario de forma eficiente es identificar qué artículos son más importantes y distribuir en consecuencia el esfuerzo de gestión.