Ngay cả một cửa hàng tiện lợi nhỏ cũng bày bán hàng nghìn loại sản phẩm, còn kho linh kiện của một nhà máy thì chứa hàng chục nghìn mặt hàng. Muốn đếm, đặt hàng và quản lý tất cả chúng một cách tỉ mỉ như nhau thì sẽ cần vô số người và thời gian. Thế nhưng khi xem xét kỹ, những mặt hàng giam nhiều tiền lại không nhiều như ta tưởng.
Phương pháp tận dụng thực tế này trong quản lý tồn kho chính là “Phân tích ABC (ABC Analysis)”. Phân tích ABC là kỹ thuật phân loại tồn kho chia hàng tồn kho thành ba hạng A, B, C dựa trên giá trị sử dụng hằng năm của từng mặt hàng, rồi áp dụng mức độ quản lý khác nhau cho từng hạng.
Trong bài viết này, chúng ta sẽ lần lượt tìm hiểu bối cảnh ra đời của phân tích ABC, nguyên lý cơ bản để chia hạng, trình tự phân tích trên thực tế, cũng như cách quản lý từng hạng và các phân tích bổ sung cho những giới hạn của nó.
Quản lý tồn kho dồn sức vào số ít quan trọng
Phân tích ABC ra đời như thế nào
Gốc rễ của phân tích ABC là một quan sát lâu đời rằng một số ít yếu tố chiếm phần lớn kết quả chung. Khi quan sát này gặp những con số trong kho nhà máy, nó đã trở thành một kỹ thuật quản lý.
(1) Quan sát của Pareto và Juran
Nhà kinh tế học người Ý Vilfredo Pareto nhận thấy rằng trong sự phân bổ của cải, một số ít người nắm giữ phần lớn. Chuyên gia quản lý chất lượng Joseph M. Juran đã tóm gọn điều này bằng cụm từ “số ít quan trọng và số đông tầm thường” và áp dụng nó vào các vấn đề quản trị nói chung.
(2) Cách phân loại tồn kho của General Electric
Năm 1951, H. Ford Dickie của General Electric tại Mỹ đã công bố một bài viết với ý rằng “phân tích tồn kho ABC nhắm vào những khoản tiền lớn chứ không phải tiền lẻ”. Ông giới thiệu cách chia hàng tồn kho thành ba nhóm theo tỷ trọng giá trị và thay đổi mức độ tỉ mỉ trong quản lý cho từng nhóm, và đây được xem là điểm khởi đầu của phân tích ABC ngày nay.
(3) Trở thành công cụ cơ bản của quản lý tồn kho
Về sau, phân tích ABC trở thành công cụ cơ bản không thể thiếu trong các giáo trình về mua hàng và quản lý tồn kho. Không chỉ với hàng tồn kho, nguyên lý này còn được dùng rộng rãi để phân chia khách hàng, nhà cung cấp và sản phẩm bán ra theo mức độ đóng góp vào doanh thu.
Nguyên lý của ba hạng A, B, C
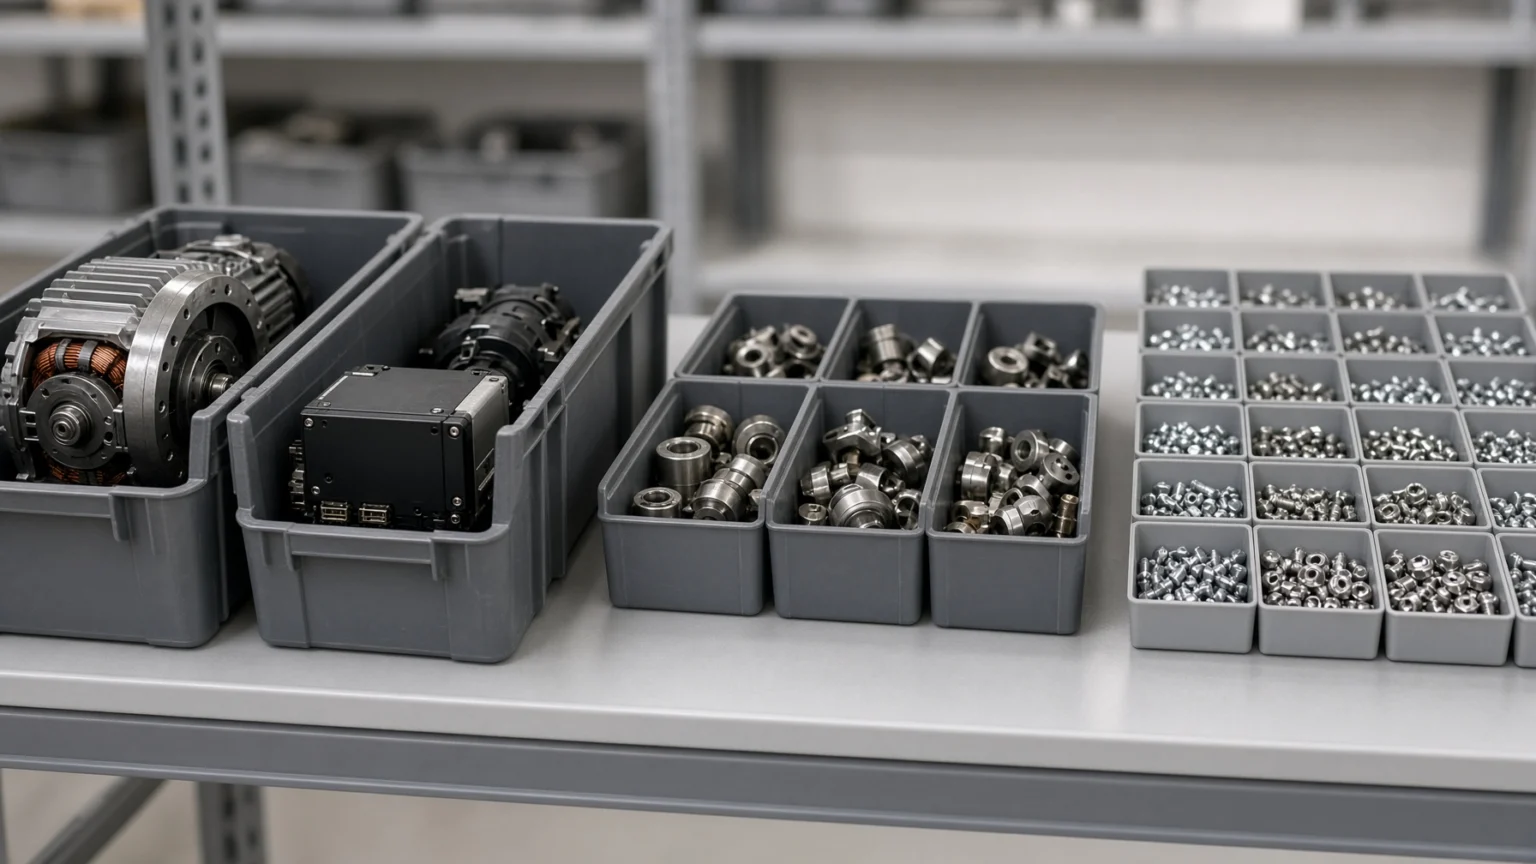
Phân tích ABC xuất phát từ tiền đề rằng không phải hàng tồn kho nào cũng có giá trị như nhau. Vì vậy, nó chia hạng không theo số lượng mặt hàng mà theo giá trị mà các mặt hàng chiếm giữ.
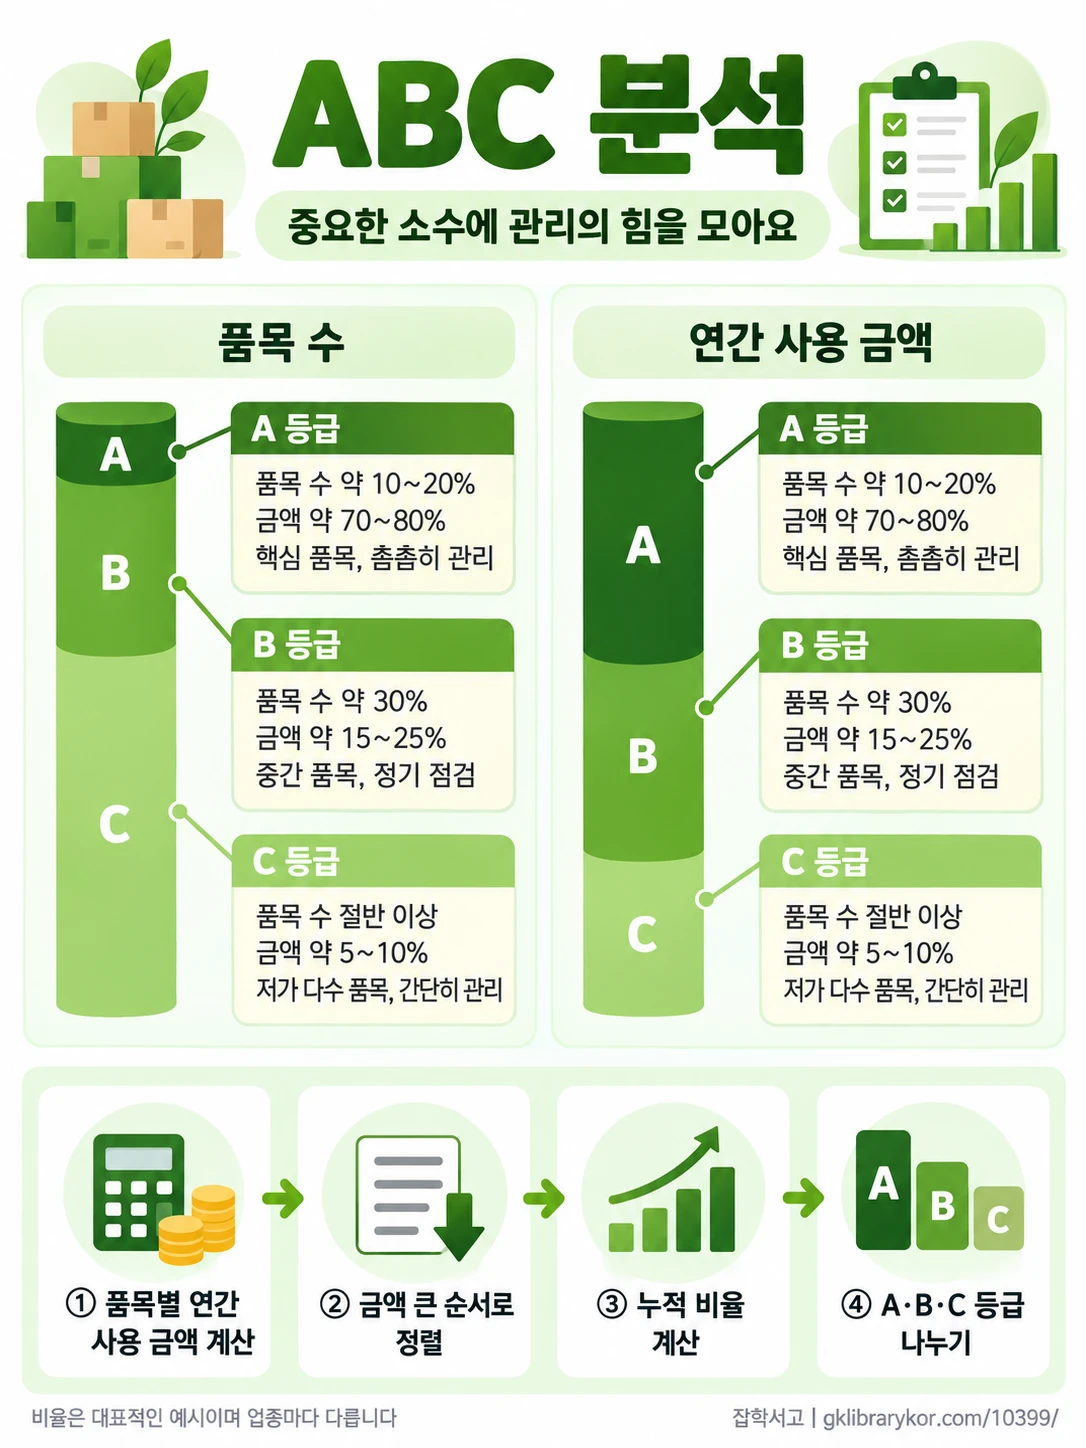
- Hạng A (A Items): Các mặt hàng cốt lõi chỉ chiếm khoảng 10–20% số mặt hàng nhưng chiếm khoảng 70–80% giá trị sử dụng hằng năm.
- Hạng B (B Items): Các mặt hàng trung gian chiếm khoảng 30% số mặt hàng và khoảng 15–25% giá trị.
- Hạng C (C Items): Số đông mặt hàng giá rẻ chiếm hơn một nửa số mặt hàng nhưng chỉ chiếm khoảng 5–10% giá trị.
Các tỷ lệ ở đây không phải là quy tắc cố định mà chỉ là những ví dụ thường dùng. Vì mỗi doanh nghiệp có mục tiêu và cơ cấu mặt hàng khác nhau, ranh giới chia hạng cũng được xác định tùy theo hoàn cảnh riêng.
Ví dụ, ở một nhà máy sử dụng 1.000 loại linh kiện, vài chục loại động cơ hay bộ điều khiển đắt tiền thường chiếm phần lớn giá trị, trong khi hàng trăm loại vật tư tiêu hao như ốc vít hay vòng đệm cộng lại cũng không đáng bao nhiêu.
Điểm mấu chốt là chỉ cần quản lý tốt số ít mặt hàng A cũng đủ kiểm soát phần lớn số tiền bị giam trong tồn kho. Ngược lại, nếu dồn công sức cho vô số mặt hàng C như với mặt hàng A thì hiệu quả thu được sẽ nhỏ so với công sức bỏ ra.
Phân tích được tiến hành như sau
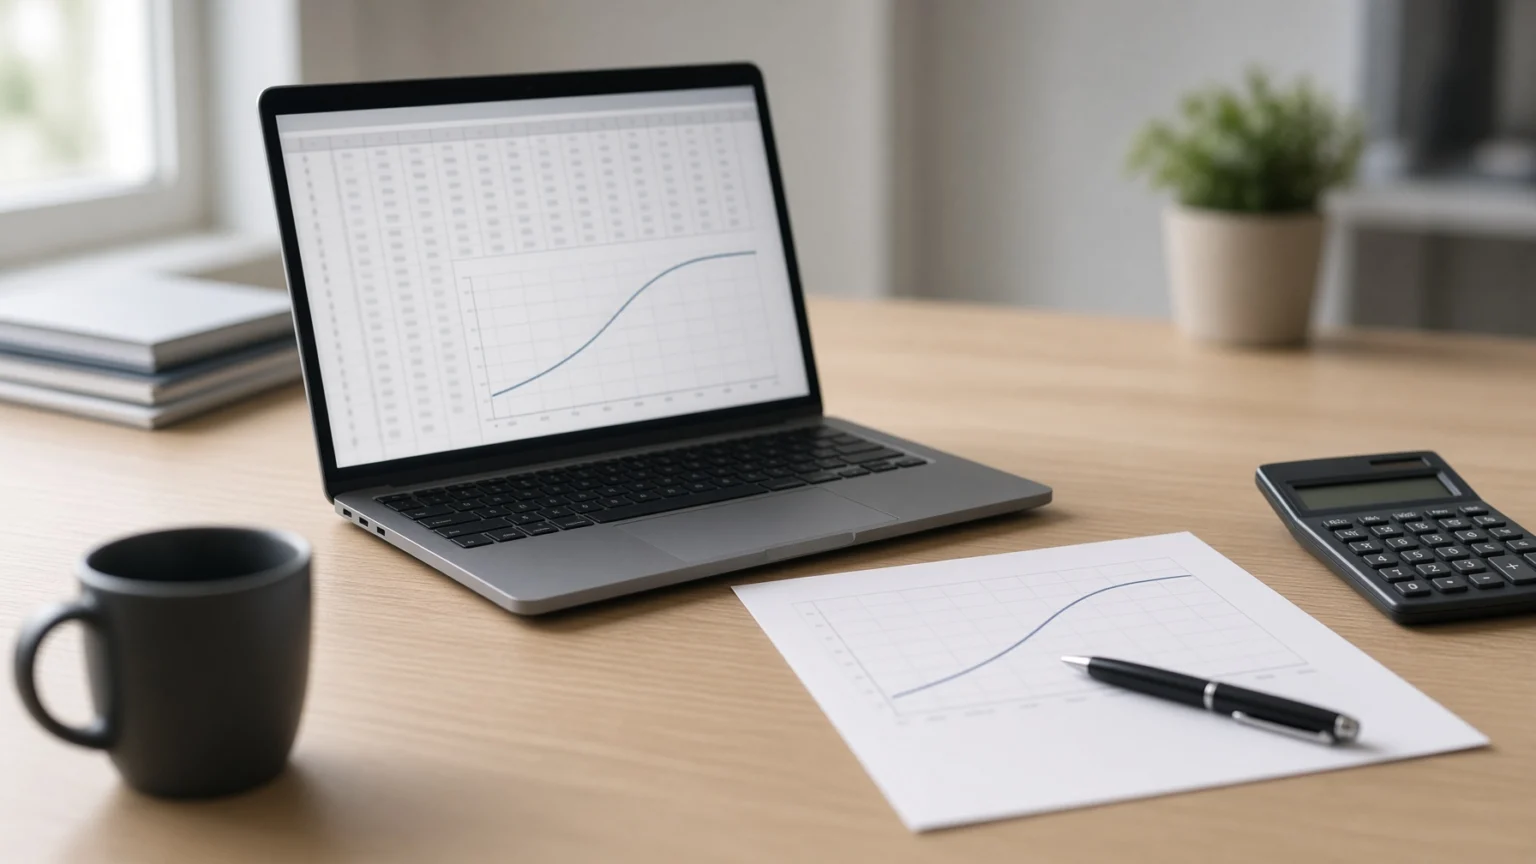
Phân tích ABC có thể thực hiện chỉ với một chương trình bảng tính mà không cần tính toán phức tạp. Hầu hết các hệ thống hoạch định nguồn lực doanh nghiệp (ERP) cũng tích hợp sẵn chức năng này.
(1) Tính giá trị sử dụng hằng năm
Với mỗi mặt hàng, nhân số lượng sử dụng trong một năm với đơn giá để có giá trị sử dụng hằng năm. Ngay cả một con ốc rẻ tiền, nếu dùng với số lượng cực lớn, giá trị cũng có thể trở nên lớn, nên cần xem xét cả số lượng lẫn đơn giá.
(2) Sắp xếp theo giá trị
Xếp các mặt hàng theo thứ tự giá trị sử dụng hằng năm từ lớn đến nhỏ. Làm như vậy, những mặt hàng chiếm nhiều tiền sẽ tập trung ở phía trên và lộ rõ.
(3) Tính tỷ lệ lũy kế
Từ trên xuống, lần lượt cộng dồn số mặt hàng và giá trị sử dụng, rồi tính tỷ lệ lũy kế xem mỗi phần tương ứng với bao nhiêu phần trăm của tổng thể.
(4) Tìm ranh giới bằng đường cong
Nếu vẽ đường cong với trục hoành là tỷ lệ lũy kế số mặt hàng và trục tung là tỷ lệ lũy kế giá trị, đường cong sẽ tăng dốc lúc đầu rồi thoải dần. Ranh giới giữa A, B, C được xác định dựa trên những điểm mà độ dốc gãy khúc rõ rệt.
Quản lý theo hạng và các phân tích bổ sung
Sau khi đã chia hạng, mỗi hạng sẽ được áp dụng những quy tắc khác nhau. Tuy nhiên, vì chỉ xét một tiêu chí duy nhất là giá trị nên phương pháp này có thể bỏ sót một số điểm, và thường được bổ sung bằng các phân tích khác.
(1) Mức độ quản lý khác nhau cho từng hạng
Mặt hàng A được đặt thường xuyên với số lượng nhỏ, dự báo nhu cầu và hồ sơ tồn kho được quản lý chính xác, và việc kiểm kê cũng được tiến hành thường xuyên. Mặt hàng C được đặt dư dả một lần và quản lý bằng các quy tắc đơn giản, giảm bớt nhân lực cho việc đặt hàng và kiểm tra.
(2) Ứng dụng cả trong bố trí kho
Trong kho, hạng ABC còn được dùng để bố trí, chẳng hạn đặt những mặt hàng xuất kho thường xuyên ở vị trí gần lối ra. Khi đó, các hạng được chia theo số lần xuất kho thay vì giá trị, nhằm rút ngắn quãng đường di chuyển của nhân viên.
(3) Khi chỉ giá trị thôi là không đủ
Có những linh kiện tuy rẻ nhưng nếu thiếu thì cả dây chuyền sản xuất sẽ ngừng lại. Vì vậy, người ta dùng kèm phân tích XYZ xem xét mức biến động của nhu cầu, hoặc phân tích VED (Vital, Essential, Desirable) đánh giá mức độ thiết yếu của mặt hàng, để lấp những khoảng trống của cách phân loại chỉ dựa vào giá trị.
Phân tích ABC giúp tránh tình trạng cố chăm lo mọi thứ như nhau rồi bỏ lỡ điều thực sự quan trọng. Vì nó xác định nên dành nguồn nhân lực và thời gian có hạn vào đâu trước, phương pháp này trở thành chuẩn mực để đặt thứ tự ưu tiên không chỉ trong quản lý tồn kho mà còn trong toàn bộ hoạt động mua hàng và vận hành kho.
Phân biệt trước điều gì quan trọng hơn và phân bổ sức quản lý một cách hợp lý, đó chính là bước đầu tiên của quản lý tồn kho hiệu quả.