एक छोटी सुविधा दुकान में भी हज़ारों तरह के उत्पाद सजे होते हैं, और कारखाने के पुर्ज़ों के गोदाम में दसियों हज़ार प्रकार की वस्तुएँ रखी होती हैं। इन सभी वस्तुओं को एक जैसी बारीकी से गिनने, मँगाने और सँभालने के लिए असीमित कर्मचारियों और समय की ज़रूरत पड़ेगी। लेकिन ध्यान से देखने पर पता चलता है कि जिन वस्तुओं में बहुत अधिक पैसा फँसा होता है, उनकी संख्या अपेक्षा से कम होती है।
इसी तथ्य का भंडार प्रबंधन में उपयोग करने की विधि ‘ABC विश्लेषण (ABC Analysis)’ है। ABC विश्लेषण भंडार को वर्गीकृत करने की ऐसी तकनीक है, जिसमें प्रत्येक वस्तु के वार्षिक उपयोग मूल्य के आधार पर उसे A, B और C की तीन श्रेणियों में बाँटा जाता है और हर श्रेणी के लिए प्रबंधन की सघनता अलग रखी जाती है।
इस सामग्री में हम क्रम से ABC विश्लेषण के उद्भव की पृष्ठभूमि, श्रेणियाँ निर्धारित करने के मूल सिद्धांत, विश्लेषण करने के व्यावहारिक चरण, और फिर श्रेणी के अनुसार प्रबंधन की विधियों तथा इसकी सीमाओं की भरपाई करने वाले विभिन्न विश्लेषणों को देखेंगे।
कुछ महत्त्वपूर्ण वस्तुओं पर ध्यान केंद्रित करने वाला भंडार प्रबंधन
ABC विश्लेषण का उद्भव
ABC विश्लेषण की जड़ में यह पुराना अवलोकन है कि थोड़े से कारक समग्र परिणाम के बड़े हिस्से के लिए ज़िम्मेदार होते हैं। जब यह अवलोकन कारखानों के गोदामों के आँकड़ों से जुड़ा, तो इसने एक प्रबंधन तकनीक का रूप ले लिया।
(1) पारेतो और जुरान के अवलोकन
इतालवी अर्थशास्त्री विल्फ्रेडो पारेतो (Vilfredo Pareto) ने इस बात पर ध्यान दिया कि संपत्ति के वितरण में थोड़े से लोगों का हिस्सा बहुत बड़ा होता है। गुणवत्ता प्रबंधन विशेषज्ञ जोसेफ़ जुरान (Joseph M. Juran) ने इसे ‘महत्त्वपूर्ण अल्पसंख्या और मामूली बहुसंख्या’ के रूप में व्यक्त किया और प्रबंधन की व्यापक समस्याओं पर लागू किया।
(2) जनरल इलेक्ट्रिक का भंडार वर्गीकरण
1951 में अमेरिकी कंपनी जनरल इलेक्ट्रिक (General Electric) के फ़ोर्ड डिकी (H. Ford Dickie) ने एक लेख प्रकाशित किया, जिसका आशय था कि ‘ABC भंडार विश्लेषण छोटी रकम के बजाय बड़ी रकम पर ध्यान केंद्रित करता है’। उन्होंने भंडार को मूल्य में उसके हिस्से के आधार पर तीन समूहों में बाँटने और प्रत्येक समूह के प्रबंधन में बारीकी का स्तर अलग रखने की विधि प्रस्तुत की। इसे आज के ABC विश्लेषण की शुरुआत माना जाता है।
(3) भंडार प्रबंधन के एक बुनियादी साधन के रूप में
इसके बाद ABC विश्लेषण खरीद और भंडार प्रबंधन की पाठ्यपुस्तकों का एक अनिवार्य बुनियादी साधन बन गया। इसी सिद्धांत का व्यापक उपयोग भंडार के अलावा ग्राहकों, आपूर्तिकर्ताओं और बिक्री के उत्पादों को राजस्व में उनके योगदान के आधार पर वर्गीकृत करने में भी होता है।
A, B और C की तीन श्रेणियों का सिद्धांत
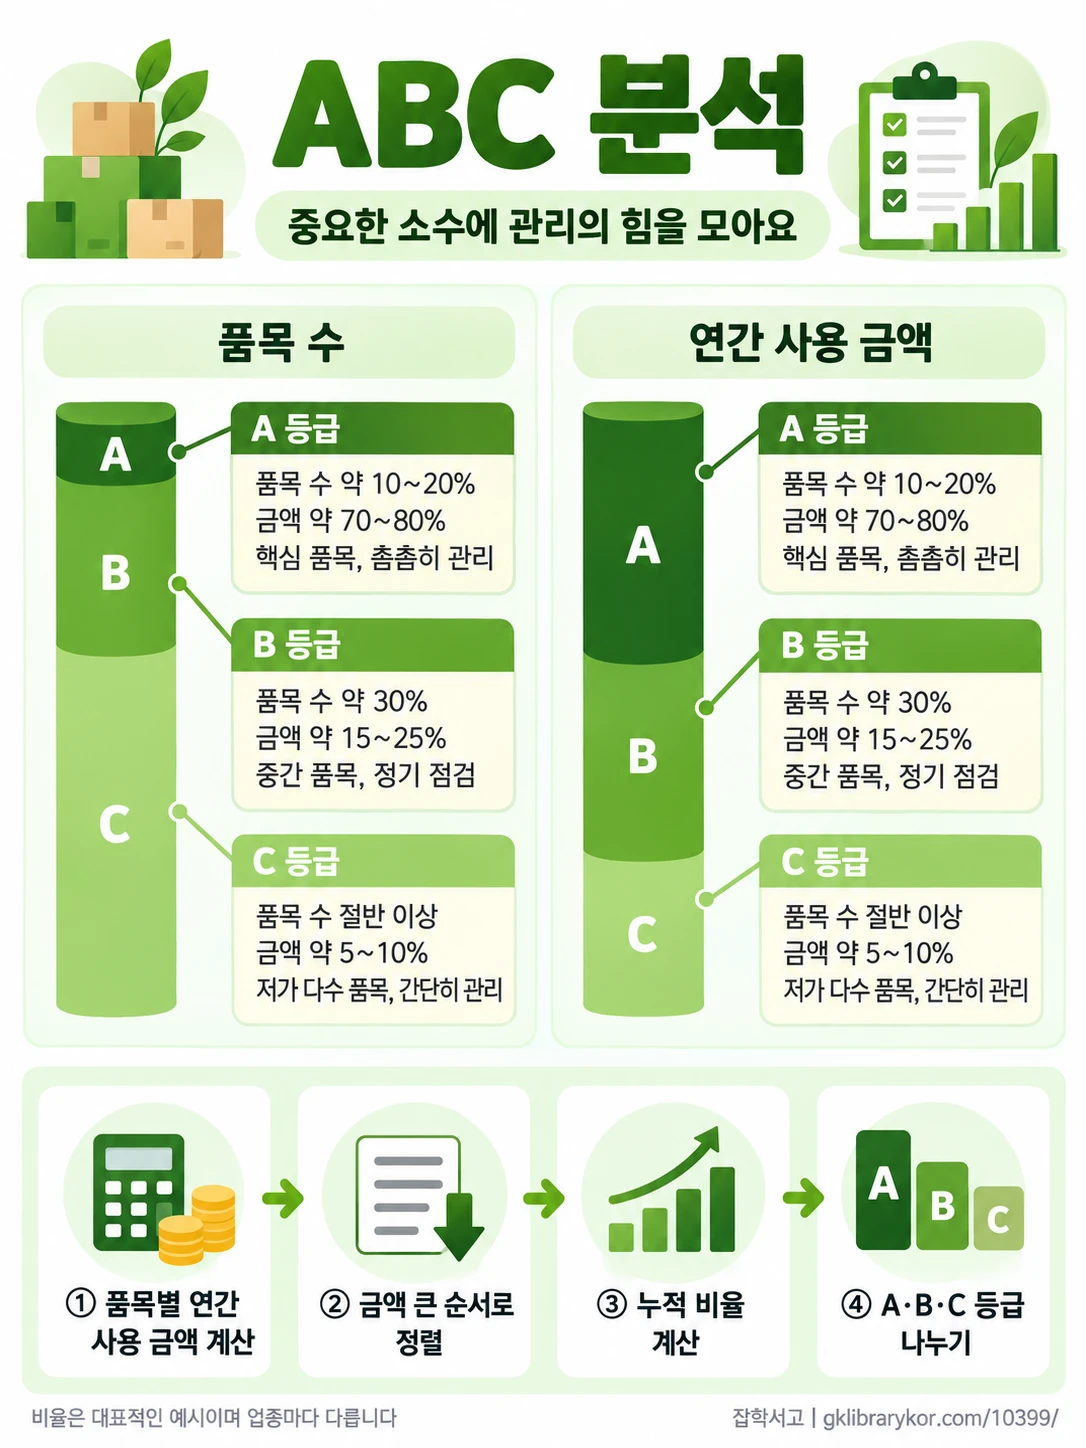
ABC विश्लेषण इस मान्यता से शुरू होता है कि भंडार की सभी वस्तुओं का मूल्य समान नहीं होता। इसलिए श्रेणियाँ वस्तुओं की संख्या के बजाय उनके मूल्य के आधार पर निर्धारित की जाती हैं।
- A श्रेणी (A Items): ये प्रमुख वस्तुएँ संख्या के लिहाज़ से केवल लगभग 10–20% होती हैं, लेकिन वार्षिक उपयोग मूल्य का लगभग 70–80% हिस्सा रखती हैं।
- B श्रेणी (B Items): ये मध्यम श्रेणी की वस्तुएँ कुल वस्तुओं की संख्या का लगभग 30% और मूल्य का लगभग 15–25% हिस्सा रखती हैं।
- C श्रेणी (C Items): ये कम कीमत वाली अनेक वस्तुएँ संख्या में आधे से अधिक होती हैं, लेकिन मूल्य में इनका हिस्सा केवल लगभग 5–10% होता है।
यहाँ दिए गए अनुपात कोई निश्चित नियम नहीं, बल्कि प्रचलित उदाहरण मात्र हैं। हर कंपनी के उद्देश्य और वस्तुओं का संयोजन अलग होता है, इसलिए श्रेणियों की सीमाएँ भी अपनी परिस्थितियों के अनुसार निर्धारित की जाती हैं।
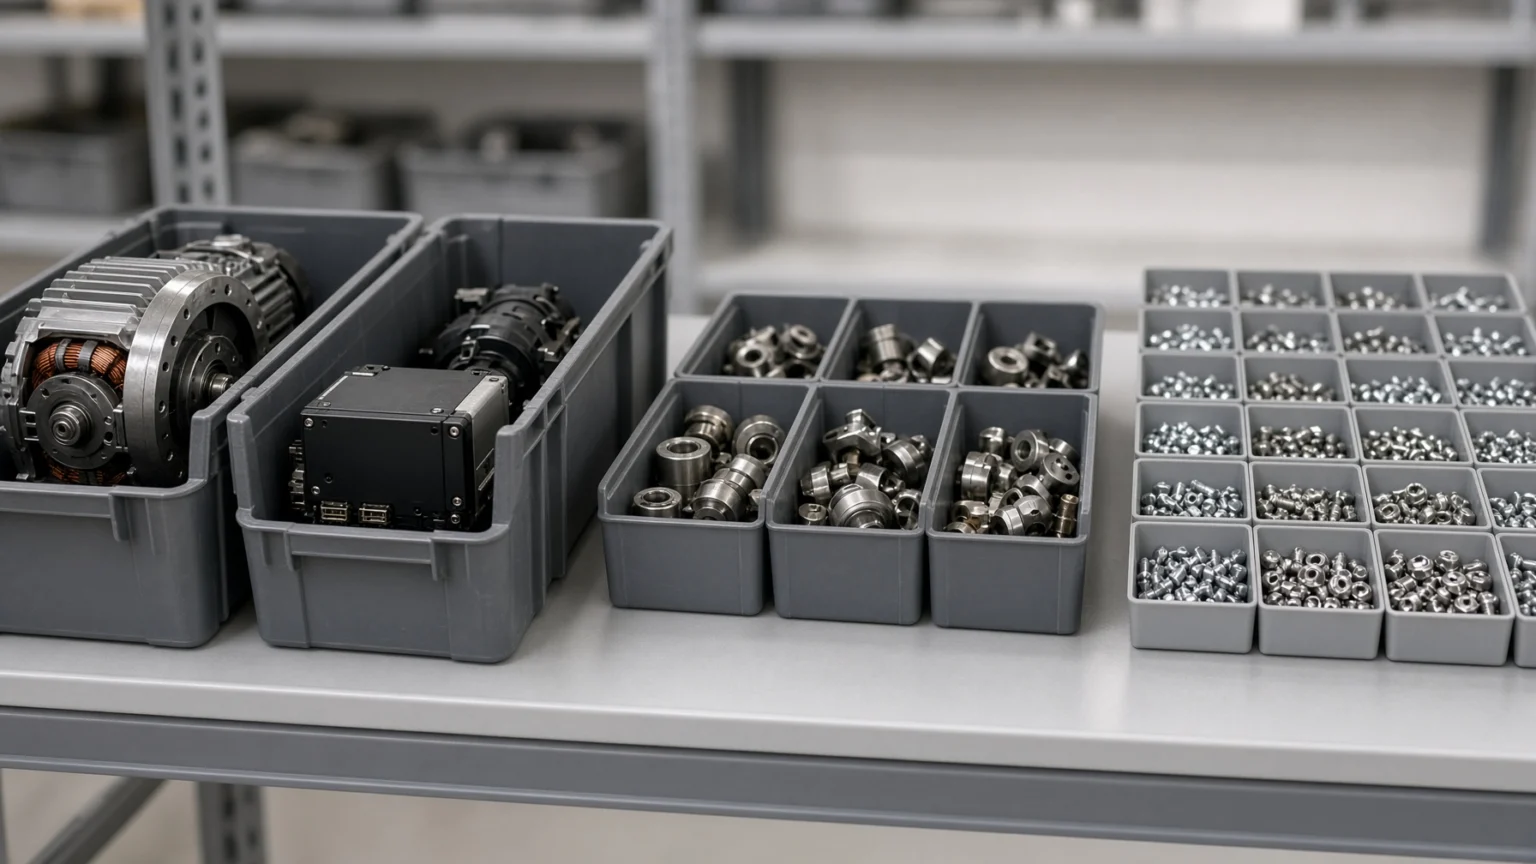
उदाहरण के लिए, 1,000 प्रकार के पुर्ज़े इस्तेमाल करने वाले किसी कारखाने में अक्सर कुछ दर्जन महँगी मोटरें या नियंत्रण उपकरण कुल मूल्य का अधिकांश हिस्सा रखते हैं, जबकि पेंचों और वॉशरों जैसी सैकड़ों प्रकार की उपभोग्य वस्तुओं का संयुक्त मूल्य भी अधिक नहीं होता।
मुख्य बात यह है कि थोड़ी सी A श्रेणी की वस्तुओं का सही प्रबंधन करके भी भंडार में फँसे अधिकांश पैसे को नियंत्रित किया जा सकता है। इसके विपरीत, बहुत अधिक संख्या में मौजूद C श्रेणी की वस्तुओं पर A श्रेणी जितना श्रम लगाने से प्रयास की तुलना में लाभ कम मिलता है।
विश्लेषण इस तरह किया जाता है
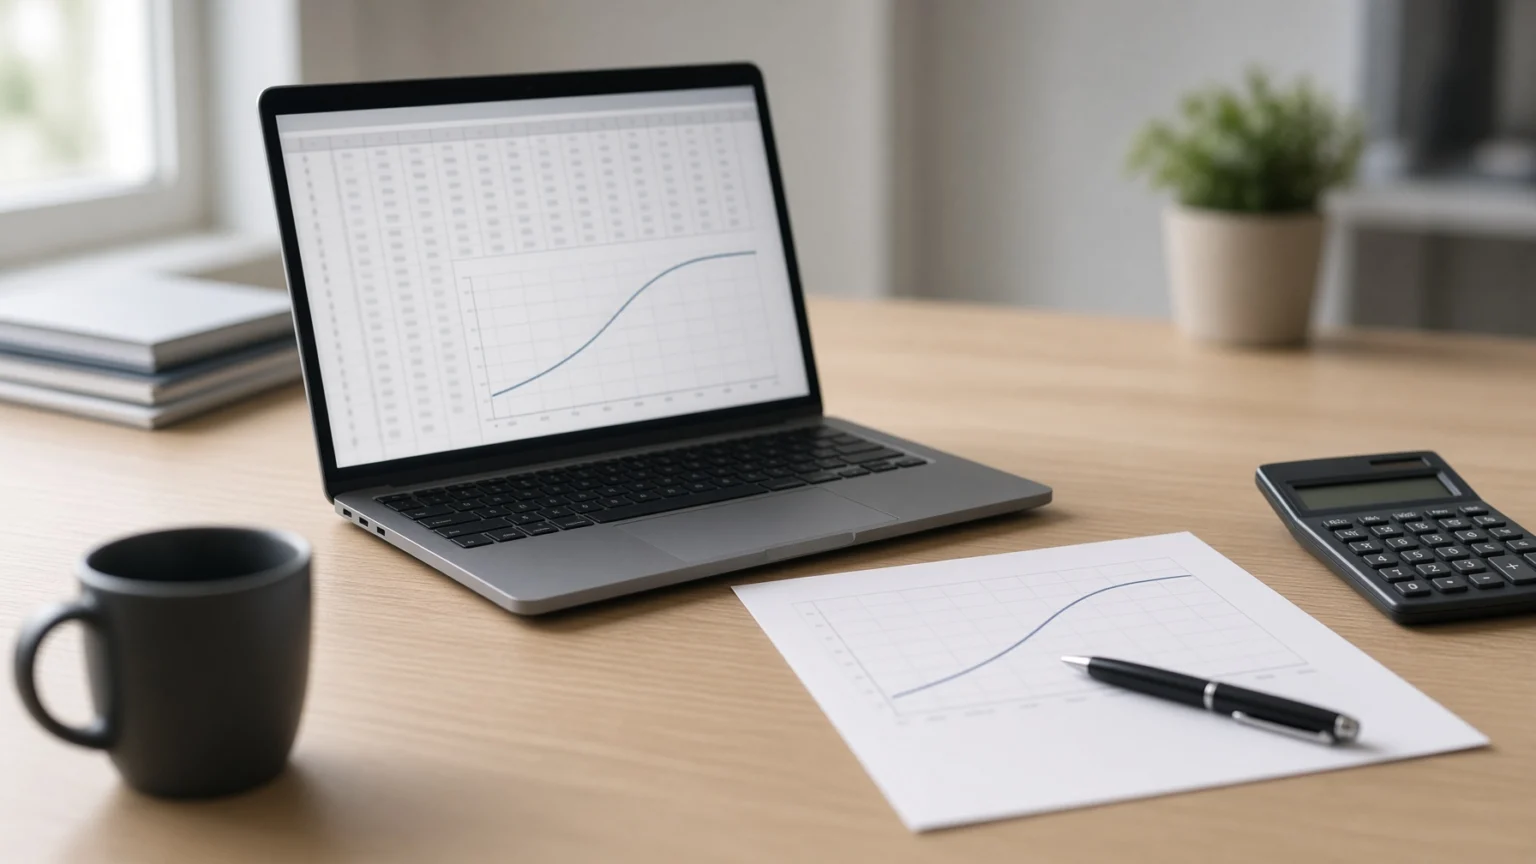
ABC विश्लेषण जटिल गणनाओं के बिना केवल एक स्प्रेडशीट प्रोग्राम से किया जा सकता है। अधिकांश उद्यम संसाधन नियोजन (ERP) प्रणालियों में भी यह एक बुनियादी सुविधा के रूप में शामिल होता है।
(1) वार्षिक उपयोग मूल्य की गणना
प्रत्येक वस्तु की एक वर्ष में उपयोग होने वाली मात्रा को उसकी प्रति इकाई कीमत से गुणा करके वार्षिक उपयोग मूल्य निकाला जाता है। सस्ते पेंचों का भी बहुत बड़ी मात्रा में उपयोग होने पर कुल मूल्य अधिक हो सकता है, इसलिए मात्रा और प्रति इकाई कीमत को साथ देखना चाहिए।
(2) मूल्य के क्रम में लगाना
वस्तुओं को सबसे अधिक वार्षिक उपयोग मूल्य से सबसे कम वार्षिक उपयोग मूल्य के क्रम में रखा जाता है। इससे जिन वस्तुओं में अधिक पैसा लगा है, वे ऊपर एक साथ दिखाई देने लगती हैं।
(3) संचयी अनुपात की गणना
ऊपर से शुरू करके वस्तुओं की संख्या और उपयोग मूल्य को क्रमशः जोड़ते हुए उनका संचयी अनुपात निकाला जाता है, ताकि पता चले कि प्रत्येक अपने कुल का कितना प्रतिशत है।
(4) वक्र की मदद से सीमाएँ खोजना
क्षैतिज अक्ष पर वस्तुओं की संख्या का संचयी अनुपात और ऊर्ध्वाधर अक्ष पर मूल्य का संचयी अनुपात रखकर वक्र खींचने पर वह शुरुआत में तेज़ी से ऊपर उठता है और फिर धीरे-धीरे समतल होने लगता है। जहाँ ढलान में बड़ा बदलाव आता है, उन बिंदुओं के आधार पर A, B और C की सीमाएँ तय की जाती हैं।
श्रेणी के अनुसार प्रबंधन और पूरक विश्लेषण
श्रेणियाँ निर्धारित करने के बाद प्रत्येक श्रेणी पर अलग नियम लागू किए जाते हैं। हालाँकि, केवल मूल्य के एक मानदंड पर ध्यान देने से कुछ पहलू छूट जाते हैं, इसलिए अक्सर अन्य विश्लेषणों की मदद से इसकी भरपाई की जाती है।
(1) प्रत्येक श्रेणी के लिए प्रबंधन की अलग सघनता
A श्रेणी की वस्तुएँ थोड़ी-थोड़ी मात्रा में बार-बार मँगाई जाती हैं, माँग के पूर्वानुमान और भंडार अभिलेखों का सटीक प्रबंधन किया जाता है तथा भंडार की भौतिक गिनती भी बार-बार की जाती है। C श्रेणी की वस्तुएँ एक बार में पर्याप्त मात्रा में मँगाकर रखी जाती हैं और सरल नियमों से सँभाली जाती हैं, ताकि ऑर्डर देने और जाँच करने में लगने वाला श्रम कम हो।
(2) गोदाम की व्यवस्था में भी उपयोग
गोदामों में ABC श्रेणियों का उपयोग वस्तुओं के स्थान तय करने के लिए भी किया जाता है, जैसे बार-बार बाहर भेजी जाने वाली वस्तुओं को निकास के पास रखना। ऐसे मामलों में मूल्य के बजाय बाहर भेजे जाने की आवृत्ति के आधार पर श्रेणियाँ तय की जाती हैं, ताकि कर्मचारियों को कम दूरी तय करनी पड़े।
(3) जब केवल मूल्य पर्याप्त नहीं होता
कुछ पुर्ज़े सस्ते होते हैं, लेकिन उनके न होने पर पूरी उत्पादन लाइन रुक जाती है। इसलिए केवल मूल्य पर आधारित वर्गीकरण की कमियों को दूर करने के लिए माँग की परिवर्तनशीलता देखने वाला XYZ विश्लेषण या वस्तु कितनी आवश्यक है, यह परखने वाला VED विश्लेषण (Vital, Essential, Desirable) साथ में इस्तेमाल किया जाता है।
ABC विश्लेषण हर चीज़ पर बराबर ध्यान देने की कोशिश में वास्तव में महत्त्वपूर्ण चीज़ों के छूट जाने से बचाता है। यह तय करता है कि सीमित कर्मचारियों और समय का पहले कहाँ उपयोग किया जाए, इसलिए यह भंडार प्रबंधन के साथ-साथ खरीद और गोदाम संचालन की समग्र प्राथमिकताएँ तय करने का आधार भी बनता है।
पहले यह पहचानना कि क्या अधिक महत्त्वपूर्ण है और फिर प्रबंधन के प्रयासों को उचित अनुपात में बाँटना ही कुशल भंडार प्रबंधन की दिशा में पहला कदम है।