En esta ocasión queremos preparar un material sobre el presupuesto que se gestiona en las bibliotecas públicas. La elaboración del presupuesto de una biblioteca pública consiste en formular, analizar y aprobar el plan de actividades del siguiente ejercicio fiscal y expresarlo en términos financieros y en importes monetarios para preparar las propuestas de ingresos y de gastos.
Elaboración del presupuesto de las bibliotecas públicas
 Fuerte pugna por un presupuesto limitado
Por lo general, la elaboración del presupuesto comienza 6 meses antes del inicio del siguiente ejercicio fiscal y abarca desde la solicitud presupuestaria hasta su aprobación definitiva, pasando por los ajustes. En este contexto, el ejercicio fiscal es el período de vigencia del presupuesto que se establece para delimitar con claridad el período al que corresponden los ingresos y los gastos.
Este proceso puede considerarse parte del ámbito político, ya que en él intervienen tanto el departamento responsable de la biblioteca como el personal a cargo, entre otros, y se movilizan todos los recursos que ofrecen las relaciones personales y el poder.
Un término adecuado para describir este fenómeno es «política presupuestaria». Según la definición del diccionario de administración pública, la política presupuestaria (budget politics) consiste en que quienes participan en las decisiones presupuestarias recurren a su influencia para que sus preferencias y valores queden reflejados en el presupuesto.
Como la presupuestación consiste en distribuir recursos limitados, los participantes compiten entre sí y recurren a su influencia para obtener mayores beneficios presupuestarios. La expresión alude a la pugna que se produce en ese proceso.
Tipos de financiación de las bibliotecas públicas
- Recursos propios. Comprenden los impuestos locales previstos en la Ley de Impuestos Locales, los ingresos no tributarios y los títulos de deuda local.
- Recursos transferidos. Comprenden, entre otros, las transferencias fiscales con las que el Estado complementa los recursos locales y las subvenciones que el Estado, las ciudades o las provincias conceden para compensar la insuficiencia de recursos de las entidades locales de base o promover la equidad.
- Donaciones. Se contemplan en el artículo 9 de la Ley de Bibliotecas (donaciones en dinero y de otros tipos).
Principios de la gestión presupuestaria de las bibliotecas públicas
 Gestión presupuestaria transparente
Dado que el presupuesto de la biblioteca se financia con impuestos, debe gestionarse con transparencia y conforme a los principios establecidos. El Estado y las entidades locales fijan en sus directrices varios principios de gestión presupuestaria, entre ellos los siguientes.
- Principio de universalidad presupuestaria. La biblioteca registra todos los ingresos y desembolsos del ejercicio como ingresos y gastos presupuestarios, respectivamente, y los incorpora íntegramente al presupuesto. Es el más básico de los principios presupuestarios.
- Principio de prohibición del uso directo de los ingresos. La biblioteca debe ingresar todos sus recursos en la entidad recaudadora designada y abstenerse de utilizarlos directamente, salvo que la legislación aplicable disponga otra cosa.
- Principio de independencia de los ejercicios fiscales. Los gastos en que incurra la biblioteca en cada ejercicio fiscal deben financiarse con los ingresos presupuestarios del mismo ejercicio.
- Principio de saneamiento financiero. La biblioteca debe gestionar sus finanzas de forma sana y actuar de conformidad con las políticas del Estado y de las entidades locales.
- Principio de aprobación previa y publicidad. La persona que dirige la biblioteca debe presentar el informe financiero a la máxima autoridad de la entidad local y darlo a conocer a los residentes de la localidad, conforme a lo dispuesto por decreto presidencial.
- Principio de unidad presupuestaria. En la gestión del presupuesto se unifican el contenido, la estructura y el formato para mantener un orden coherente.
Criterios de asignación presupuestaria de las bibliotecas públicas
 Asignación presupuestaria de las bibliotecas públicas
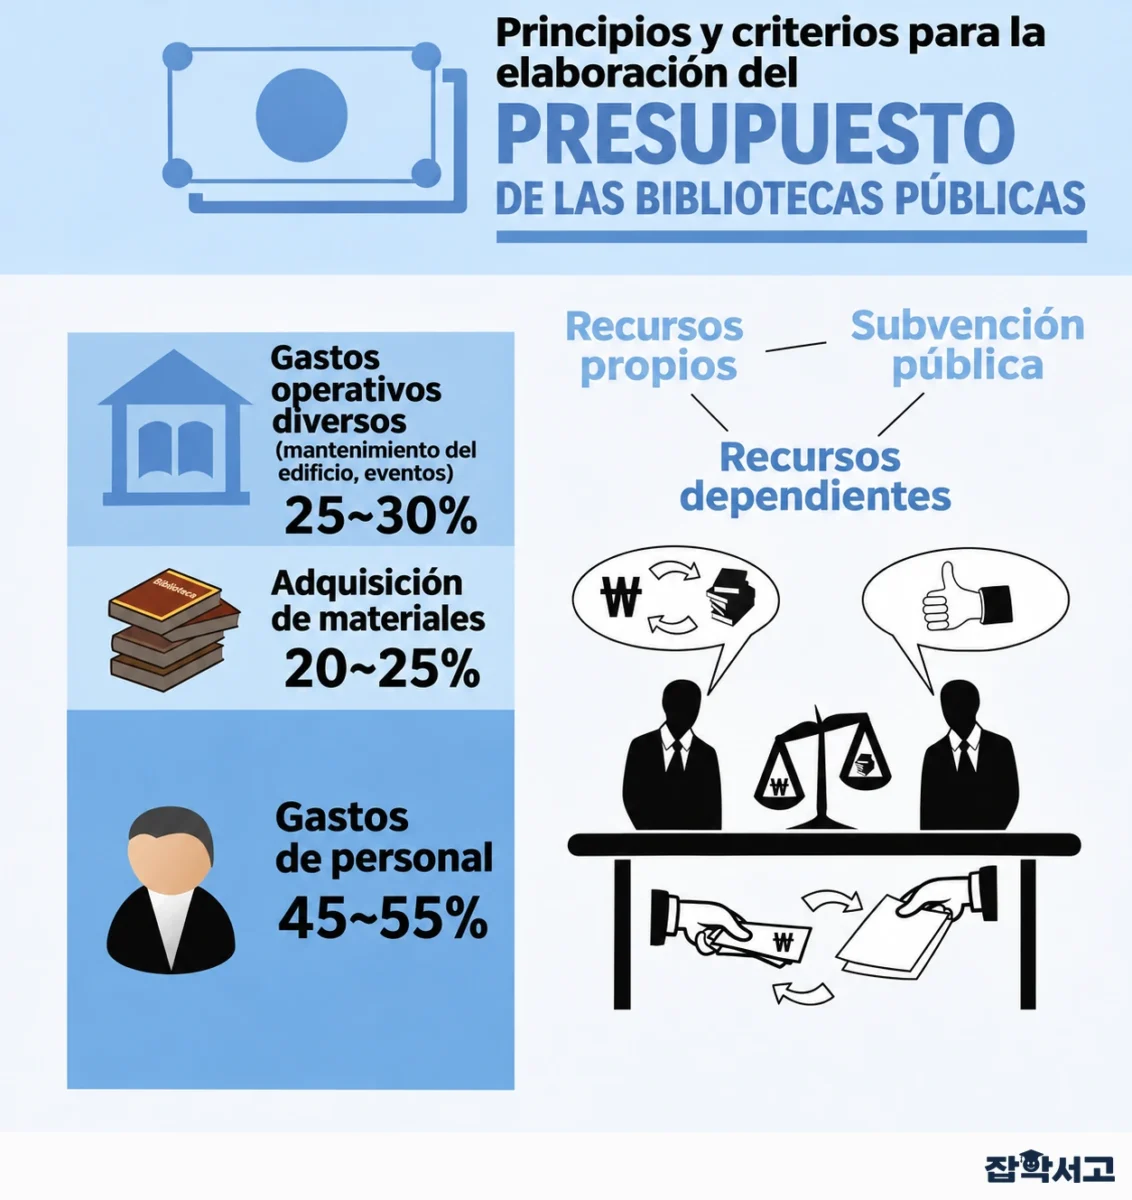
El presupuesto de las bibliotecas públicas se divide en gastos de personal, gastos de adquisición de materiales y otros gastos de funcionamiento. La Asociación Coreana de Bibliotecas (KLA) recomienda destinar entre el 25 y el 30 % a otros gastos de funcionamiento, entre el 20 y el 25 % a la adquisición de materiales y entre el 45 y el 55 % a los gastos de personal.
Sin embargo, en la práctica, el porcentaje destinado a la adquisición de materiales queda muy por debajo del criterio establecido, por lo que es necesario reducir la proporción asignada a otros gastos de funcionamiento y aumentar la partida de adquisición de materiales.
Con esto hemos repasado la asignación presupuestaria de las bibliotecas públicas, sus criterios y los principios que deben observarse en la práctica. Como los recursos con los que funcionan las bibliotecas proceden de los impuestos que paga la ciudadanía, hay que asegurarse de que reviertan plenamente en beneficio de los usuarios.
Para lograrlo, quienes intervienen en la gestión administrativa deben dejar de disputar los fondos en beneficio de sus propios departamentos, y debe asignarse y utilizarse una parte mayor del presupuesto que en la actualidad para adquirir materiales y organizar programas de actividades para los usuarios.