创业或启动新的业务项目时,许多人首先紧盯的指标就是“营业收入”。然而,许多企业和个体经营者即使月营业收入达到数千万韩元,仍因持续亏损而关门,这样的案例并不少见。营业收入不断增长,银行账户余额却不断减少,原因是什么呢?
原因就在于,他们没有准确理解和计算“盈亏平衡点(Break-Even Point, BEP)”。盈亏平衡点是指在一定期间内,总营业收入(Revenue)与总成本(Total Cost)恰好相等,既不盈利也不亏损的那个点。
在工商管理中,盈亏平衡点不仅仅是一个简单的会计公式,更是企业为生存必须跨越的“最低底线”,也是判断业务盈利能力的核心指标。本文将系统介绍盈亏平衡点的核心构成要素、计算方法、实际案例,以及通过降低盈亏平衡点来实现利润最大化的经营策略。
盈亏平衡点的结构及其在经营管理中的应用
成本的两种面貌:固定成本与变动成本
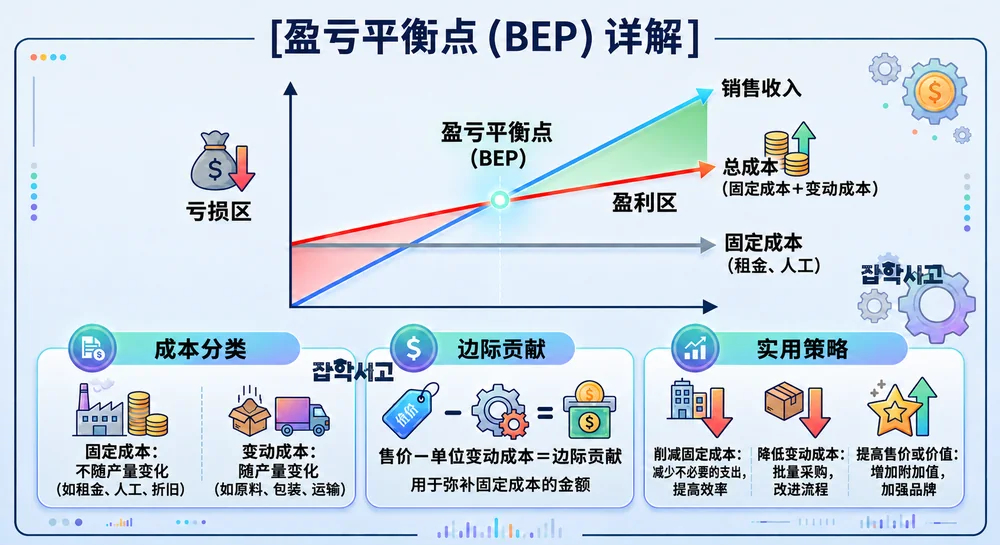
要理解盈亏平衡点,首先必须将企业的所有成本明确划分为“固定成本”和“变动成本”。
固定成本(Fixed Cost, FC)
概念:无论产品产量或服务销量如何变化,每月或每年都会固定发生的成本。
主要项目:办公室及店铺租金、正式员工工资、设备折旧费、保险费、通信费等。
特点:即使销量为0件,固定成本仍会照常发生,造成同样金额的资金流出。
变动成本(Variable Cost, VC)
概念:随产品产量或服务销量的增加和减少而成正比变化的成本。
主要项目:原材料费、包装材料费、兼职人员的时薪、销售佣金、配送费等。
特点:销量越大,总变动成本也会随之增加,但每1件产品的单位变动成本往往保持不变。
理解盈亏平衡点的结构

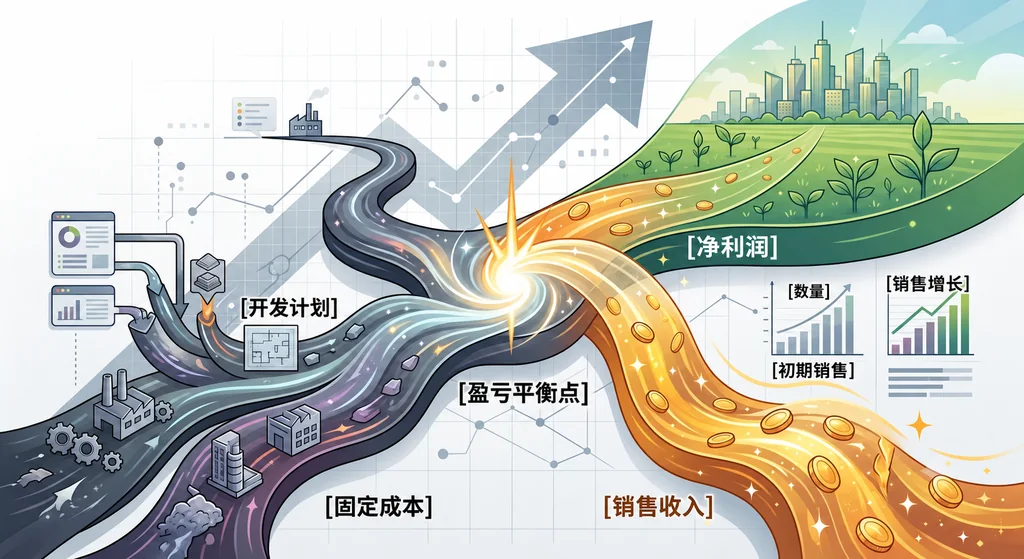
营业收入线与总成本(固定成本+变动成本)线相交的点,就是盈亏平衡点(BEP)。销量低于这个点时,企业处于损失区间(亏损);从超过这个点的那一刻起,产生的营业收入便转入纯利润区间(盈利)。
盈亏平衡点的计算公式与边际贡献
计算盈亏平衡点时,核心概念是“边际贡献(Contribution Margin)”。
边际贡献 = 售价 - 单位变动成本
边际贡献是指售出1件产品后,扣除变动成本所剩下的“为弥补固定成本作出贡献的金额”。当边际贡献完全弥补固定成本之后,此后产生的边际贡献就直接成为企业的营业利润。
基于这一概念,盈亏平衡销量及营业收入的计算公式如下。
盈亏平衡销量 = 固定成本 /(单位售价 - 单位变动成本)
(即固定成本 / 单位边际贡献)
盈亏平衡营业收入 = 固定成本 / 边际贡献率
(其中,边际贡献率 = 边际贡献 / 售价)
帮助理解的实际案例:计算“摩卡咖啡馆”的盈亏平衡点
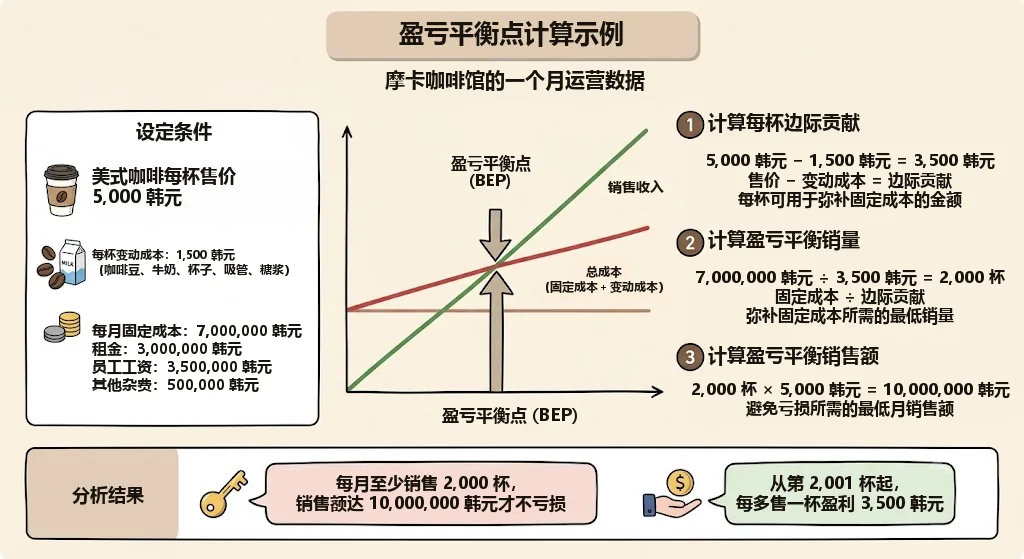
为了帮助理解,我们以手工咖啡专门店“摩卡咖啡馆”一个月的经营数据为例。
- 条件设定
- 1杯美式咖啡的售价:5,000韩元
- 每1杯的变动成本:1,500韩元(咖啡豆、牛奶、杯子、吸管、糖浆的费用)
- 每月固定成本:7,000,000韩元(租金300万韩元 + 员工月薪350万韩元 + 其他杂费50万韩元)
第1步:计算每1杯的边际贡献
5,000韩元(售价)- 1,500韩元(变动成本)= 3,500韩元(边际贡献)
(也就是说,每卖出一杯咖啡,就能以3,500韩元逐步弥补总额为700万韩元的固定成本。)
第2步:计算盈亏平衡销量
7,000,000韩元(固定成本)/ 3,500韩元(边际贡献)= 2,000杯
第3步:计算盈亏平衡营业收入
2,000杯 x 5,000韩元 = 10,000,000韩元
分析结果
“摩卡咖啡馆”每月至少需要销售2,000杯咖啡(平均每天约67杯),实现1,000万韩元的月营业收入,才能避免亏损。从第2,001杯开始,每售出1杯咖啡,就会留下3,500韩元的净利润。
降低盈亏平衡点的3种经营策略
经营者的目标是尽可能降低盈亏平衡点,迅速转向盈利的经营结构。降低盈亏平衡点的实际策略大致分为三类。
降低固定成本
这一策略包括搬迁到租金较低的地区,或减少常驻人员并引入自动化和外包。固定成本降低后,达到盈亏平衡所需的销量就会直接减少。
降低单位变动成本
具体做法包括通过大批量采购原材料降低单价,以及通过提高流程效率缩短兼职人员的劳动时间等。变动成本降低后,每杯的边际贡献就会增加,从而更快达到盈亏平衡点。
降低/提高售价与提升附加价值
单纯提高价格可能导致销量下降,因此,应采取提升品牌价值或推出套餐等策略,增加单位边际贡献。
决策的最后一环:盈亏平衡分析
盈亏平衡点(BEP)并非汇总过去财务结果的滞后指标,而是决定未来经营方向的前瞻性决策工具。
在推出新业务前验证“这项业务的目标是否切实可行”、为新产品制定合理售价,或开展折扣促销时,盈亏平衡分析都是必不可少的。准确掌握盈亏平衡点的经营者,可以依据数据设定目标销量,而不依赖感觉或直觉,从而大幅降低风险。
业务的成败不在于赚得有多少,而在于何时能够超过盈亏平衡点。为了高效分配经营资源,打造内在经营结构健康的企业,养成定期更新和管理盈亏平衡分析的习惯尤为重要。