起業したり、新たな事業プロジェクトを始めたりするとき、多くの人が真っ先にこだわる指標は「売上高」です。しかし、多くの企業や個人事業主が月商数千万ウォンを達成しながらも赤字に苦しみ、廃業する事例は珍しくありません。売上が増えても銀行口座の残高が減っていくのは、なぜでしょうか。
その原因は、「損益分岐点(Break-Even Point, BEP)」を正確に理解し、計算していなかったことにあります。損益分岐点とは、一定期間に発生した総売上高(Revenue)と総費用(Total Cost)がちょうど一致し、利益も損失も生じない点を意味します。
経営学において損益分岐点は、単なる会計の公式を超え、企業が生き残るために超えなければならない「最低限のライン」であり、事業の収益性を判断する重要な指標です。本資料では、損益分岐点の主要な構成要素から計算方法、実践的な事例、さらに損益分岐点を引き下げて利益を最大化する経営戦略まで、体系的に取り上げます。
損益分岐点の構造と経営への活用
費用の二つの顔:固定費 vs 変動費

損益分岐点を理解するために、まず行うべき作業は、企業のすべての費用を「固定費」と「変動費」に明確に分けることです。
固定費(Fixed Cost, FC)
概念:製品の生産量やサービスの販売量にかかわらず、毎月または毎年、一定額が発生する固定的な費用です。
主な項目:オフィスや店舗の賃借料、正社員の人件費、設備の減価償却費、保険料、通信費など。
特徴:販売量が0個でも、固定費は同じ額の支出として発生します。
変動費(Variable Cost, VC)
概念:製品の生産量やサービスの販売量の増減に直接比例して変動する費用です。
主な項目:原材料費、包装資材費、アルバイトの時給、販売手数料、配送料など。
特徴:販売量が増えるほど変動費の総額も増加しますが、製品1個にかかる単位当たり変動費は一定に保たれることが多くあります。
損益分岐点の構造を理解する
売上高の線と総費用(固定費+変動費)の線が交わる点が、損益分岐点(BEP)です。この点より販売量が少なければ損失の領域(赤字)にとどまり、この点を超えた瞬間から発生する売上は、純粋な利益の領域(黒字)へと転じます。
損益分岐点の計算式と貢献利益
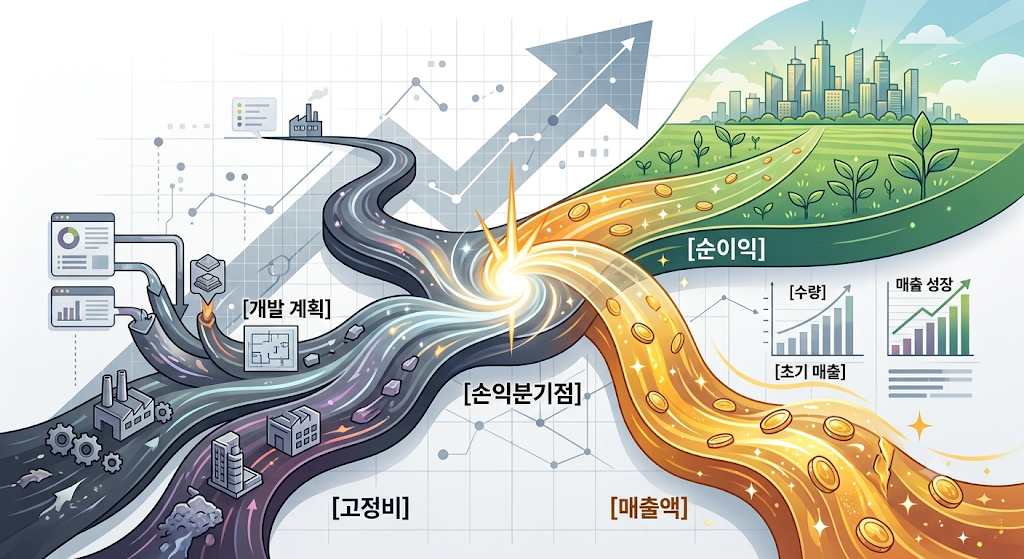
損益分岐点を算出する際に重要となる概念が、「貢献利益(Contribution Margin)」です。
貢献利益 = 販売価格 - 単位当たり変動費
貢献利益とは、製品を1個売ったときに変動費を差し引いて残る、「固定費の回収に寄与(貢献)する金額」を意味します。貢献利益で固定費をすべて賄った後は、それ以降に発生する貢献利益がそのまま企業の営業利益となります。
これに基づく損益分岐点の販売数量と売上高の計算式は、次のとおりです。
損益分岐点販売数量 = 固定費 /(単位当たり販売価格 - 単位当たり変動費)
(つまり、固定費 / 単位当たり貢献利益)
損益分岐点売上高 = 固定費 / 貢献利益率
(ただし、貢献利益率 = 貢献利益 / 販売価格)
理解を深める実践例:カフェ「モカ」の損益分岐点の算出
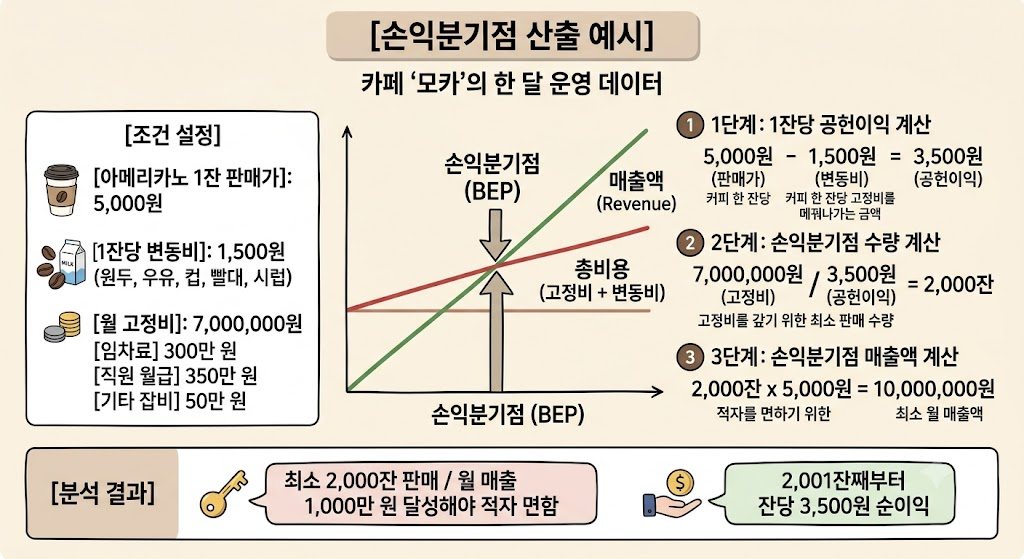
理解を深めるために、手作りコーヒーの専門店「カフェ・モカ」の月間運営データを例に挙げてみましょう。
- 条件設定
- アメリカーノ1杯の販売価格:5,000ウォン
- 1杯当たりの変動費:1,500ウォン(コーヒー豆、牛乳、カップ、ストロー、シロップの費用)
- 月間固定費:7,000,000ウォン(賃借料300万ウォン+従業員の月給350万ウォン+その他の雑費50万ウォン)
ステップ1:1杯当たりの貢献利益を計算
5,000ウォン(販売価格)- 1,500ウォン(変動費)= 3,500ウォン(貢献利益)
(つまり、コーヒーを一杯売るたびに、固定費700万ウォンを3,500ウォンずつ埋め合わせていくことになります。)
ステップ2:損益分岐点販売数量を計算
7,000,000ウォン(固定費)/ 3,500ウォン(貢献利益)= 2,000杯
ステップ3:損益分岐点売上高を計算
2,000杯 x 5,000ウォン = 10,000,000ウォン
分析結果
「カフェ・モカ」は、月に最低2,000杯(一日平均約67杯)のコーヒーを販売し、月商1,000万ウォンを達成して初めて赤字を免れます。2,001杯目からは、販売するコーヒー1杯当たり3,500ウォンの純利益が残ります。
損益分岐点を引き下げる3つの経営戦略
経営者の目標は、損益分岐点をできる限り引き下げ、速やかに黒字体質へと転換することです。損益分岐点を引き下げる実践的な戦略は、大きく三つに分けられます。
固定費の削減
賃借料が安い地域へ移転したり、常駐する人員を減らして自動化や外部委託を導入したりする戦略です。固定費が減ると、損益分岐点に達するために必要な販売数量が直接減少します。
単位当たり変動費の削減
原材料の大量購入による単価の引き下げや、工程の効率化によるアルバイトの労働時間の短縮などが該当します。変動費が減ると一杯当たりの貢献利益が増加し、損益分岐点に早く到達します。
販売価格の引き下げ・引き上げと高付加価値化
単に価格を上げるだけでは販売量の減少につながるおそれがあるため、ブランド価値を高めたり、セットメニューを組み合わせたりすることで、単位当たりの貢献利益を増やす戦略を取る必要があります。
意思決定の仕上げとなる損益分岐点分析
損益分岐点(BEP)は、過去の財務結果を集計する遅行指標ではなく、将来の経営方針を決める先行的な意思決定ツールです。
新規事業を世に出す前に「この事業の目標値は、本当に実現可能なのか」を検証するとき、新製品の適正な販売価格を設定するとき、あるいは割引キャンペーンを実施するとき、損益分岐点分析は欠かせません。損益分岐点を正確に把握している経営者は、勘や直感に頼らず、データに基づく目標販売量を設定することで、リスクを大幅に減らせます。
事業の成否は、どれだけ多く稼ぐかではなく、いつ損益分岐点を超えられるかにかかっています。経営資源を効率よく配分し、健全な体質の企業をつくるには、損益分岐点分析を定期的に更新し、管理する習慣が何よりも重要です。