本篇将介绍企业或组织在经营过程中管理和评估绩效的方法。绩效管理是一种组织管理方法,通过提供反馈,使组织成员能够高效履行职责并达成目标,同时构建组织环境,使这些工作能够系统地开展。
本资料将介绍的绩效管理方法是长期以来一直使用的管理方法 MBO以及为了完善它而在90年代提出的概念 BSC。
初次接触或不熟悉这些概念时,可能会觉得有些难以理解。为此,我们制作了简单的示意图,帮助大家更容易地理解。接下来,将逐一详细介绍MBO和BSC。
MBO
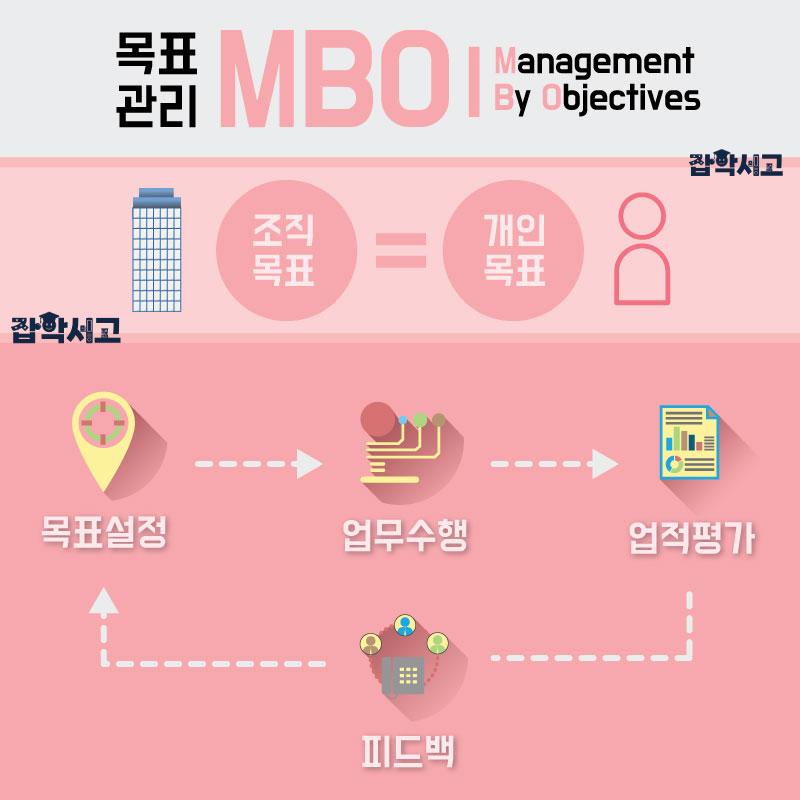 MBO(目标管理)的概念与循环过程
MBO(management by objectives)也称为“目标管理”。这一概念由彼得·德鲁克在其著作《管理的实践》中提出,并在1960年代逐步形成体系。
这种管理方法将组织目标与个人目标联系起来,通过明确的目标激发组织成员的积极性,并通过实现共同目标,同时满足个人的兴趣和需求。
它重视以个人设定的目标为基础的自我管理,其范围涵盖从战略到日常工作的各个方面。在设定目标时,需要检查以下因素:目标是否具体且可衡量?是否可执行且现实?达成期限是否明确?
MBO的管理过程首先设定组织目标与个人目标,然后开展工作以实现这些目标。随后评估工作绩效,向成员提供反馈,并进行奖励或人事考核。各要素需要参考的事项如下。
- 目标设定:可衡量的短期目标
- 参与:假设下属具备各自执行和控制自身目标的能力
- 反馈:MBO中最重要的要素,必须建立机制,确保反馈能够双向进行。明确的反馈能够提升解决问题的能力和履行职责的能力。
 MBO的局限
然而,MBO的管理方式往往从“by——通过目标”变成“for——为了目标”,从而倾向于以结果为中心来使用,同时存在未能考虑个人发展与学习的局限。
除此之外,MBO在多个方面表现出的局限,将在本文底部通过与BSC的比较再次进行探讨。
BSC
 BSC——平衡绩效评估
BSC(Balanced Score Card)是罗伯特·卡普兰和戴维·诺顿提出的一种业务绩效衡量方法。其特点是,除了财务指标,还同时管理用于衡量组织绩效的先行指标。
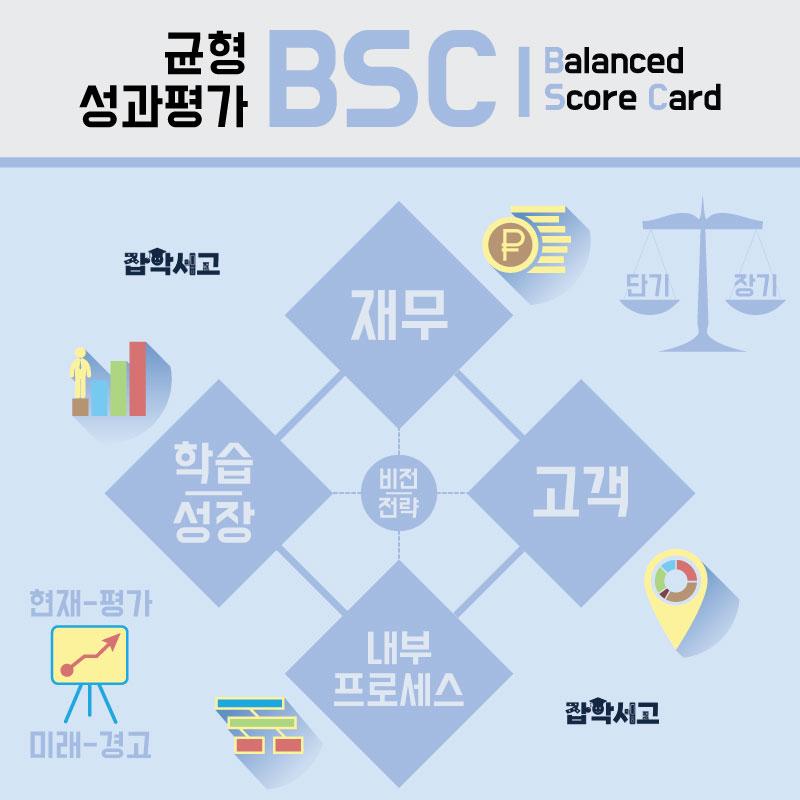
它是一种绩效衡量记录表,为实现组织目标与愿景,将企业绩效划分为财务、客户、内部流程、学习与成长等4项绩效指标进行综合评估。
- 财务:为履行使命,应筹集并投入多少资金?
- 客户:应向客户展示什么价值和政策效果?
- 内部流程:为提高政策质量,哪些流程必须表现卓越?
- 学习与成长:应如何提升组织能力?
BSC通过均衡调整这4项核心指标来制定战略目标,使短期目标价值与长期目标价值相互协调,同时也可用于评估现状,并对未来发挥预警作用。
MBO与BSC的比较
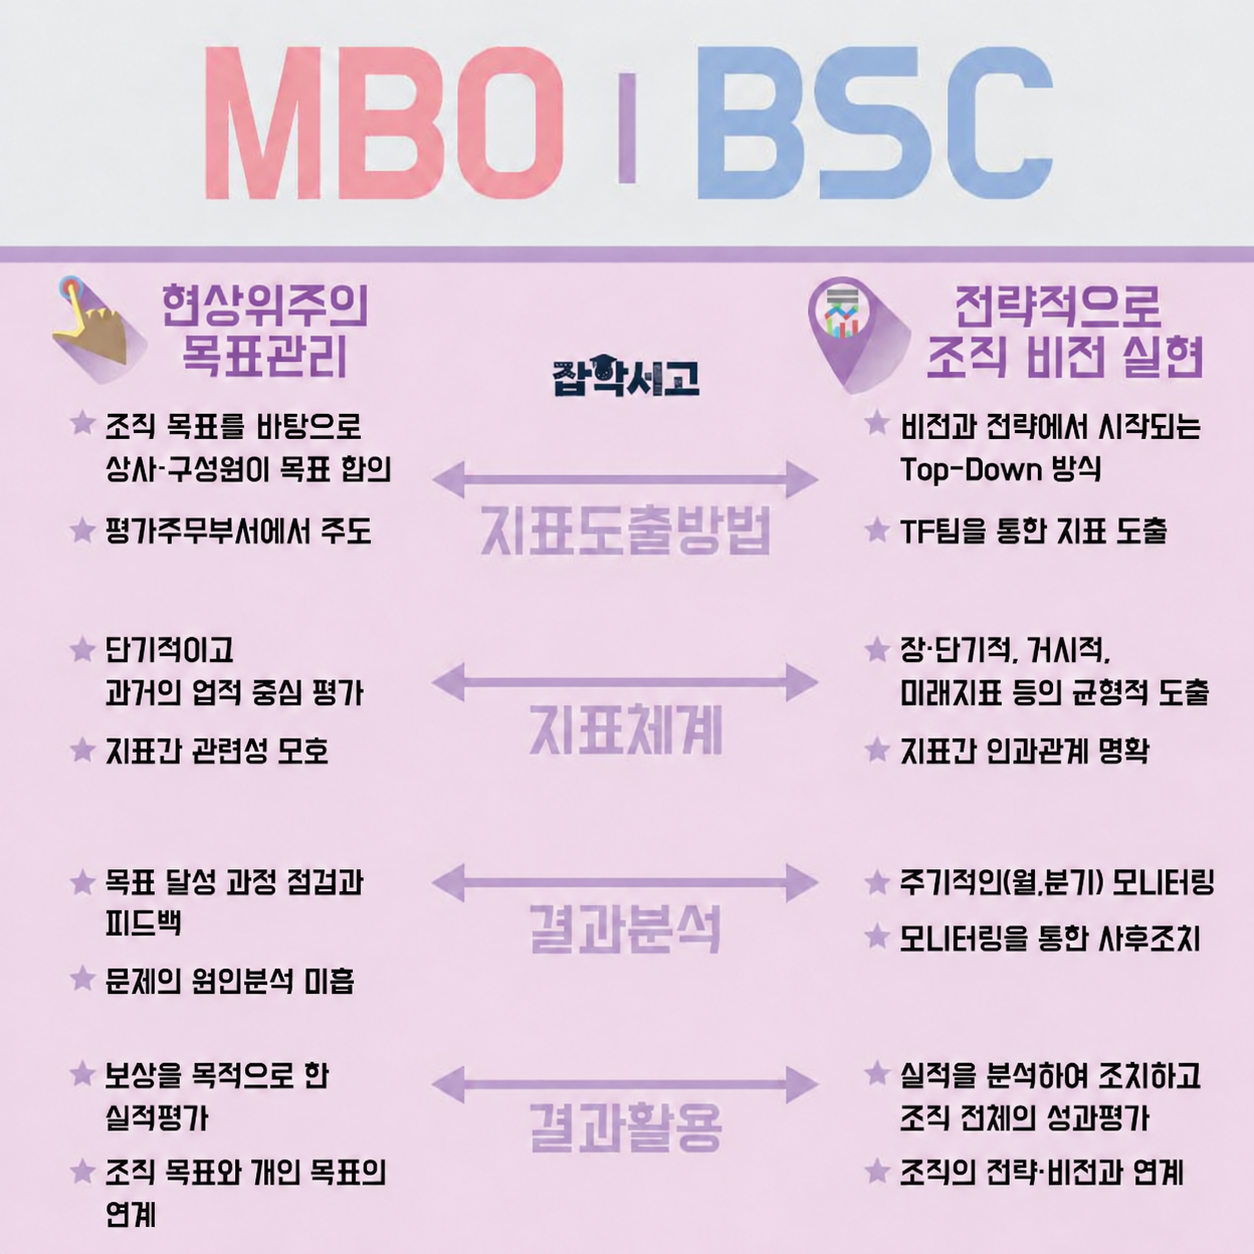 MBO与BSC的比较 这是对运作方式和设计重点的简化比较,并非适用于所有组织的统一划分;BSC中的因果关系也是需要检验的战略假设。
MBO具有较强的短期倾向,而BSC是在此基础上进一步完善的综合、均衡的绩效管理方法,两者从指标制定过程到结果运用等多个方面都存在差异。
总体而言,BSC被认为更有效率,相关总结如上图所示,下文则将其内容以文字形式呈现。
※ MBO——以现状为中心的目标管理
- 上级与成员以组织目标为基础共同设定目标
- 由负责评估的主管部门主导
- 短期、以过去业绩为中心的评估
- 指标之间的关联性模糊
- 定期检查目标达成进展并提供反馈
- 对问题原因的分析不足
- 以奖励为目的的业绩评估
- 将组织目标与个人目标相衔接的绩效评估
※ BSC——通过战略实现组织愿景
- 从愿景与战略开始的Top-Down方式
- 通过TF团队制定指标
- 以参与和讨论为中心
- 均衡制定长期、短期、宏观、未来等方面的指标
- 指标之间的因果关系明确
- 定期监测(每月、每季度)
- 通过监测采取后续措施
- 分析业绩并采取措施,评估整个组织的绩效
- 与组织战略、愿景相联系
以上介绍了组织中管理绩效的方法MBO与BSC。作为经过完善的概念,BSC在某些方面确实显得比MBO更加均衡且更有效率。
不过,引入BSC需要考虑多个方面,而且它更关注组织愿景,而非成员个人层面,因此呈现出与MBO不同的特点。所以,应充分理解MBO和BSC的特点,采用符合自身组织性质的绩效管理方法。