Khi xem tin ngân hàng trung ương vừa bơm thêm tiền mới, bạn có bao giờ tự hỏi số tiền đó sẽ vào túi ai đầu tiên không? Ai cũng biết rằng khi lượng tiền tăng lên thì giá cả sẽ tăng, nhưng không phải mọi mặt hàng đều tăng giá cùng lúc và cùng một tỷ lệ. Tùy vào việc tiền mới đi vào đâu trước, có người được lợi và có người chịu thiệt, và hiện tượng này được gọi là hiệu ứng Cantillon (Cantillon Effect).
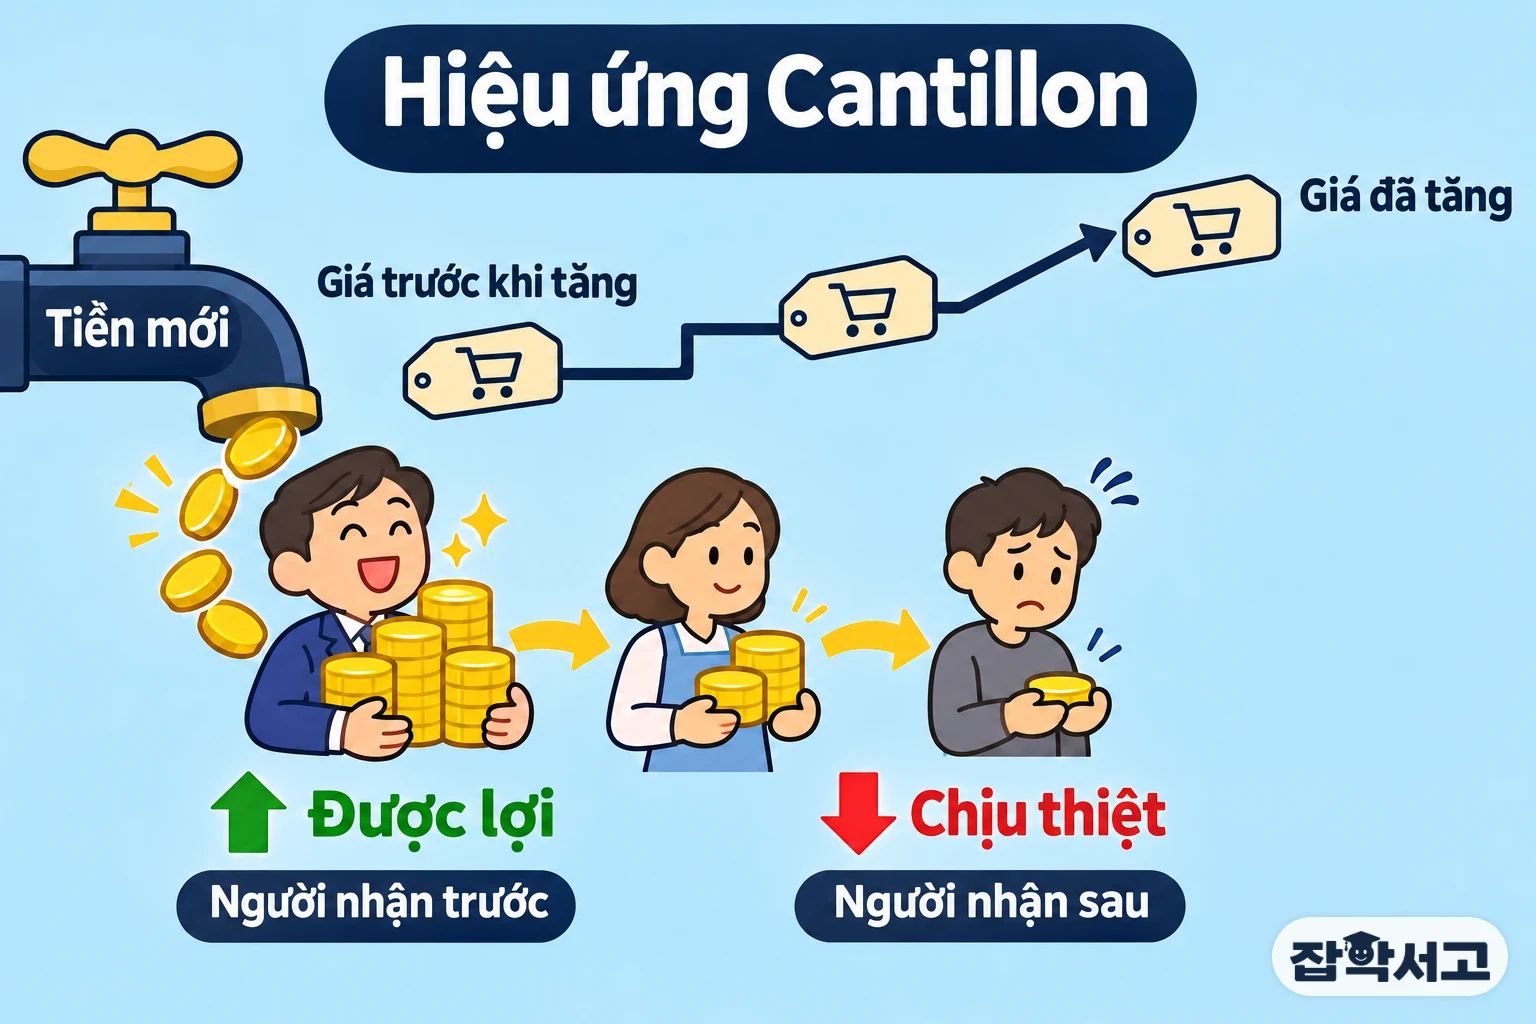
Nói một cách đơn giản, hiệu ứng Cantillon có nghĩa là ‘hiện tượng người nhận được tiền mới tạo ra trước có thể tiêu nó trước khi giá cả tăng nên được lợi, còn người nhận sau phải trả mức giá đã tăng nên chịu thiệt’. Hiện tượng này mang tên Richard Cantillon, một chủ ngân hàng gốc Ireland hoạt động ở Paris vào đầu thế kỷ 18, người đầu tiên giải thích nó một cách có hệ thống.
Trong bài viết này, chúng ta sẽ lần lượt tìm hiểu ý nghĩa và nguồn gốc của hiệu ứng Cantillon, con đường lan tỏa của tiền mới, các ví dụ từ mỏ bạc đến nới lỏng định lượng, và cuối cùng là những tranh luận cũng như giới hạn xoay quanh khái niệm này.
Sự phân phối vô hình do thứ tự tiền đến tạo ra, thế giới của hiệu ứng Cantillon
1. Ý nghĩa và nguồn gốc của hiệu ứng Cantillon
Richard Cantillon sinh vào những năm 1680 tại vùng Kerry, Ireland, và trở nên giàu có nhờ làm chủ ngân hàng ở Paris. Khoảng năm 1730, ông viết cuốn Tiểu luận về bản chất của thương mại nói chung (Essai sur la Nature du Commerce en Général). Bản thảo này được lưu truyền dưới dạng chép tay và chỉ được xuất bản bằng tiếng Pháp vào năm 1755, sau khi ông qua đời.
(1) Cuốn sách được gọi là cái nôi của kinh tế học
Vào cuối thế kỷ 19, nhà kinh tế học người Anh William Stanley Jevons đã tìm lại cuốn sách bị lãng quên này và gọi nó là ‘cái nôi của kinh tế chính trị’. Cuốn sách được đánh giá là đã nghiên cứu một cách có hệ thống hoạt động của thị trường và tiền tệ trước cả cuốn Của cải của các dân tộc (1776) của Adam Smith.
(2) Tiền không lan tỏa cùng một lúc
Cantillon cho rằng tiền mới không lan ra toàn bộ nền kinh tế cùng một lúc, mà đi vào một số nơi nhất định trước rồi mới lần lượt lan rộng. Vì vậy, ông giải thích rằng giá cả cũng không tăng đều, mà tăng trước ở nơi tiền đến trước.
(3) Hiểu biết có được từ thực tế đầu cơ
Tương truyền trong cơn sốt cổ phiếu Công ty Mississippi của John Law, Cantillon đã mua sớm và bán giá cao, thu được khoản lợi nhuận lớn. Nhiều người cho rằng kinh nghiệm tận mắt chứng kiến ai được lợi trước khi tiền và tín dụng dồn về một phía đã được đưa vào phân tích của ông.
2. Con đường lan tỏa của tiền mới
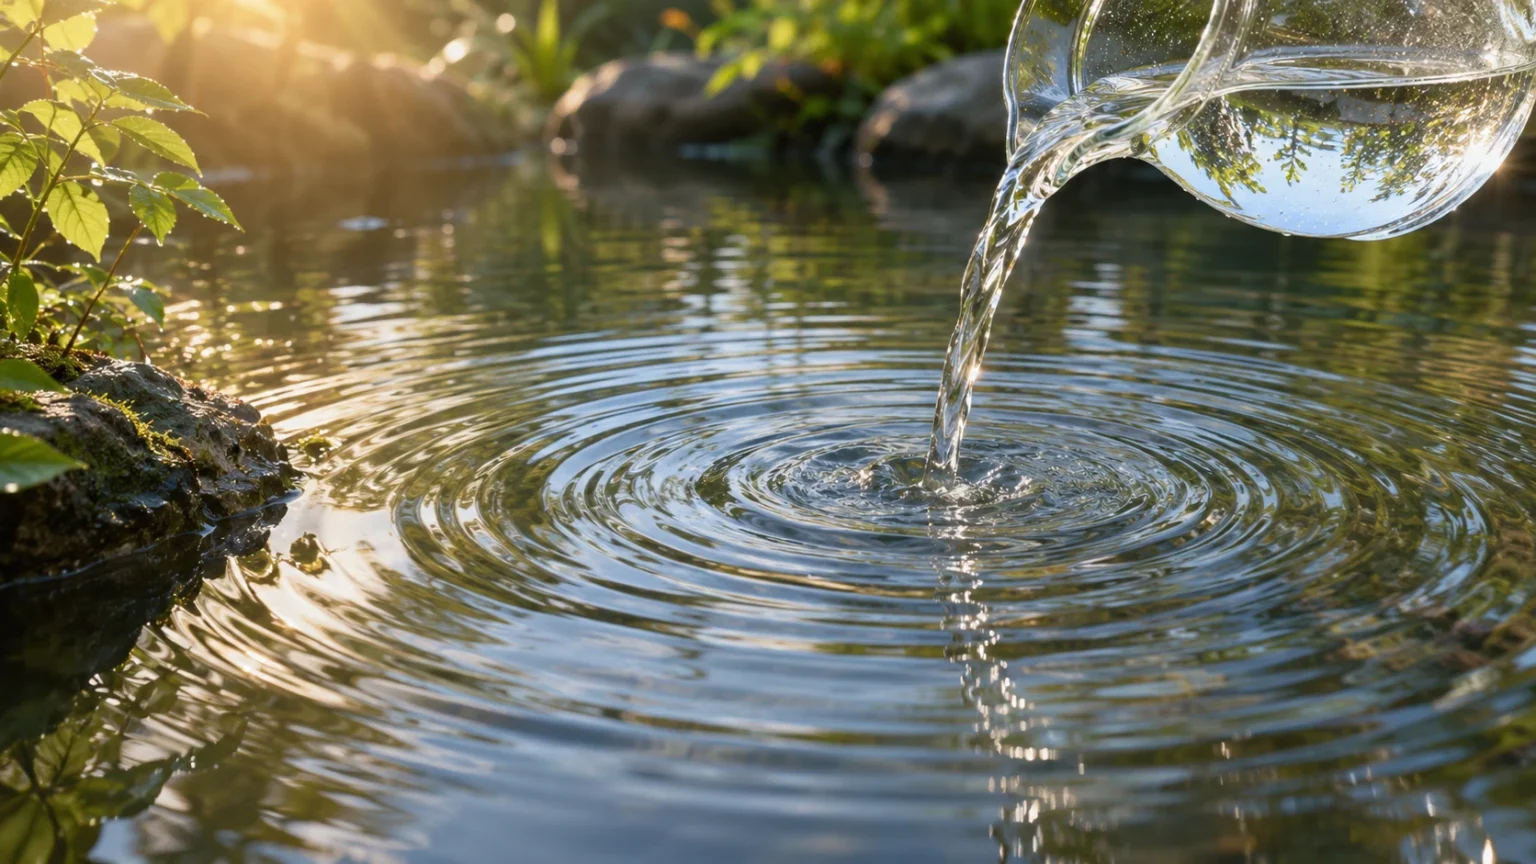
Hiệu ứng Cantillon sẽ dễ hiểu nếu bạn hình dung việc đổ nước vào một góc ao. Mặt nước ở chỗ đổ nước dâng lên trước, và khi sóng lan ra, mặt nước ở xa phải một lúc lâu sau mới dâng cao. Tiền mới cũng vậy, trước tiên đẩy chi tiêu và giá cả lên ở nơi nó đi vào, rồi theo thời gian lan sang các phần khác của nền kinh tế.
- Tính trung lập của tiền (Money Neutrality): Quan điểm cho rằng dù lượng tiền tăng lên, về lâu dài chỉ có mức giá chung thay đổi, còn nền kinh tế thực như sản lượng hay giá tương đối thì không thay đổi.
- Thuyết số lượng tiền tệ (Quantity Theory of Money): Lý thuyết cho rằng lượng tiền và mức giá chung biến động theo tỷ lệ thuận với nhau.
- Giá tương đối (Relative Price): Tỷ lệ giữa giá của một hàng hóa với giá của một hàng hóa khác; hiệu ứng Cantillon chú ý đến việc tỷ lệ này thay đổi.
- Lạm phát giá tài sản (Asset Price Inflation): Hiện tượng giá của các tài sản như cổ phiếu, trái phiếu, bất động sản tăng mạnh trước cả giá cả sinh hoạt.
(1) Người nhận trước
Người cầm được tiền mới đầu tiên có thể mua hàng hóa và tài sản với mức giá chưa tăng, nên sức mua thực tế tăng lên.
(2) Người nhận ở giữa
Vì nhận tiền sau khi một phần giá cả đã tăng, lợi và thiệt đan xen nhau, và bên nào lớn hơn tùy thuộc vào việc họ mua gì.
(3) Người nhận sau
Những người sống bằng thu nhập được điều chỉnh chậm như tiền lương hay lương hưu phải trả mức giá đã tăng, nên cùng một số tiền mua được ít thứ hơn.
3. Từ mỏ bạc đến nới lỏng định lượng
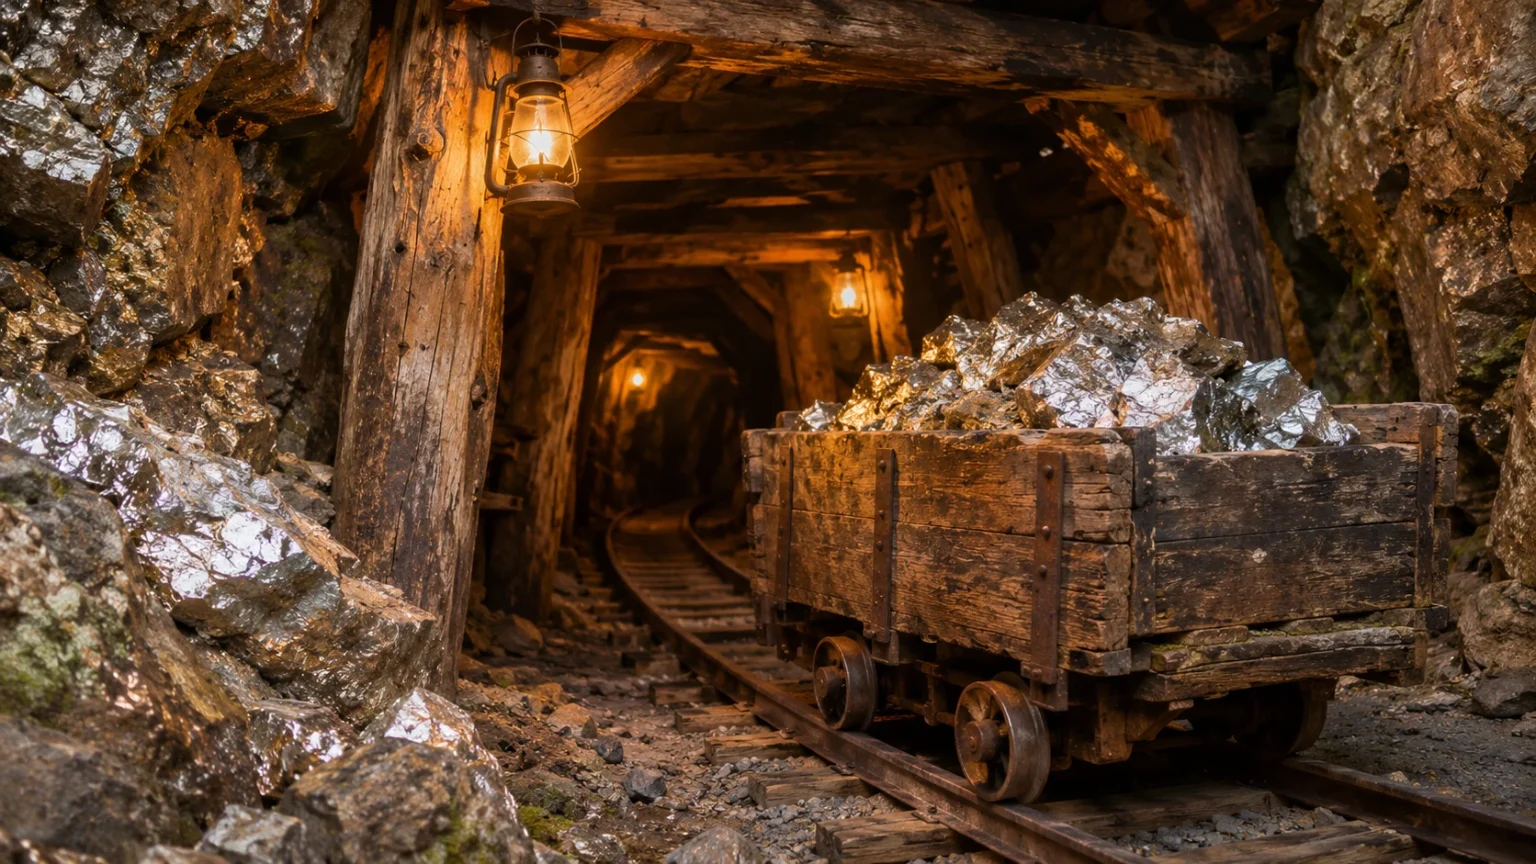
Hiệu ứng Cantillon là một ý tưởng cũ, nhưng mỗi khi tiền được bơm ra với quy mô lớn, nó lại được nhắc đến. Từ câu chuyện mỏ bạc thế kỷ 18 đến chính sách của các ngân hàng trung ương thế kỷ 21, khái niệm này được dùng để xem xét tiền mới đã chảy đến đâu trước.
(1) Bàn ăn của chủ mỏ bạc
Ví dụ mà chính Cantillon đưa ra là mỏ bạc. Ông suy đoán rằng chủ mỏ và thợ mỏ, những người cầm được bạc mới trước, sẽ mua nhiều thịt và rượu vang hơn, mua ít bánh mì và bia hơn. Khi đó giá thịt và rượu vang tăng, nông dân chuyển đất từ trồng ngũ cốc sang chăn nuôi và trồng nho, khiến những người nghèo sống bằng bánh mì và bia lại càng khó khăn hơn.
(2) Bạc của Tân Thế giới và cuộc cách mạng giá cả
‘Cuộc cách mạng giá cả’ (Price Revolution), khi giá cả ở châu Âu tăng kéo dài sau khi bạc từ châu Mỹ đổ vào Tây Ban Nha với số lượng lớn vào thế kỷ 16, cũng thường được nhắc đến cùng. Dòng bạc chảy vào được xem là một trong những nguyên nhân của đợt tăng giá này, và việc nơi tiền mới đến trước và nơi đến sau có hoàn cảnh khác nhau tương đồng với quan sát của Cantillon.
(3) Nới lỏng định lượng và giá tài sản
Sau cuộc khủng hoảng tài chính năm 2008, nhiều ngân hàng trung ương đã thực hiện nới lỏng định lượng (Quantitative Easing), mua vào khối lượng lớn tài sản như trái phiếu chính phủ để bơm tiền. Trong phân tích năm 2012, Ngân hàng Anh (Bank of England) cho biết việc mua tài sản đã đẩy giá cổ phiếu và trái phiếu lên, và lợi ích chủ yếu rơi vào các hộ gia đình có tài sản tài chính. Theo khảo sát lúc đó, 5% hộ gia đình đứng đầu nắm giữ khoảng 40% tài sản tài chính của khu vực hộ gia đình.
4. Tranh luận và giới hạn xoay quanh hiệu ứng Cantillon
Hiệu ứng Cantillon dễ hiểu bằng trực giác, nhưng đo lường xem nó thực sự lớn đến đâu thì không dễ. Nếu cùng một chính sách đã ngăn được suy thoái và giữ được việc làm, thì khó có thể khẳng định theo một chiều ai được lợi và ai chịu thiệt.
(1) Sự mở rộng của Trường phái Áo
Ludwig von Mises và Friedrich Hayek đã lấy ý tưởng của Cantillon làm nền tảng cho lý thuyết chu kỳ kinh tế. Theo giải thích của họ, khi tiền mới kéo lãi suất xuống thấp hơn mức tự nhiên, tiền dồn vào tư liệu sản xuất, cổ phiếu và bất động sản tạo ra bùng nổ, rồi sau đó là giai đoạn điều chỉnh.
(2) Góc nhìn của kinh tế học chính thống
Kinh tế học chính thống nhìn chung xem hiệu ứng Cantillon là vấn đề tái phân phối của cải đi kèm khi lượng tiền tăng lên. Ngay cả khi về lâu dài tiền là trung lập, những khác biệt trong phân phối nảy sinh trong quá trình đó vẫn cần được xem xét riêng.
(3) Câu hỏi khi nhìn vào chính sách
Hiệu ứng Cantillon khiến chúng ta không chỉ hỏi ‘bơm tiền là tốt hay xấu’, mà còn hỏi ‘tiền mới chảy qua những ai’. Dù cùng một số tiền, kết quả phân phối có thể khác nhau tùy vào việc tiền được bơm qua thị trường tài chính hay được chi trả trực tiếp cho các hộ gia đình.
Ý nghĩ đơn giản rằng thứ tự tiền đến cũng quan trọng không kém lượng tiền, đó chính là bước đầu tiên để hiểu hiệu ứng Cantillon.