看到中央银行新投放货币的新闻时,你是否想过这笔钱最先会流进谁的口袋?货币增多会推高物价,这一点广为人知,但并不是所有商品的价格都会同时、按同样的比例上涨。根据新货币最先流向哪里,有人获益,有人受损,这种现象被称为坎蒂隆效应(Cantillon Effect)。
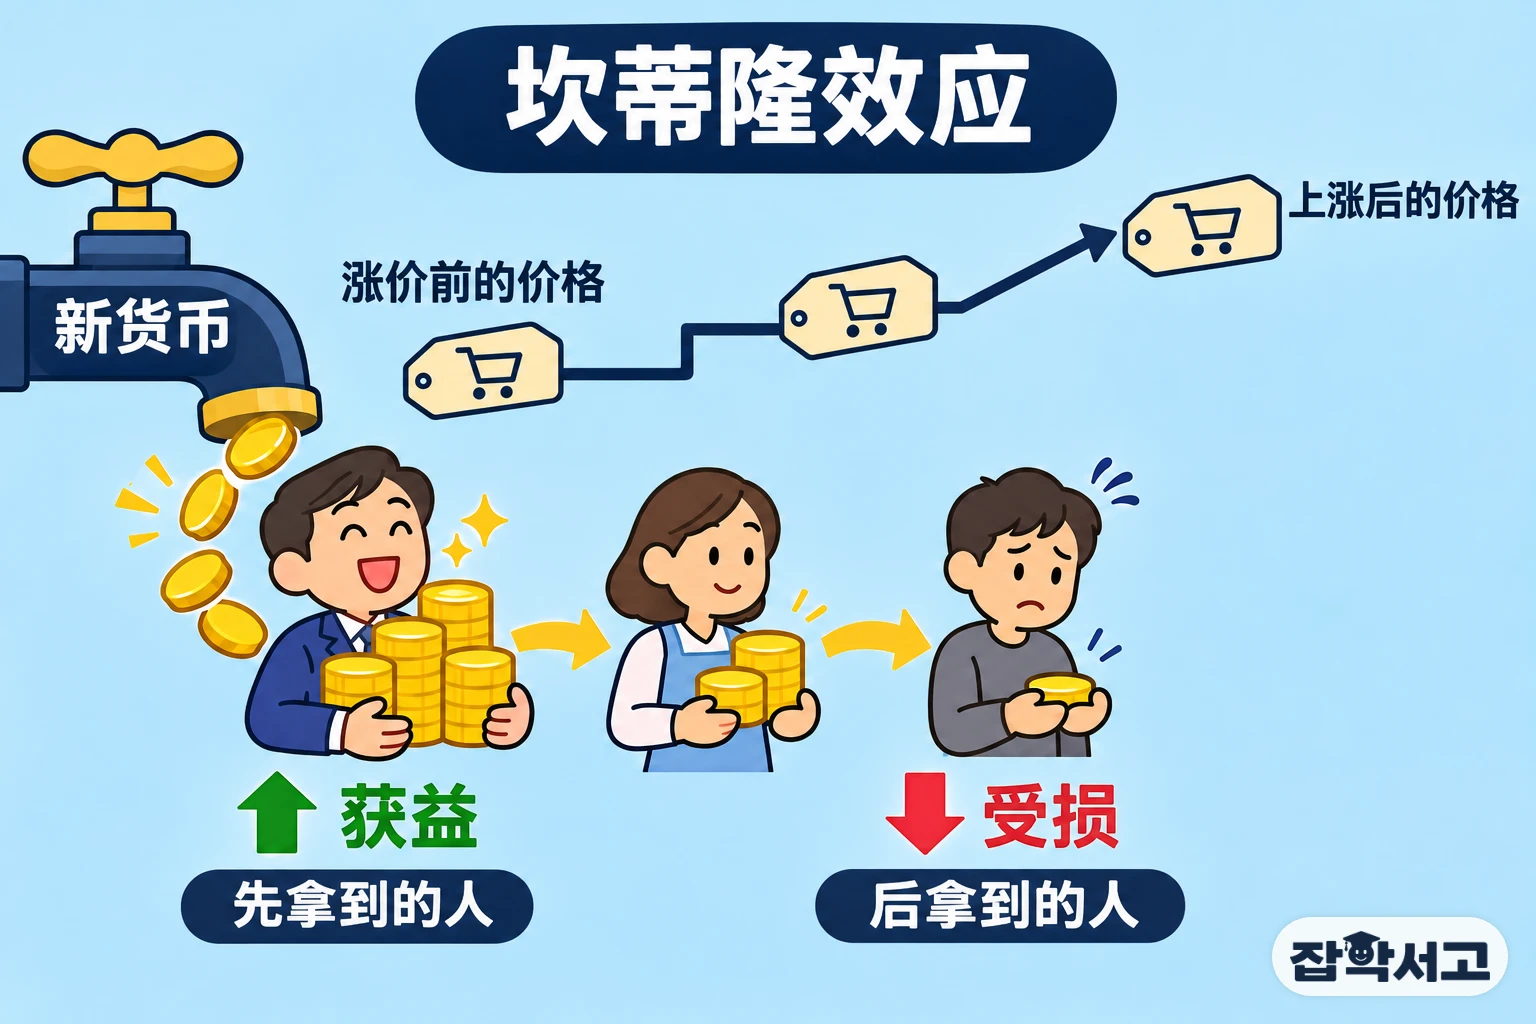
简单来说,坎蒂隆效应是指“最先拿到新创造货币的人可以在物价上涨之前花掉它而获益,后拿到的人则不得不支付已经上涨的价格而受损的现象”。这一现象得名于18世纪初活跃在巴黎、出生于爱尔兰的银行家理查德·坎蒂隆(Richard Cantillon),他最早对其作了系统的阐述。
本文将依次介绍坎蒂隆效应的含义与起源、新货币扩散的路径、从银矿到量化宽松的案例,以及围绕这一概念的争论与局限。
货币到达的先后顺序造成的看不见的分配:坎蒂隆效应的世界
1. 坎蒂隆效应的含义与起源
理查德·坎蒂隆于17世纪80年代出生在爱尔兰凯里郡,后来在巴黎当银行家积累了巨额财富。他在1730年前后写下了《商业性质概论》(Essai sur la Nature du Commerce en Général),这部手稿以抄本形式流传,直到他去世后的1755年才以法文出版。
(1)被称为经济学摇篮的书
19世纪末,英国经济学家威廉·斯坦利·杰文斯(William Stanley Jevons)重新发现了这本被遗忘的书,并称之为“政治经济学的摇篮”。人们认为,它早于亚当·斯密的《国富论》(1776年),就已系统地探讨了市场与货币的运行方式。
(2)货币不会一下子扩散开来
坎蒂隆认为,新货币并不是同时扩散到整个经济中,而是先进入特定的地方,再一步步向外蔓延。因此他解释说,物价也不会均匀上涨,而是从货币最先到达的地方开始上涨。
(3)从投机现场得来的洞见
据说在约翰·劳(John Law)的密西西比公司股票热潮中,坎蒂隆早早买入、高价卖出,获得了巨额利润。许多人认为,他近距离观察到货币和信用向一方集中时谁先获益的经验,融入了他的分析之中。
2. 新货币扩散的路径
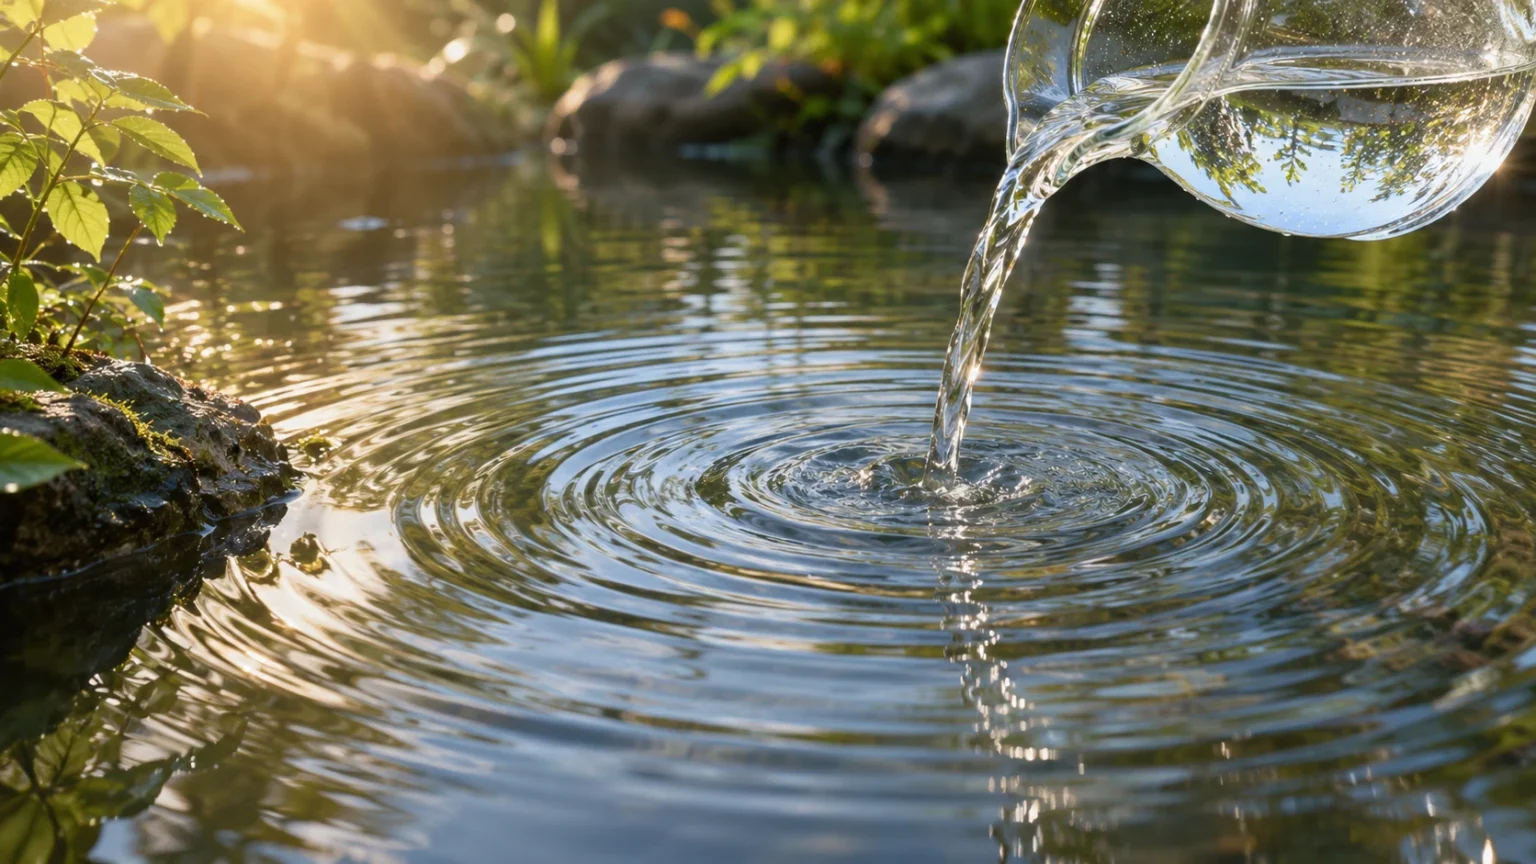
想象一下往池塘一侧倒水,就很容易理解坎蒂隆效应。倒水的地方水面先升高,随着水波扩散,远处的水面要过很久才会升高。新货币也一样,先在最初进入的地方推高消费和价格,随着时间推移再蔓延到经济的其他部分。
- 货币中性(Money Neutrality):认为即使货币数量增加,从长期看也只会改变物价水平,而不会改变产出和相对价格等实体经济的观点。
- 货币数量论(Quantity Theory of Money):认为货币数量与物价水平成比例变动的理论。
- 相对价格(Relative Price):一种商品的价格与另一种商品价格之比,坎蒂隆效应关注的正是这一比率的变化。
- 资产价格通胀(Asset Price Inflation):股票、债券、房地产等资产价格先于日常物价大幅上涨的现象。
(1)先拿到的人
最先拿到新货币的人可以用尚未上涨的价格购买商品和资产,实际购买力因此增加。
(2)中间拿到的人
他们在部分价格已经上涨之后才拿到钱,因此得失参半,哪一方更大取决于他们买什么。
(3)后拿到的人
依靠工资或养老金等调整较慢的收入生活的人,不得不支付已经上涨的价格,同样的钱能买到的东西变少了。
3. 从银矿到量化宽松
坎蒂隆效应是一个古老的观点,但每当大量货币被投放时,它都会被重新提起。从18世纪的银矿故事到21世纪中央银行的政策,人们都用这一概念来追问新货币最先流向了哪里。
(1)银矿主人的餐桌
坎蒂隆亲自举的例子是银矿。他推测,最先拿到新白银的矿主和矿工会多买肉和葡萄酒,少买面包和啤酒。这样一来,肉和葡萄酒的价格上涨,农民把土地从种粮食改为放牧和种葡萄,靠面包和啤酒过日子的穷人处境反而变得更加艰难。
(2)新大陆的白银与价格革命
16世纪美洲的白银大量流入西班牙后,欧洲物价长期上涨的“价格革命”(Price Revolution)也常被一并提及。白银流入被视为这次物价上涨的原因之一,而新货币先到达的地方与后到达的地方境遇不同,这一点与坎蒂隆的观察相呼应。
(3)量化宽松与资产价格
2008年金融危机后,多家中央银行大量购买国债等资产来投放货币,实施了量化宽松(Quantitative Easing)。英格兰银行(Bank of England)在2012年的分析中指出,资产购买推高了股票和债券价格,其收益主要流向了持有金融资产的家庭。根据当时的调查,最富有的5%家庭持有家庭金融资产的约40%。
4. 围绕坎蒂隆效应的争论与局限
坎蒂隆效应在直觉上很容易理解,但要衡量它实际上有多大并不容易。如果同一项政策阻止了经济衰退、保住了就业,就很难单方面断定谁获益、谁受损。
(1)奥地利学派的延伸
路德维希·冯·米塞斯(Ludwig von Mises)和弗里德里希·哈耶克(Friedrich Hayek)把坎蒂隆的思想作为经济周期理论的基础。他们的解释是:新货币把利率压到自然水平以下时,资金涌入资本品、股票和房地产,形成繁荣,随后便会出现调整。
(2)主流经济学的看法
主流经济学大体上把坎蒂隆效应当作货币增加时随之产生的财富再分配问题来处理。即使从长期看货币是中性的,这一过程中产生的分配差异也值得单独关注。
(3)审视政策时应提出的问题
坎蒂隆效应让人们追问的,与其说是“投放货币是好是坏”,不如说是“新货币经过谁流动”。即使金额相同,通过金融市场投放还是直接发给家庭,分配结果也可能不同。
货币到达的先后顺序与货币的数量同样重要——这个简单的想法,正是理解坎蒂隆效应的第一步。