Nếu sau khi mua bảo hiểm ô tô, bạn bớt cẩn thận hơn một chút khi chọn chỗ đỗ xe, thì thay đổi đó có thể không chỉ đơn thuần là sự lười biếng. Bởi một phần chi phí của tai nạn hay mất trộm giờ đây đã thuộc về công ty bảo hiểm. Hiện tượng hành vi trở nên lơ là hoặc táo bạo hơn sau khi rủi ro được chuyển sang người khác như vậy, trong kinh tế học được gọi là ‘rủi ro đạo đức (Moral Hazard)’.
Nói đơn giản, rủi ro đạo đức là ‘hiện tượng sau khi một bên gánh rủi ro, bên kia thay đổi hành vi theo hướng làm rủi ro đó lớn thêm’. Đây là vấn đề hành động ẩn (hidden action) bộc lộ sau khi hợp đồng hay bảo hiểm được ký kết, và là khái niệm kinh điển mà Kenneth Arrow (Kenneth Arrow) đã chính thức đưa vào kinh tế học năm 1963 khi phân tích bảo hiểm y tế. Dù trong tên có chữ ‘đạo đức’, kinh tế học ngày nay dùng nó để chỉ sự kém hiệu quả do động cơ khuyến khích và thông tin bất cân xứng gây ra, hơn là để lên án về mặt đạo lý.
Trong bài này, chúng ta sẽ lần lượt tìm hiểu ý nghĩa của rủi ro đạo đức và sự phân biệt với lựa chọn bất lợi, cách nó xuất hiện trong đời sống và tài chính, cùng những cơ chế chia sẻ rủi ro để giữ hành vi trong khuôn khổ như khoản tự chịu, đồng chi trả và giám sát.
Động cơ nảy sinh khi sự bảo đảm làm thay đổi hành vi
Rủi ro đạo đức là gì?

Rủi ro đạo đức nảy sinh sau khi giao dịch đã hoàn tất. Dù lúc ký hợp đồng hai bên có thông tin tương tự nhau, thì sau đó một bên cẩn thận đến đâu, nỗ lực đến đâu, bên kia không thể nhìn thấy hết. Hành vi thay đổi trong khoảng trống ấy.
(1) Không chịu toàn bộ chi phí thì hành vi sẽ thay đổi
Nỗ lực giảm rủi ro tốn thời gian và tiền bạc. Nhưng nếu bảo hiểm hay bảo lãnh bù đắp thay tổn thất do tai nạn, thì dù có giảm nỗ lực đó, cái giá tôi phải trả cũng nhỏ đi. Vì vậy sự thận trọng trở nên lỏng lẻo, hoặc nảy sinh động cơ chọn rủi ro lớn hơn.
(2) Đây là hành động ẩn
Vấn đề sẽ lớn hơn nếu công ty bảo hiểm không thể kiểm tra sự chú ý của người lái xe vào từng khoảnh khắc, và bên ủy quyền không thể nhìn thấu mọi nỗ lực của bên đại diện. Vì cốt lõi là những hành vi khó quan sát hoặc khó cưỡng chế bằng hợp đồng, kinh tế học thông tin hệ thống hóa điều này thành mô hình hành động ẩn.
(3) Trước và sau sự kiện là khác nhau
Đôi khi người ta phân biệt việc lơ là phòng ngừa trước khi xảy ra tai nạn là rủi ro đạo đức trước sự kiện (ex ante), còn việc yêu cầu bồi thường hay ứng phó quá mức sau tai nạn là rủi ro đạo đức sau sự kiện (ex post). Cả hai đều giống nhau ở điểm ‘sự bảo đảm làm thay đổi hành vi’.
Nó khác lựa chọn bất lợi như thế nào?

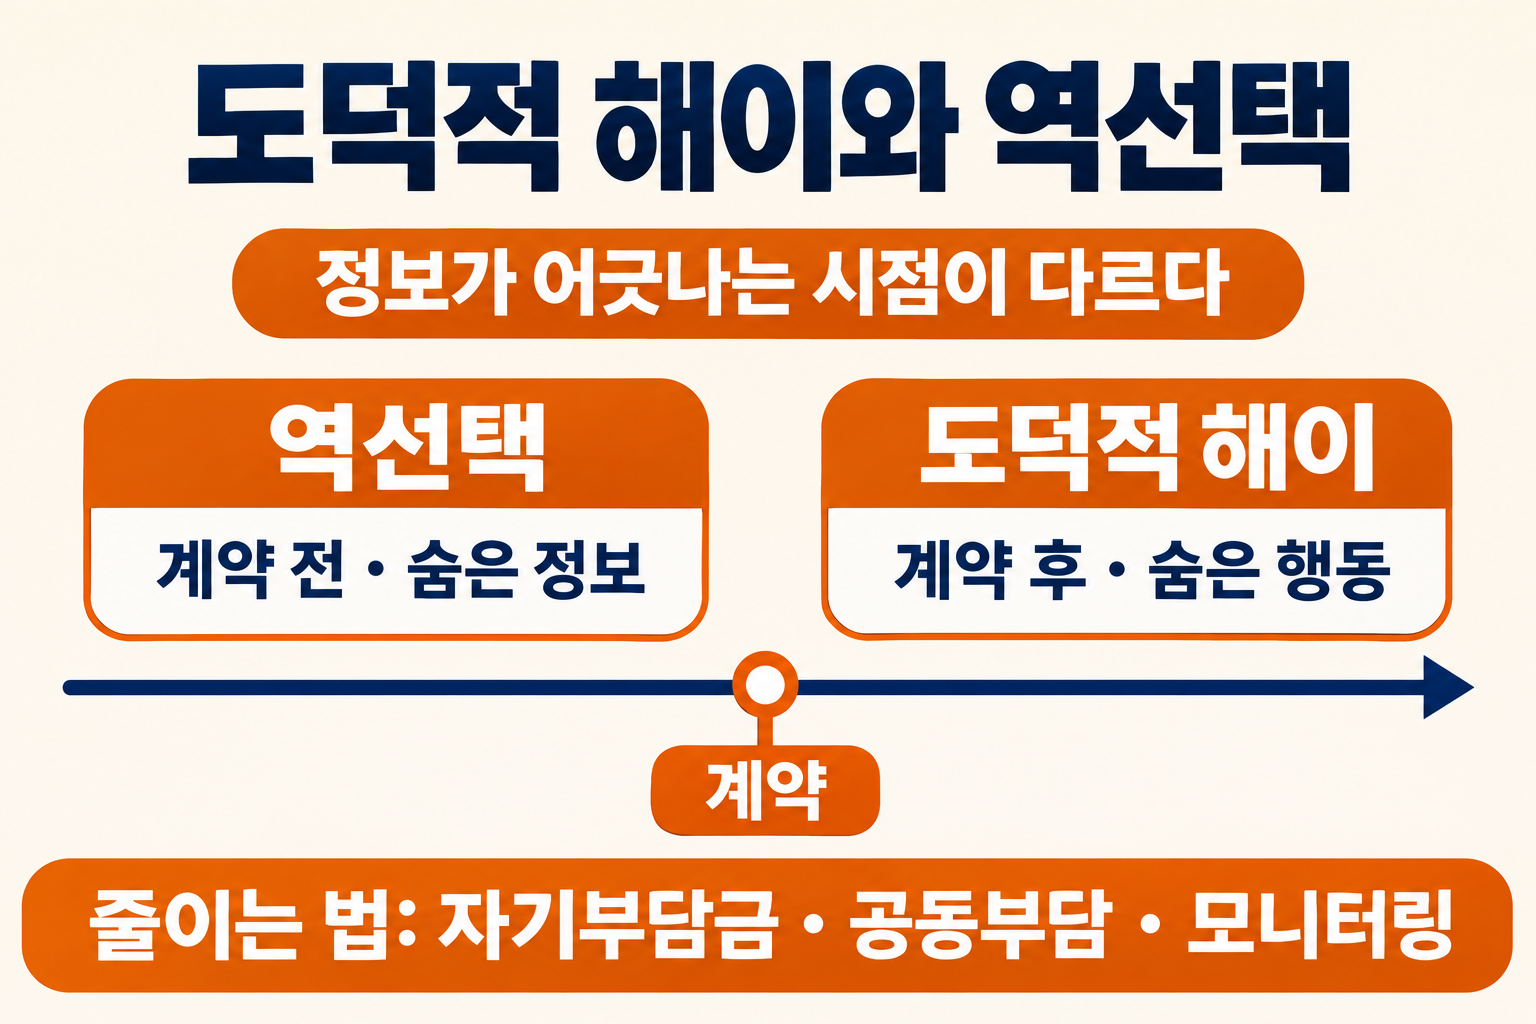
Rủi ro đạo đức thường được đặt cạnh lựa chọn bất lợi (adverse selection), nhưng thời điểm thông tin bị lệch lại khác nhau. Nếu nhầm lẫn hai khái niệm, cách xử lý có thể đi chệch hướng.
(1) Lựa chọn bất lợi là thông tin ẩn trước hợp đồng
Lựa chọn bất lợi là vấn đề khi trước lúc ký hợp đồng, chỉ một bên biết mức độ rủi ro của chính mình. Như thị trường xe ‘chanh’ mà George Akerlof (George Akerlof) nói tới, khi những người muốn bán xe kém chất lượng tích cực tham gia thị trường hơn, chất lượng trung bình giảm xuống và bản thân giao dịch bị thu hẹp.
(2) Rủi ro đạo đức là hành động ẩn sau hợp đồng
Cùng một loại bảo hiểm, nếu lúc tham gia chỉ những người vốn đã rủi ro đổ xô vào thì đó là lựa chọn bất lợi; còn nếu sau khi tham gia, việc lái xe trở nên ẩu hơn hay việc sử dụng dịch vụ y tế tăng lên thì gần với rủi ro đạo đức. Thông tin không nằm ở ‘ai là người như thế nào’ mà ở ‘sau khi tham gia họ làm gì’.
(3) Nó cũng gắn với vấn đề người đại diện
Trong quan hệ ủy quyền - đại diện, việc bên đại diện chọn điều thuận tiện cho mình thay vì lợi ích của bên ủy quyền cũng là một dạng rủi ro đạo đức. Ở bất cứ đâu có cấu trúc ‘tôi quyết định, người khác chịu thiệt’ như cổ đông và nhà quản lý, bệnh nhân và bác sĩ, người gửi tiền và ngân hàng, nó đều có thể xuất hiện.
Biểu hiện trong đời sống và tài chính
Rủi ro đạo đức không chỉ dừng lại ở ví dụ trên lớp học. Từ bảo hiểm thường ngày đến mạng lưới an toàn tài chính, sự bảo đảm càng dày thì cùng một logic càng lặp lại.
- Bảo hiểm ô tô (Auto Insurance): Sau khi tham gia, người ta có thể ít để tâm hơn đến khóa xe hay vị trí đỗ, hoặc lái xe táo bạo hơn một chút, vì một phần tổn thất được chuyển sang công ty bảo hiểm.
- Bảo hiểm y tế (Health Insurance): Như Arrow đã chỉ ra, nếu gần như không phải tự chi trả, sẽ nảy sinh động cơ dễ dàng yêu cầu những xét nghiệm hay điều trị không thật sự cần thiết. Có thể nói cầu trở nên ít nhạy cảm hơn với giá.
- Bảo hiểm tiền gửi (Deposit Insurance): Khi tiền gửi được bảo vệ, người gửi tiền ít giám sát hành vi chấp nhận rủi ro của ngân hàng hơn. Bản thân ngân hàng nếu cho rằng tổn thất có thể chuyển sang mạng lưới an toàn thì động cơ vươn tới những tài sản rủi ro hơn cũng lớn hơn.
- Gói cứu trợ (Bailout): Khi xuất hiện kỳ vọng rằng dù một tổ chức lớn thất bại thì quỹ công cũng sẽ bù đắp, những lựa chọn làm rủi ro phình to từ trước dễ được biện minh. Niềm tin ‘quá lớn để sụp đổ’ chính là con đường ấy.
Làm thế nào để giảm bớt?
Loại bỏ rủi ro đạo đức là điều khó. Thay vào đó, người ta dùng những cơ chế không chuyển giao rủi ro hoàn toàn và làm cho hành vi phần nào được nhìn thấy, để điều chỉnh lại động cơ.
(1) Khoản tự chịu và đồng chi trả
Khoản tự chịu (deductible) buộc người được bảo hiểm tự trả đến một mức nhất định, còn đồng chi trả (coinsurance) buộc họ chia sẻ một tỷ lệ nhất định của chi phí. Khi phải tự gánh một phần tổn thất, người ta khó có thể hoàn toàn bỏ mặc việc phòng ngừa và tiêu dùng.
(2) Giám sát và điều khoản hợp đồng
Cũng có cách quan sát hành vi trực tiếp hoặc gián tiếp rồi ràng buộc bằng quy tắc, như quy định đối với ngân hàng, điều khoản hạn chế trong thỏa thuận cho vay hay đánh giá hiệu quả công việc ở nơi làm việc. Dù không thể nhìn thấy hoàn hảo, việc bỏ chi phí quan sát sẽ thu hẹp khoảng trống cho hành động ẩn.
(3) Gắn kết quả và lợi ích về một phía
Như tiền thưởng theo hiệu quả, quyền chọn cổ phiếu hay phí bảo hiểm thay đổi theo mức độ rủi ro, khi trả lại cho đương sự cái giá của kết quả tốt lẫn xấu, lựa chọn của bên đại diện sẽ dịch gần hơn với lợi ích của bên ủy quyền. Sự đồng nhất hoàn hảo là hiếm, nhưng chỉ cần cùng hướng thì sự lơ là cũng nhỏ đi.
Rủi ro đạo đức không phải là câu chuyện về ‘người xấu’, mà là câu chuyện về cấu trúc nảy sinh khi động cơ bị lệch ở nơi có sự bảo đảm. Các cơ chế chia sẻ rủi ro bảo vệ cuộc sống, nhưng chúng ta cũng phải xem cả việc chúng thay đổi hành vi ra sao.
Trước hết hãy xem ai là người quyết định và ai là người chịu chi phí, đó là bước đầu tiên để hiểu rủi ro đạo đức.