自動車保険に入ってから、駐車場を選ぶときに確認がひとつ減ったとしたら、その変化は単なる怠けではないかもしれません。事故や盗難の費用の一部が、今や保険会社の負担になったからです。このように、リスクが他人に移った後に行動がゆるんだり、より大胆になったりする現象を、経済学では「モラルハザード(Moral Hazard)」と呼びます。
モラルハザードとは、簡単に言えば「一方がリスクを引き受けた後、もう一方がそのリスクを大きくする方向に行動を変える現象」を意味します。契約や保険が結ばれた後に表れる隠れた行動(hidden action)の問題であり、ケネス・アロー(Kenneth Arrow)が1963年に医療保険を論じる中で経済学に本格的に取り入れた古典的な概念です。名前に「モラル(道徳)」と入っていますが、今日の経済学では倫理的な非難よりも、インセンティブと情報の非対称性が生む非効率を指す言葉として使われます。
本稿では、モラルハザードの意味と逆選択との区別、日常や金融に現れる姿、そして自己負担額・共同負担・モニタリングのようにリスクを分け合って行動をつなぎとめる仕組みまで、順に見ていきます。
保障が行動を変えるときに生まれるインセンティブ
モラルハザードとは何か?

モラルハザードは取引が終わった後に生じます。契約時点では互いに似た情報を持っていても、その後一方がどれだけ注意しているか、どれだけ努力しているかは、相手からすべては見えません。その隙間で行動が変わります。
(1)費用を全部負わなければ行動が変わる
リスクを減らす努力には時間とお金がかかります。ところが事故の損失を保険や保証が代わりに埋めてくれるなら、その努力を減らしても自分が払う代償は小さくなります。そのため注意がゆるんだり、より大きなリスクを選ぶインセンティブが生まれたりします。
(2)隠れた行動である
保険会社が運転者の一瞬一瞬の注意力をすべて確かめられず、依頼人が代理人のあらゆる努力を見通せないなら、問題は大きくなります。観察したり契約で強制したりしにくい行動が核心なので、情報の経済学ではこれを隠れた行動モデルとして整理します。
(3)事前と事後で異なる
事故が起きる前に予防をおろそかにすることを事前(ex ante)のモラルハザード、事故が起きた後に請求や対応が過剰になることを事後(ex post)のモラルハザードと区別することもあります。どちらも「保障が行動を変える」という点では同じです。
逆選択とどう違うのか?

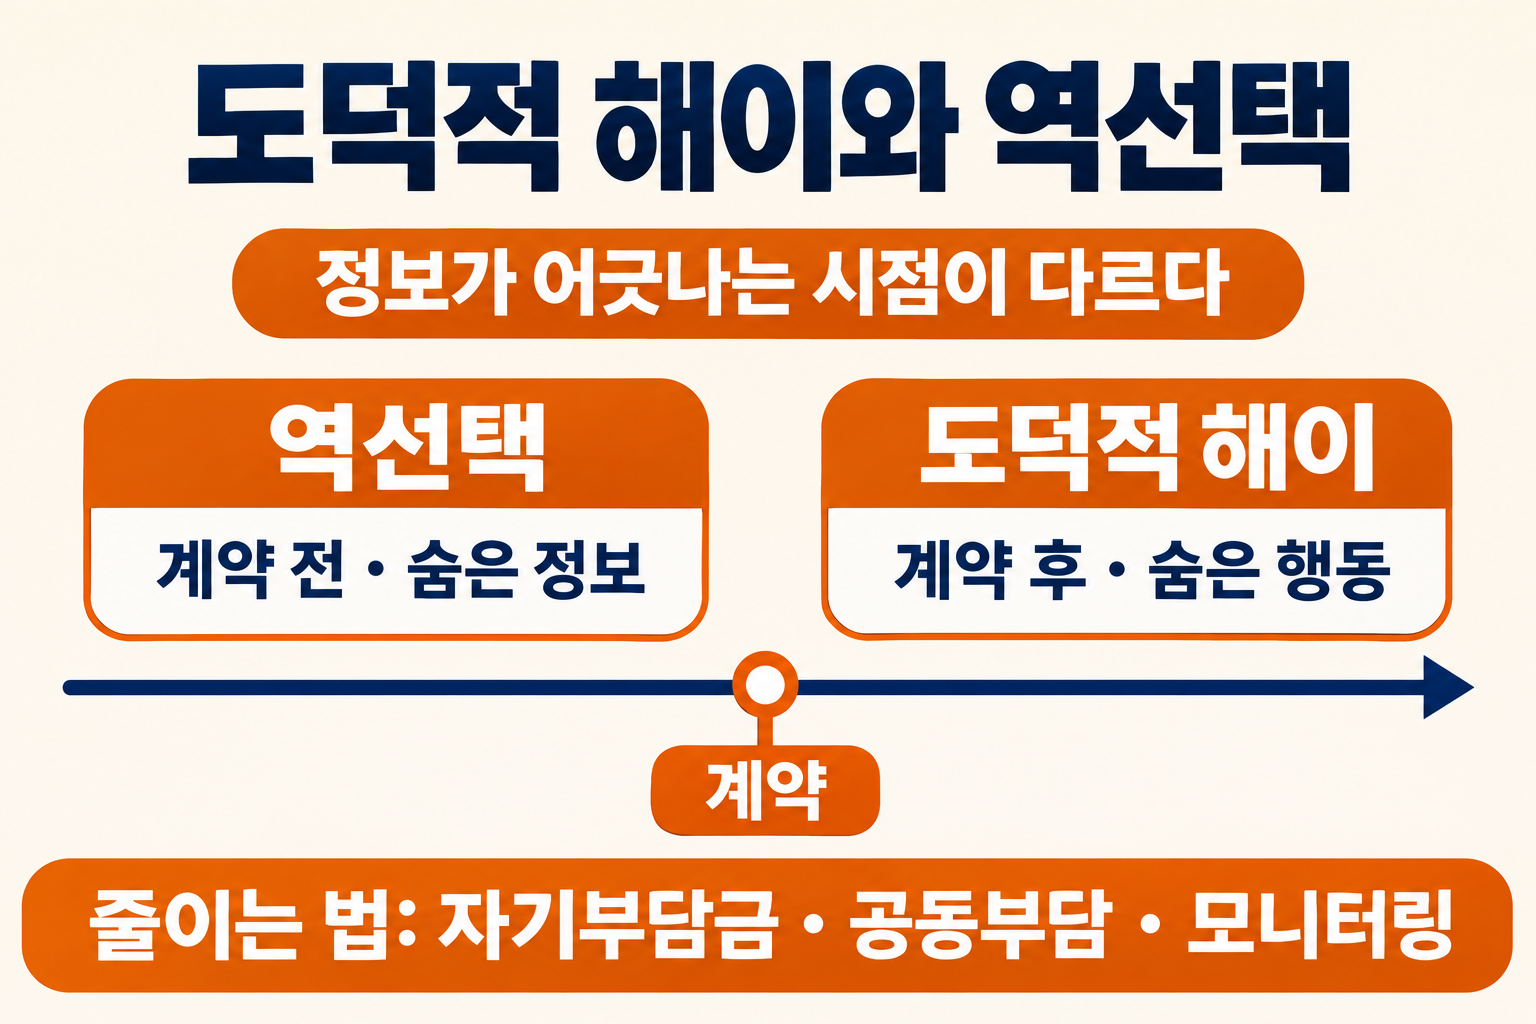
モラルハザードはよく逆選択(adverse selection)と並べて語られますが、情報がずれる時点が異なります。両者を混同すると、処方が的外れになりかねません。
(1)逆選択は契約前の隠れた情報
逆選択は、契約を結ぶ前に一方だけが自分のリスクの程度を知っている問題です。ジョージ・アカロフ(George Akerlof)が述べたレモン市場のように、悪い車を売ろうとする人ほど積極的に市場に出てくると、平均品質が下がり、取引そのものが縮みます。
(2)モラルハザードは契約後の隠れた行動
同じ保険でも、加入時点ですでにリスクの高い人ばかりが集まるのは逆選択で、加入後に運転が荒くなったり医療の利用が増えたりするのはモラルハザードに近いものです。情報は「誰がどんな人か」ではなく、「加入後に何をするか」にあります。
(3)エージェンシー問題ともつながっている
プリンシパル=エージェント関係で、代理人が依頼人の利益より自分に楽な方を選ぶ姿も、モラルハザードの一つの形です。株主と経営者、患者と医師、預金者と銀行のように「決めるのは自分、損をするのは他人」という構造なら、どこにでも現れ得ます。
日常と金融に見る姿
モラルハザードは教室の例題だけにとどまりません。日常の保険から金融のセーフティネットまで、保障が厚くなるほど同じ論理が繰り返されます。
- 自動車保険(Auto Insurance):加入後、鍵や駐車位置にあまり気を配らなくなったり、運転が少し大胆になったりすることがあります。損失の一部が保険会社に移るからです。
- 医療保険(Health Insurance):アローが指摘したように、自己負担がほとんどなければ、さほど必要でない検査や治療をより気軽に求めるインセンティブが生まれます。需要が価格にあまり反応しなくなるわけです。
- 預金保険(Deposit Insurance):預金が保護されると、預金者は銀行のリスクテイクをあまり監視しなくなります。銀行もまた、損失をセーフティネットに回せると考えれば、よりリスクの高い資産に手を伸ばすインセンティブが大きくなります。
- 救済融資(Bailout):大きな機関が失敗しても公的資金が埋めてくれるだろうという期待が生まれると、事前にリスクを膨らませる選択が正当化されやすくなります。「大きすぎて潰せない」という信念こそがその通り道です。
どうすれば減らせるのか?
モラルハザードをなくすのは困難です。その代わり、リスクを完全には移さず、行動をある程度見えるようにして、インセンティブを合わせ直す仕組みが使われます。
(1)自己負担額と共同負担
自己負担額(deductible)は一定額までを本人に払わせ、共同負担(coinsurance)は費用の一定割合を本人に分担させます。損失の一部を自分で負わせれば、予防や消費を完全に放置することは難しくなります。
(2)モニタリングと契約条項
銀行規制、融資契約の制限条項、職場での業績評価のように、行動を直接または間接に観察し、ルールで縛る方法もあります。完璧には見えなくても、観察のコストをかけることで隠れた行動の余地を減らします。
(3)成果と利益を一方向に結びつける
成果給、ストックオプション、リスクの度合いで変わる保険料のように、結果が良いときと悪いときの対価を当事者に返すと、代理人の選択は依頼人の利益により近づきます。完全な一致はまれですが、向きがそろうだけでもゆるみは小さくなります。
モラルハザードは「悪い人」の話ではなく、保障のある所でインセンティブがずれたときに生じる構造の話です。リスクを分け合う仕組みは暮らしを守りますが、その仕組みが行動をどう変えるのかまで、あわせて見なければなりません。
誰が決め、誰が費用を負うのかをまず考えること、それがモラルハザード理解の第一歩です。