अगर कार बीमा लेने के बाद आप पार्किंग चुनते समय थोड़ी कम सावधानी बरतने लगें, तो यह बदलाव केवल आलस्य नहीं भी हो सकता। क्योंकि दुर्घटना या चोरी की लागत का एक हिस्सा अब बीमा कंपनी के ज़िम्मे है। जोखिम किसी और पर चले जाने के बाद व्यवहार के ढीले या अधिक साहसी हो जाने की इस घटना को अर्थशास्त्र में ‘नैतिक जोखिम (Moral Hazard)’ कहा जाता है।
सरल शब्दों में, नैतिक जोखिम का अर्थ है ‘एक पक्ष के जोखिम उठा लेने के बाद, दूसरा पक्ष अपना व्यवहार इस तरह बदल ले कि उस जोखिम का आकार बढ़ जाए’। यह अनुबंध या बीमा होने के बाद सामने आने वाली छिपी कार्रवाई (hidden action) की समस्या है, और एक क्लासिक अवधारणा है जिसे केनेथ एरो (Kenneth Arrow) ने 1963 में स्वास्थ्य बीमा का विश्लेषण करते हुए अर्थशास्त्र में पूरी तरह स्थापित किया। नाम में ‘नैतिक’ शब्द होने के बावजूद, आज का अर्थशास्त्र इसका प्रयोग नैतिक निंदा के बजाय प्रोत्साहनों और सूचना विषमता से पैदा होने वाली अक्षमता के लिए करता है।
इस लेख में हम क्रम से देखेंगे कि नैतिक जोखिम का अर्थ क्या है और यह प्रतिकूल चयन से कैसे अलग है, रोज़मर्रा के जीवन और वित्त में यह कैसे दिखता है, और कटौती राशि, सह-बीमा तथा निगरानी जैसे वे उपाय कौन-से हैं जो जोखिम बाँटकर व्यवहार को नियंत्रित रखते हैं।
जब सुरक्षा व्यवहार बदल देती है, तब पैदा होने वाला प्रोत्साहन
नैतिक जोखिम क्या है?

नैतिक जोखिम सौदा पूरा होने के बाद पैदा होता है। अनुबंध के समय दोनों पक्षों के पास भले ही मिलती-जुलती जानकारी हो, उसके बाद एक पक्ष कितना सावधान है या कितनी मेहनत करता है, यह दूसरा पक्ष पूरी तरह नहीं देख पाता। उसी दरार में व्यवहार बदल जाता है।
(1) पूरी लागत न चुकानी पड़े तो व्यवहार बदलता है
जोखिम घटाने के प्रयास में समय और पैसा लगता है। लेकिन अगर दुर्घटना का नुकसान बीमा या गारंटी भर दे, तो वह प्रयास घटाने पर भी मुझे चुकानी पड़ने वाली क़ीमत छोटी हो जाती है। इसलिए सावधानी ढीली पड़ती है, या बड़ा जोखिम चुनने का प्रोत्साहन पैदा होता है।
(2) यह छिपी कार्रवाई है
अगर बीमा कंपनी चालक के हर पल के ध्यान की जाँच नहीं कर सकती, और प्रधान (principal) एजेंट के हर प्रयास को नहीं देख सकता, तो समस्या बढ़ जाती है। चूँकि मूल बात ऐसा व्यवहार है जिसे देखना या अनुबंध से लागू करवाना कठिन है, इसलिए सूचना अर्थशास्त्र इसे छिपी कार्रवाई मॉडल के रूप में प्रस्तुत करता है।
(3) घटना से पहले और बाद में अंतर है
दुर्घटना से पहले रोकथाम में लापरवाही को कभी-कभी पूर्व (ex ante) नैतिक जोखिम, और दुर्घटना के बाद दावों या प्रतिक्रिया के अत्यधिक हो जाने को पश्चात (ex post) नैतिक जोखिम कहकर अलग किया जाता है। दोनों इस बात में समान हैं कि ‘सुरक्षा व्यवहार बदल देती है’।
यह प्रतिकूल चयन से कैसे अलग है?

नैतिक जोखिम को अक्सर प्रतिकूल चयन (adverse selection) के साथ रखा जाता है, लेकिन जानकारी के बेमेल होने का समय अलग है। दोनों को मिला देने पर उपाय भी ग़लत दिशा में जा सकता है।
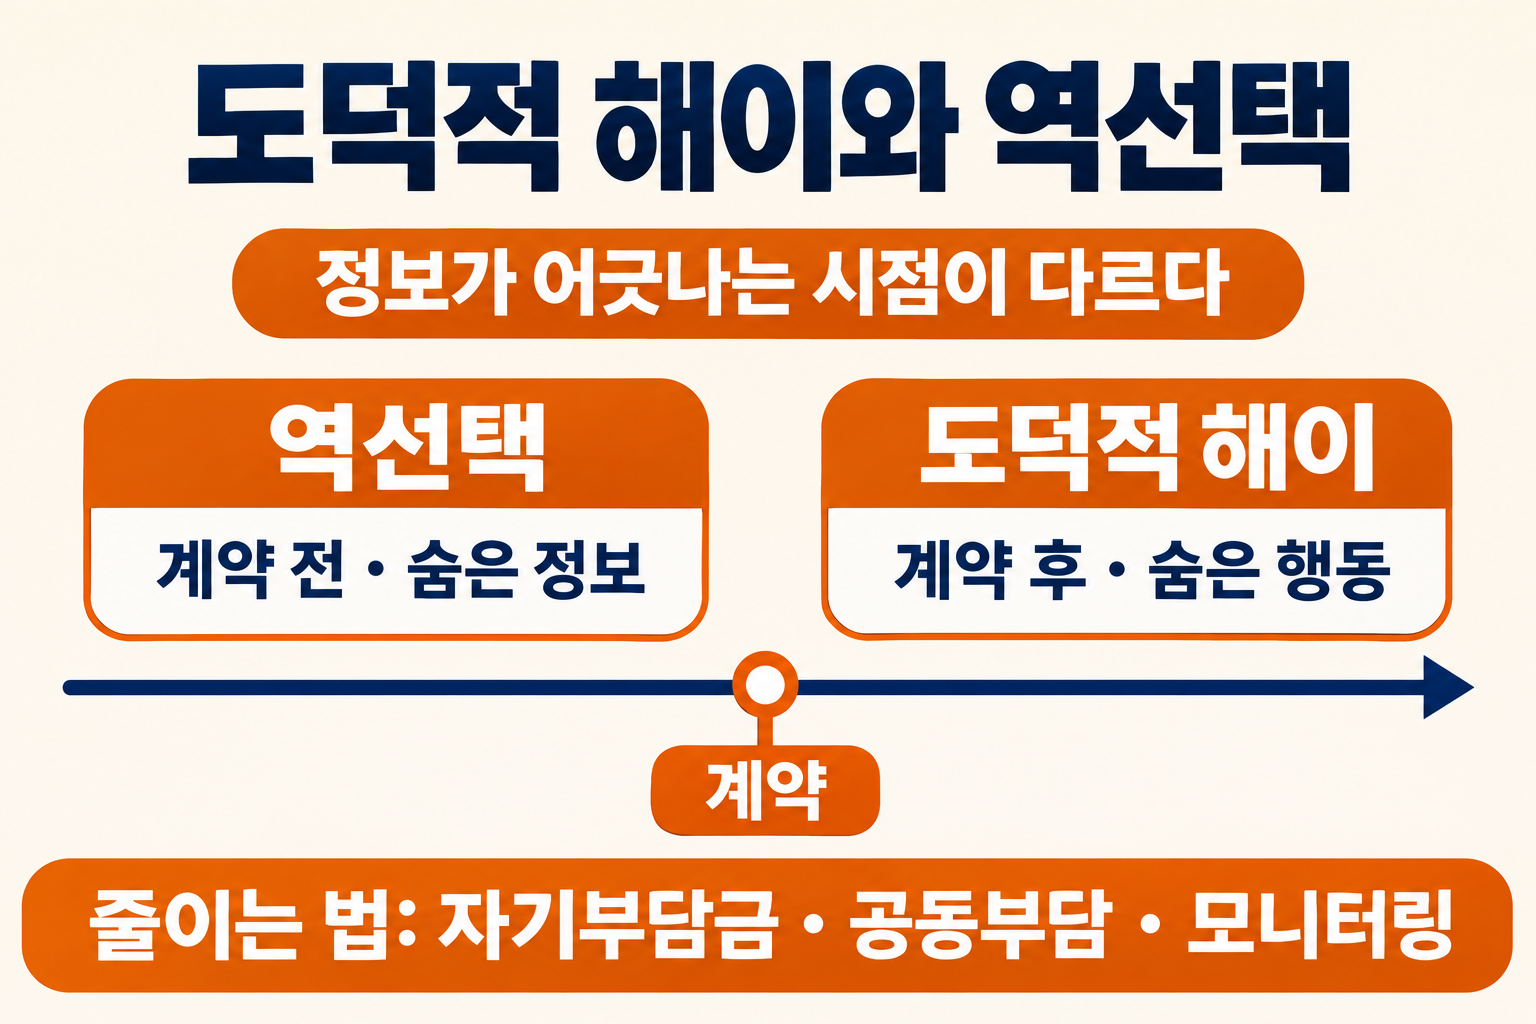
(1) प्रतिकूल चयन अनुबंध से पहले की छिपी जानकारी है
प्रतिकूल चयन वह समस्या है जिसमें अनुबंध से पहले केवल एक पक्ष अपने जोखिम का स्तर जानता है। जॉर्ज एकरलोफ़ (George Akerlof) के बताए ‘लेमन’ बाज़ार की तरह, जब ख़राब कार बेचने वाले ज़्यादा उत्सुकता से बाज़ार में आते हैं, तो औसत गुणवत्ता गिर जाती है और लेन-देन ही सिकुड़ जाता है।
(2) नैतिक जोखिम अनुबंध के बाद की छिपी कार्रवाई है
एक ही बीमा में, अगर शामिल होते समय केवल पहले से जोखिम वाले लोग उमड़ आएँ तो यह प्रतिकूल चयन है, और शामिल होने के बाद ड्राइविंग लापरवाह हो जाए या चिकित्सा सेवाओं का उपयोग बढ़ जाए तो यह नैतिक जोखिम के क़रीब है। जानकारी ‘कौन किस तरह का व्यक्ति है’ में नहीं, बल्कि ‘शामिल होने के बाद वह क्या करता है’ में है।
(3) यह एजेंसी समस्या से भी जुड़ा है
प्रधान-एजेंट संबंध में एजेंट का प्रधान के हित के बजाय अपनी सुविधा चुनना भी नैतिक जोखिम का एक रूप है। शेयरधारक और प्रबंधक, मरीज़ और डॉक्टर, जमाकर्ता और बैंक की तरह, जहाँ भी ‘फ़ैसला मेरा, नुकसान किसी और का’ वाली संरचना हो, यह कहीं भी दिख सकता है।
रोज़मर्रा और वित्त में इसके रूप
नैतिक जोखिम केवल कक्षा का उदाहरण नहीं रहता। रोज़ के बीमा से लेकर वित्तीय सुरक्षा जाल तक, सुरक्षा जितनी मोटी होती है, वही तर्क उतना दोहराया जाता है।
- कार बीमा (Auto Insurance): बीमा लेने के बाद लोग ताले या पार्किंग की जगह पर कम ध्यान दे सकते हैं, या थोड़ा अधिक साहस से गाड़ी चला सकते हैं, क्योंकि नुकसान का एक हिस्सा बीमा कंपनी पर चला जाता है।
- स्वास्थ्य बीमा (Health Insurance): जैसा एरो ने बताया, अगर अपनी जेब से लगभग कुछ नहीं देना पड़े, तो ऐसे परीक्षण या इलाज भी आसानी से माँगने का प्रोत्साहन बनता है जिनकी सचमुच ज़रूरत नहीं। यानी माँग क़ीमत पर कम प्रतिक्रिया देने लगती है।
- जमा बीमा (Deposit Insurance): जमा सुरक्षित होने पर जमाकर्ता बैंक के जोखिम उठाने पर कम नज़र रखते हैं। बैंक भी अगर मानें कि नुकसान सुरक्षा जाल पर जा सकता है, तो अधिक जोखिम वाली संपत्तियों की ओर हाथ बढ़ाने का प्रोत्साहन बढ़ जाता है।
- बेलआउट (Bailout): जब यह उम्मीद बन जाए कि बड़ी संस्था विफल हुई तो सार्वजनिक धन उसकी भरपाई करेगा, तब पहले से जोखिम बढ़ाने वाले फ़ैसलों को सही ठहराना आसान हो जाता है। ‘इतना बड़ा कि डूब नहीं सकता’ वाला विश्वास ही वह रास्ता है।
इसे कैसे कम किया जा सकता है?
नैतिक जोखिम को पूरी तरह मिटाना कठिन है। इसके बजाय ऐसे उपाय अपनाए जाते हैं जो जोखिम को पूरी तरह आगे नहीं सौंपते और व्यवहार को कुछ हद तक दिखाई देने योग्य बनाकर प्रोत्साहनों को फिर से संतुलित करते हैं।
(1) कटौती राशि और सह-बीमा
कटौती राशि (deductible) में एक तय रक़म तक व्यक्ति ख़ुद भुगतान करता है, और सह-बीमा (coinsurance) में लागत का एक तय अनुपात व्यक्ति स्वयं बाँटकर चुकाता है। नुकसान का एक हिस्सा ख़ुद उठाना पड़े, तो रोकथाम और उपभोग को पूरी तरह नज़रअंदाज़ करना मुश्किल हो जाता है।
(2) निगरानी और अनुबंध की शर्तें
बैंक विनियमन, ऋण समझौतों की प्रतिबंधात्मक शर्तें और कार्यस्थल पर प्रदर्शन की समीक्षा की तरह, व्यवहार को सीधे या परोक्ष रूप से देखकर नियमों से बाँधने के तरीक़े भी हैं। भले ही पूरी तरह न दिखे, निगरानी पर लागत लगाकर छिपी कार्रवाई की गुंजाइश घटाई जाती है।
(3) परिणाम और हित को एक दिशा में बाँधना
प्रदर्शन बोनस, स्टॉक ऑप्शन और जोखिम के स्तर के अनुसार बदलने वाले बीमा प्रीमियम की तरह, अच्छे और बुरे परिणामों का फल संबंधित पक्ष को लौटाने पर एजेंट के फ़ैसले प्रधान के हित के क़रीब आ जाते हैं। पूर्ण तालमेल दुर्लभ है, पर दिशा एक हो जाए तो भी ढिलाई घट जाती है।
नैतिक जोखिम ‘बुरे लोगों’ की कहानी नहीं, बल्कि उस संरचना की कहानी है जो सुरक्षा वाली जगहों पर प्रोत्साहन बेमेल होने से बनती है। जोखिम बाँटने वाले उपाय जीवन की रक्षा करते हैं, लेकिन यह भी देखना ज़रूरी है कि वे उपाय व्यवहार को कैसे बदलते हैं।
पहले यह परखना कि फ़ैसला कौन करता है और लागत कौन उठाता है, यही नैतिक जोखिम को समझने का पहला क़दम है।