如果买了汽车保险之后,选停车场时就少留意了一点,这种变化未必只是单纯的懒惰。因为事故或失窃的一部分成本,如今已归保险公司承担。像这样,风险转移给他人之后行为变得松懈或更加大胆的现象,经济学称之为“道德风险(Moral Hazard)”。
简单来说,道德风险是指“一方承担风险之后,另一方朝着放大该风险的方向改变行为的现象”。它是合同或保险成立之后才显现的隐藏行动(hidden action)问题,也是肯尼斯·阿罗(Kenneth Arrow)于1963年研究医疗保险时正式引入经济学的经典概念。名字里虽然有“道德”二字,但如今的经济学用它来指激励与信息不对称造成的低效率,而不是道德上的谴责。
本文将依次介绍道德风险的含义及其与逆向选择的区别、它在日常生活和金融中的表现,以及自付额、共同负担、监督等分担风险、约束行为的机制。
保障改变行为时产生的激励
什么是道德风险?

道德风险产生于交易完成之后。即使签约时双方掌握的信息差不多,此后一方有多谨慎、多努力,对方也无法完全看到。行为就在这个缝隙中发生变化。
(1)不承担全部成本,行为就会改变
降低风险的努力需要花费时间和金钱。可是如果事故的损失由保险或担保来弥补,那么即使减少这些努力,我付出的代价也会变小。于是谨慎变得松懈,或者产生选择更大风险的激励。
(2)这是隐藏行动
如果保险公司无法确认驾驶者每时每刻的注意力,委托人无法看到代理人的全部努力,问题就会变大。由于核心在于难以观察或难以用合同强制的行为,信息经济学将其归纳为隐藏行动模型。
(3)事前与事后不同
有时会把事故发生前疏于预防称为事前(ex ante)道德风险,把事故发生后过度索赔或应对称为事后(ex post)道德风险。两者在“保障改变行为”这一点上是相同的。
它与逆向选择有何不同?

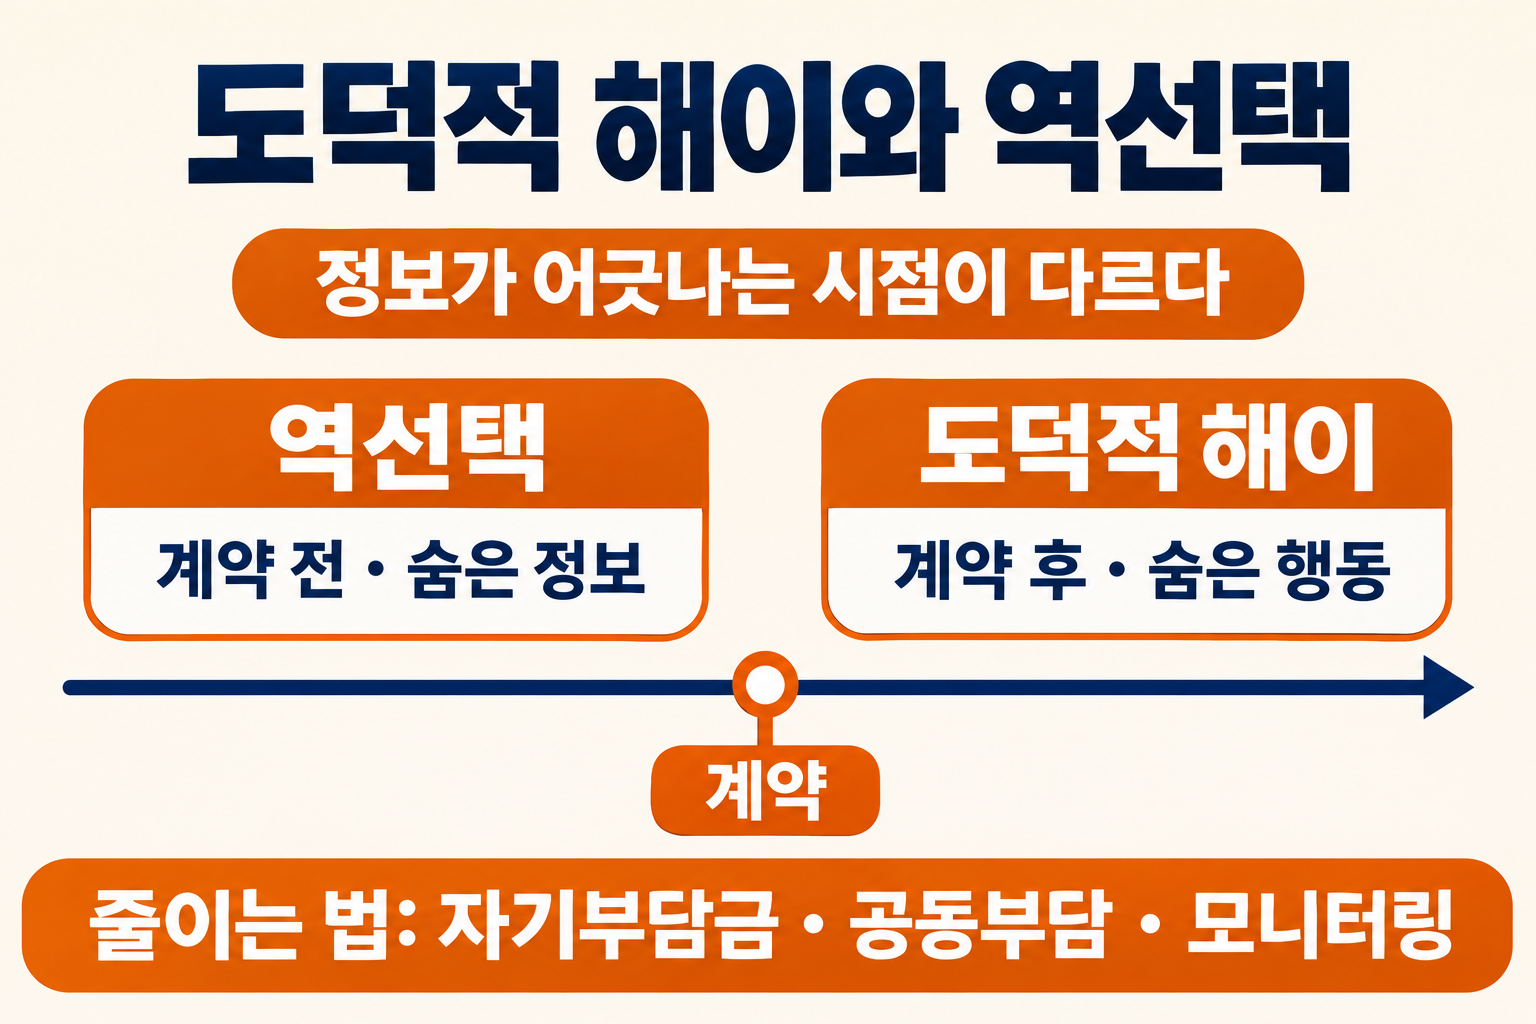
道德风险常与逆向选择(adverse selection)放在一起讨论,但信息错位的时间点不同。把两者混为一谈,开出的药方可能会南辕北辙。
(1)逆向选择是合同前的隐藏信息
逆向选择是指在签订合同之前,只有一方了解自身风险程度的问题。正如乔治·阿克洛夫(George Akerlof)所说的柠檬市场,想卖烂车的人更积极地进入市场,平均质量就会下降,交易本身也随之萎缩。
(2)道德风险是合同后的隐藏行动
即使是同一种保险,投保时只有本来就高风险的人蜂拥而至,属于逆向选择;投保后驾驶变得粗暴或就医次数增加,则更接近道德风险。关键信息不在于“这是什么样的人”,而在于“投保后做了什么”。
(3)它也与代理问题相通
在委托-代理关系中,代理人不顾委托人的利益而选择对自己方便的做法,同样是道德风险的一种形式。股东与经理人、患者与医生、存款人与银行,只要是“决定由我做,损失由别人担”的结构,就可能在任何地方出现。
日常与金融中的表现
道德风险并不只停留在课堂例题中。从日常保险到金融安全网,保障越厚,同样的逻辑就越会反复出现。
- 汽车保险(Auto Insurance):投保后,人们可能不太在意门锁或停车位置,开车也可能更大胆一些,因为损失的一部分转给了保险公司。
- 医疗保险(Health Insurance):正如阿罗所指出的,如果几乎不用自付,就会产生更轻易地要求并非必要的检查或治疗的激励。可以说需求对价格的反应变弱了。
- 存款保险(Deposit Insurance):存款受到保护后,存款人就会减少对银行冒险行为的监督。银行若认为损失可以转嫁给安全网,伸手去碰更高风险资产的激励也会变大。
- 救助(Bailout):一旦人们预期大型机构即使失败也会有公共资金来填补,事先放大风险的选择就容易被合理化。“大到不能倒”的信念正是这条通道。
如何减少道德风险?
要消除道德风险很难。取而代之的,是不把风险完全转移出去、并让行为在一定程度上可见,从而重新校准激励的机制。
(1)自付额与共同负担
自付额(deductible)让本人支付一定金额以内的部分,共同负担(coinsurance)则让本人按一定比例分摊费用。让当事人自己承担部分损失,就很难对预防和消费完全放任不管。
(2)监督与合同条款
也有直接或间接观察行为并用规则加以约束的方法,比如银行监管、贷款协议中的限制性条款、职场中的绩效考核。即使无法看得一清二楚,投入观察成本也能缩小隐藏行动的空间。
(3)把结果与利益绑在一起
像绩效奖金、股票期权、随风险高低而变化的保费那样,把结果好坏的代价返还给当事人,代理人的选择就会更接近委托人的利益。完美的一致很少见,但只要方向相同,松懈就会减少。
道德风险讲的不是“坏人”的故事,而是在有保障的地方激励出现错位时产生的结构性问题。分担风险的机制守护着我们的生活,但也必须同时看清这些机制会如何改变行为。
先弄清楚谁做决定、谁承担成本,这就是理解道德风险的第一步。