試験で普段よりはるかに良い点を取った生徒が次の試験では少し点を落とし、ひどく失敗した生徒は次に少し点を上げることはよくあります。褒められた従業員が翌月には伸び悩み、叱られた従業員が翌月には改善する姿もよく見られます。このとき、多くの人は褒めたり叱ったりした効果を考えますが、実際には特別な原因がなくても生じる統計的現象である場合が多いのです。それが「平均への回帰(Regression Toward the Mean)」です。
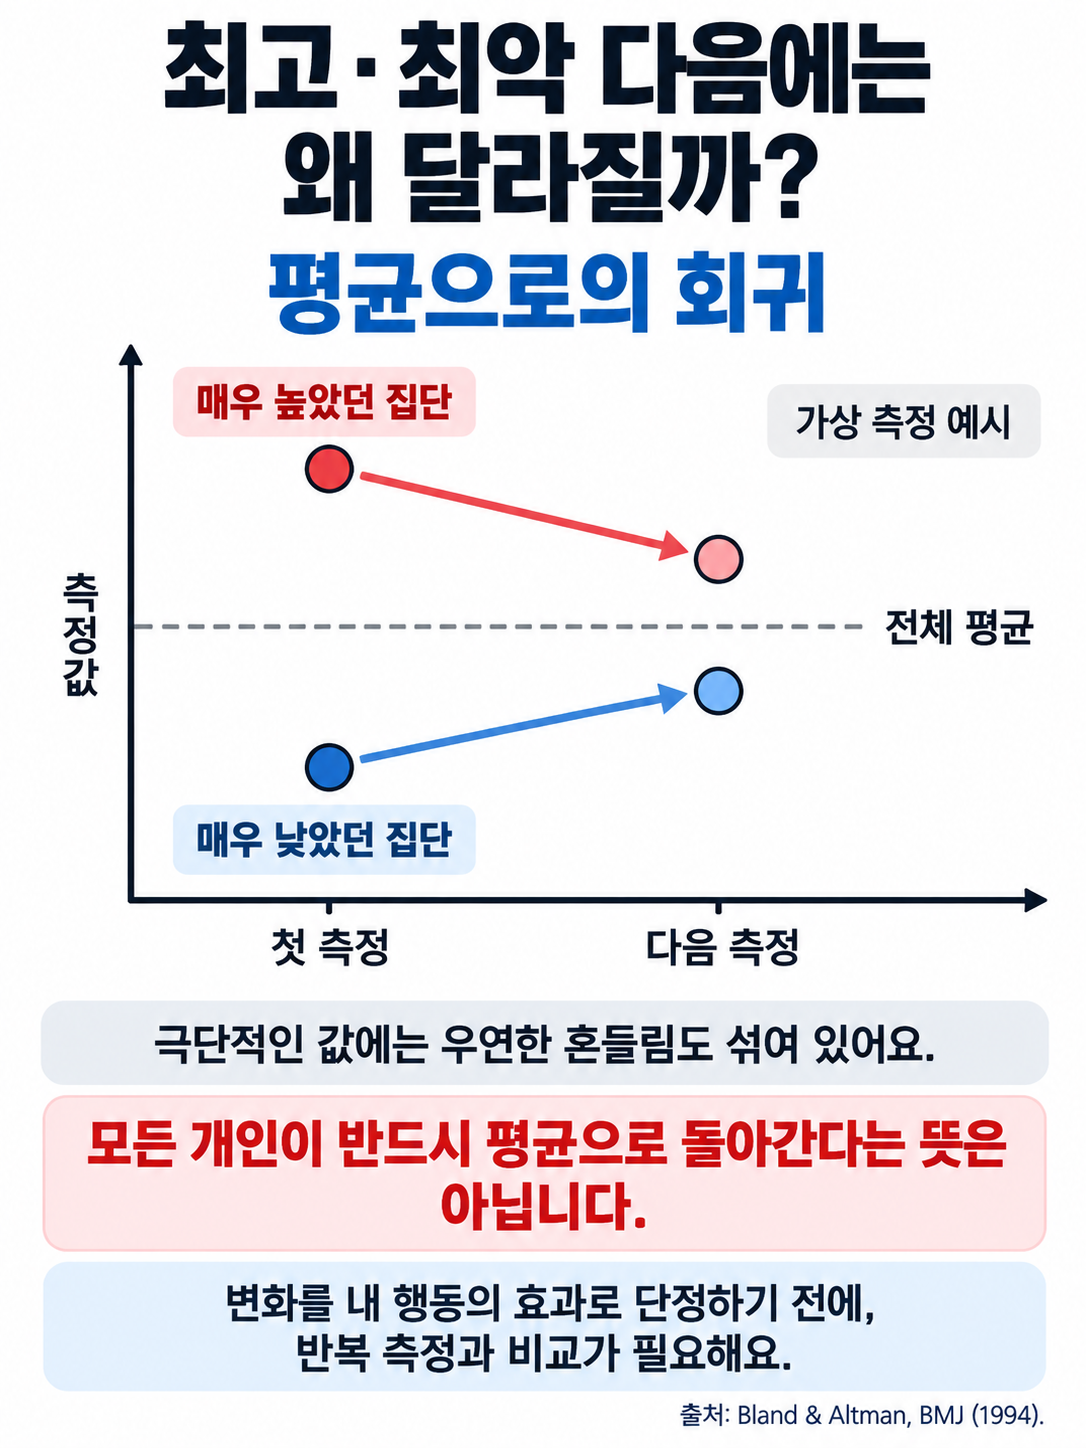
平均への回帰とは、簡単に言えば「あるとき極端に高い値や低い値が出た場合、もう一度測ると平均に近い値が出やすい」という意味です。測定値には常に、実力や本来の性質だけでなく、その日の運や誤差も混ざっており、極端な値ほど、その運が一方に大きく偏っていた可能性が高いからです。
本資料では、平均への回帰の意味とゴルトンの発見から、極端な値が平均のほうへ戻る仕組み、身近なわかりやすい事例、そして回帰を原因と取り違えない方法まで、順に見ていきます。
平均への回帰が数字の読み方を変える
平均への回帰の意味とゴルトンの発見
この現象に名前を付けたのは、イギリスの科学者フランシス・ゴルトン(Francis Galton)です。ゴルトンはエンドウ豆の種の実験に続き、1886年に約205組の親と、その成人した子ども約930人の身長を調べ、子どもの身長を親の身長と比較しました。その結果、とても背の高い親の子どもはおおむね親ほど高くなく、とても背の低い親の子どもはおおむね親ほど低くありませんでした。子どもの身長が平均から離れている度合いは、親が離れている度合いの約3分の2でした。
ゴルトンはこれを「平凡への回帰(Regression Towards Mediocrity)」と呼び、今日の回帰分析の「回帰」という言葉もここから生まれました。大切なのは、人々の身長が世代を重ねるごとに次第に似てくるという意味ではないことです。極端な値から出発した集団を再び測ると平均に近づきますが、分布全体の広がりはそのまま保たれます。
- 極端値(Extreme Value):平均から大きく離れた測定値で、回帰が最もはっきり現れる出発点です。
- 相関係数(Correlation Coefficient):両方の測定値がどれほど連動するかを表し、1より小さくなるほど回帰が大きくなります。
- 測定誤差(Measurement Error):同じ対象を測り直しても値が少しずつ変わる原因となる、偶然の揺らぎです。
なぜ極端な値は平均のほうへ戻るのか
平均への回帰は、不思議な力ではなく測定の構造から生じます。どのような結果も「本来の水準」と「そのときの偶然」を足し合わせた値だと考えると、理解しやすくなります。
(1)結果は実力と運の合計である
最高点を取った人は実力もあったでしょうが、その日は運にも恵まれていた可能性が高いのです。次の測定では運が改めて決まるため、同じ幸運が繰り返されることはなかなかありません。
(2)両方の測定値の相関が弱いほど、大きく戻る
身長のように親と子どもの間の相関が比較的強い値は少しだけ戻り、その日の売上や競技の記録のように偶然の占める割合が大きい値は大きく戻ります。両方の測定値が完全に連動すれば、回帰はなくなります。
(3)個人の運命ではなく集団の傾向である
すべての優等生が次の試験で必ず点を落とすという意味ではありません。極端な値を基準に選んだ集団の平均が、次の測定で全体の平均のほうへ移るという確率的な傾向です。逆に、今回の試験の最高得点者たちについて前回の試験を調べても、平均に近かった場合が多くあります。回帰は時間の向きにかかわらず、極端な値を基準に選ぶと現れます。
身近なわかりやすい事例で理解する
心理学者のダニエル・カーネマン(Daniel Kahneman)は、イスラエル空軍の飛行教官たちから有名な反論を聞きました。見事な飛行を褒めると次は下手になり、下手な飛行を叱ると次は上達するというのです。カーネマンは、これが褒めたり叱ったりした効果ではなく、平均への回帰であることに気づきました。うまくできた後はもともと成績が下がりやすく、失敗した後はもともと上がりやすいため、叱ることに効果があるように見えたのです。
よく見かける回帰の場面
- 2年目のジンクス(Sophomore Slump):デビューシーズンに目立った活躍をした選手が、翌シーズンには平凡に見えることには、回帰が大きく関わっています。
- 症状が重いときの治療(Treatment at the Peak):最もつらいときに病院を訪れるため、どのような処置をしても、その後に改善したように見えやすくなります。
- 企業業績の収束(Profit Convergence):1933年、ホレース・セクリスト(Horace Secrist)は、好調だった企業が平凡になる現象を経営の法則として解釈しましたが、統計学者のハロルド・ホテリング(Harold Hotelling)は、回帰だけで説明できると指摘しました。
回帰を原因と取り違えない方法
平均への回帰が危険なのは、何もしなくても生じる変化を、自分たちがしたことの効果だと信じさせてしまうためです。これを回帰の誤謬(Regression Fallacy)と呼びます。
(1)比較する集団も併せて見る
新しい教育法や治療法を評価するときは、同じ条件で何もしなかった対照群も併せて測定する必要があります。両群が同じように改善したなら、その変化は回帰である可能性が高いのです。臨床試験でプラセボ群を設ける理由のひとつも、ここにあります。
(2)一度だけでなく繰り返し測る
選抜と評価を同じ一度の測定で行わず、繰り返し測った平均で判断すれば、偶然の占める割合が小さくなります。
(3)極端な値の後の変化は解釈を保留する
最高や最悪の記録の直後に起きた変化については、まず回帰を疑い、十分な期間が過ぎてから原因を検討します。
平均への回帰は、極端な結果に混ざっていた偶然が次の測定で消え、値が平均に近づく統計的現象です。ゴルトンの身長研究から始まったこの考え方は、褒めることや叱ること、治療効果、企業業績を、より冷静に判断できるようにしてくれます。
驚くような数字の後に起きた変化を見て、原因を探し始める前に、偶然の揺らぎが戻った分がどれだけあるかをまず考えてみること。それが、平均への回帰を日常に生かす知恵の第一歩です。