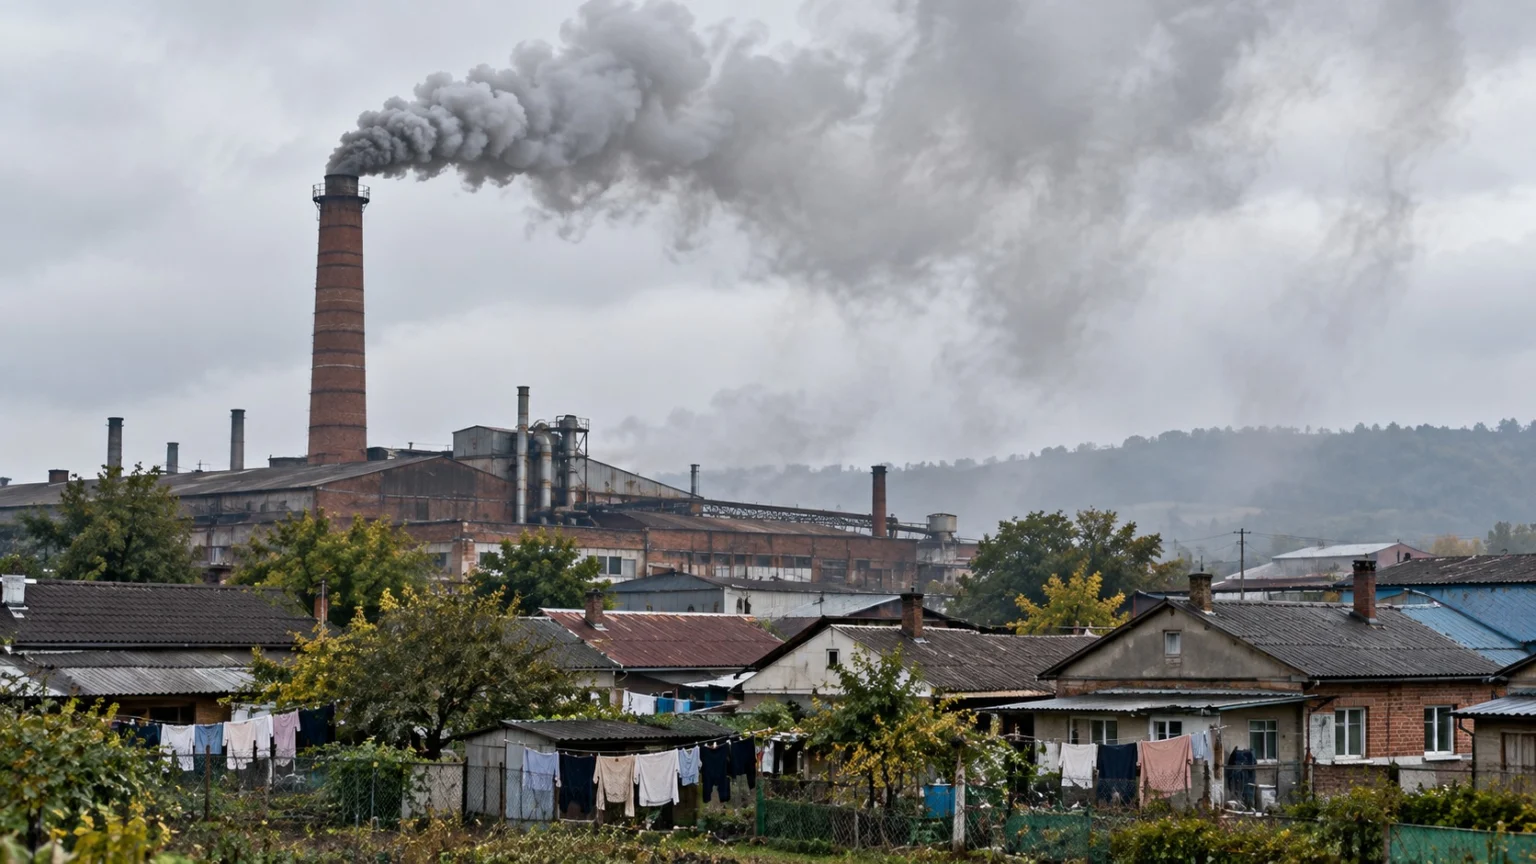
El humo que sale de la chimenea de una fábrica no figura como un costo en los libros contables de su dueño. Sin embargo, los vecinos que respiran ese humo pagan gastos médicos, tienen que volver a lavar la ropa y dejan de disfrutar de un cielo despejado. Quienes fabrican los productos y quienes pagan esos costos son personas distintas. El «impuesto pigouviano (Pigouvian Tax)» parte precisamente de la idea de corregir mediante un impuesto los daños que el precio deja sin reflejar.
En términos sencillos, el impuesto pigouviano grava las actividades que perjudican a otras personas por un importe equivalente al daño que causan, de modo que el precio de mercado refleje el costo social real. Su nombre se debe a la idea que el economista británico Arthur Cecil Pigou expuso en 1920 en su obra Economía del bienestar (The Economics of Welfare).
En este artículo veremos, en orden, el concepto de externalidad en el que se basa el impuesto pigouviano, cómo el impuesto corrige el funcionamiento del mercado, algunos ejemplos representativos de su uso actual, las dificultades que plantea y otras posibles soluciones.
Poner un precio equivalente al daño mediante el impuesto pigouviano, sus fundamentos y aplicaciones
Las externalidades como punto de partida del impuesto pigouviano
Para entender el impuesto pigouviano, primero hay que conocer los costos y beneficios que quedan fuera del mercado, es decir, las externalidades.
(1) Quien no participa en la transacción asume el costo
Se habla de externalidad negativa cuando una transacción perjudica a terceros ajenos a ella y estos no reciben compensación alguna. La contaminación de las fábricas, el humo del tabaco y los automóviles que abarrotan las vías son ejemplos típicos.
(2) Si el precio es demasiado bajo, se produce en exceso
Como los productores solo tienen en cuenta los costos que pagan directamente, el precio del producto queda por debajo del costo que asume la sociedad en su conjunto. Como resultado, se produce y se consume más de lo que sería deseable para la sociedad. En economía, esto se considera un fallo de mercado, pues el mercado por sí solo no logra un resultado eficiente.
(3) Los perjuicios para los vecinos que señaló Pigou
Pigou puso el ejemplo de una fábrica que se instala en medio de un barrio bullicioso. Los vecinos tienen que soportar la congestión del tráfico, la pérdida de luz solar y el deterioro de su salud. Estos perjuicios quedan fuera de todos los libros contables y, aun así, constituyen costos reales.
Cómo corrige el impuesto el funcionamiento del mercado
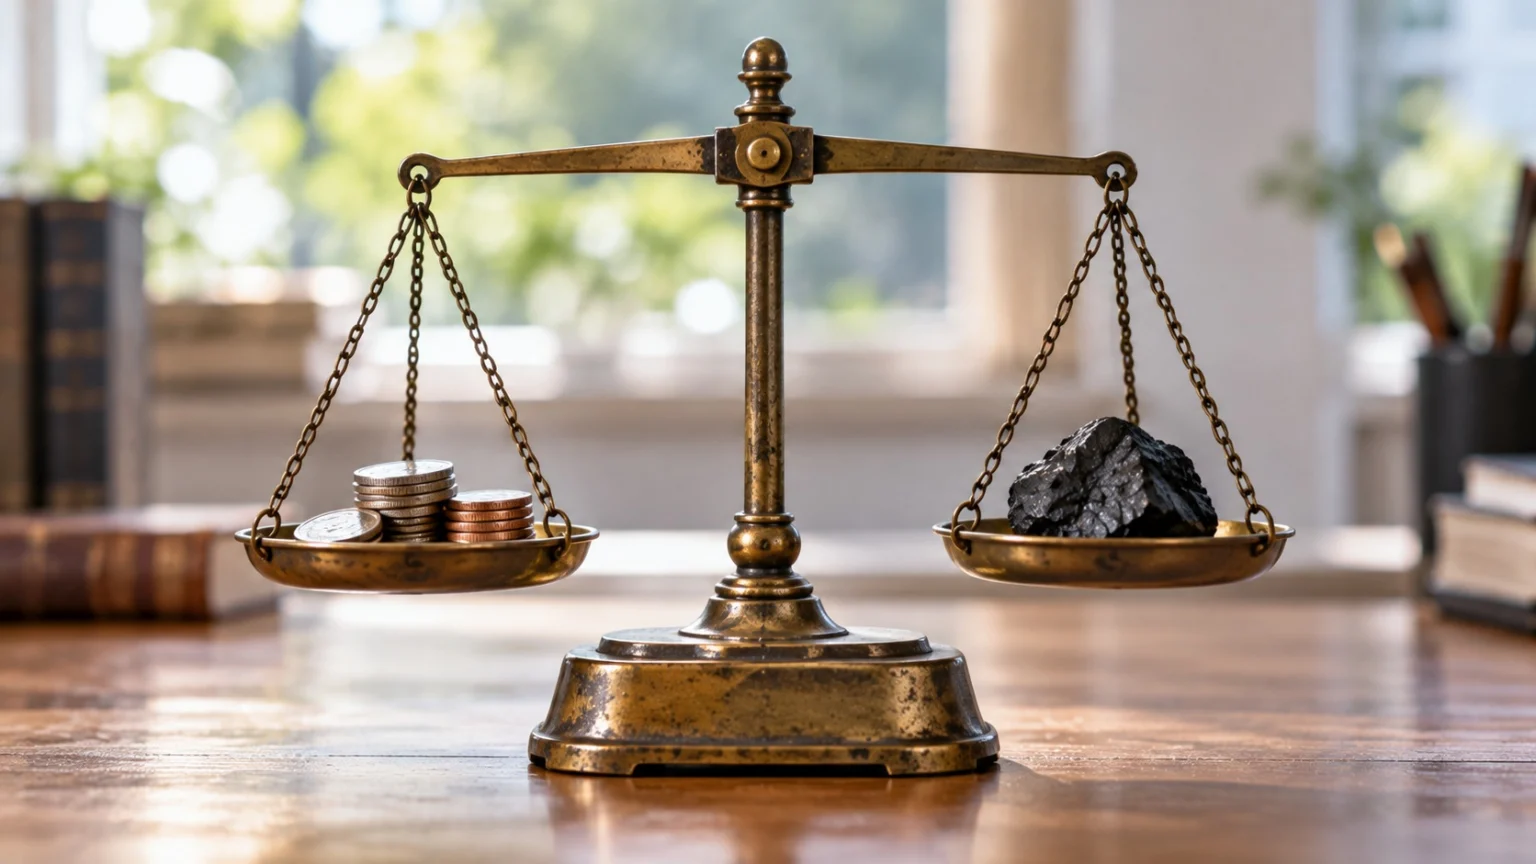
La solución de Pigou es sencilla. Consiste en incorporar a los libros contables, en forma de impuesto, los costos que habían quedado fuera.
(1) Se aplica un impuesto equivalente al daño
En condiciones ideales, el impuesto pigouviano se fija en un importe igual al daño adicional que sufren terceros cuando la actividad aumenta en una unidad, es decir, al costo externo marginal. Así, el costo que percibe el productor coincide con el que realmente asume la sociedad.
(2) Importa qué se grava
Si se grava el volumen de producción, la fábrica tenderá a producir menos. Si se grava directamente la cantidad de emisiones, la fábrica tendrá un incentivo para adoptar procesos o tecnologías más limpios y podrá hacerlo manteniendo su nivel de producción. Por eso se considera eficaz gravar aquello que guarda la relación más directa con el daño.
(3) El subsidio pigouviano como medida en sentido inverso
También hay externalidades positivas, que se producen cuando alguien beneficia a otras personas sin recibir nada a cambio. En ese caso, la producción es demasiado baja, por lo que se concede un subsidio para aumentarla. La vacunación contra la gripe y el apoyo a la investigación y el desarrollo son ejemplos de ello.

El impuesto pigouviano en la vida cotidiana
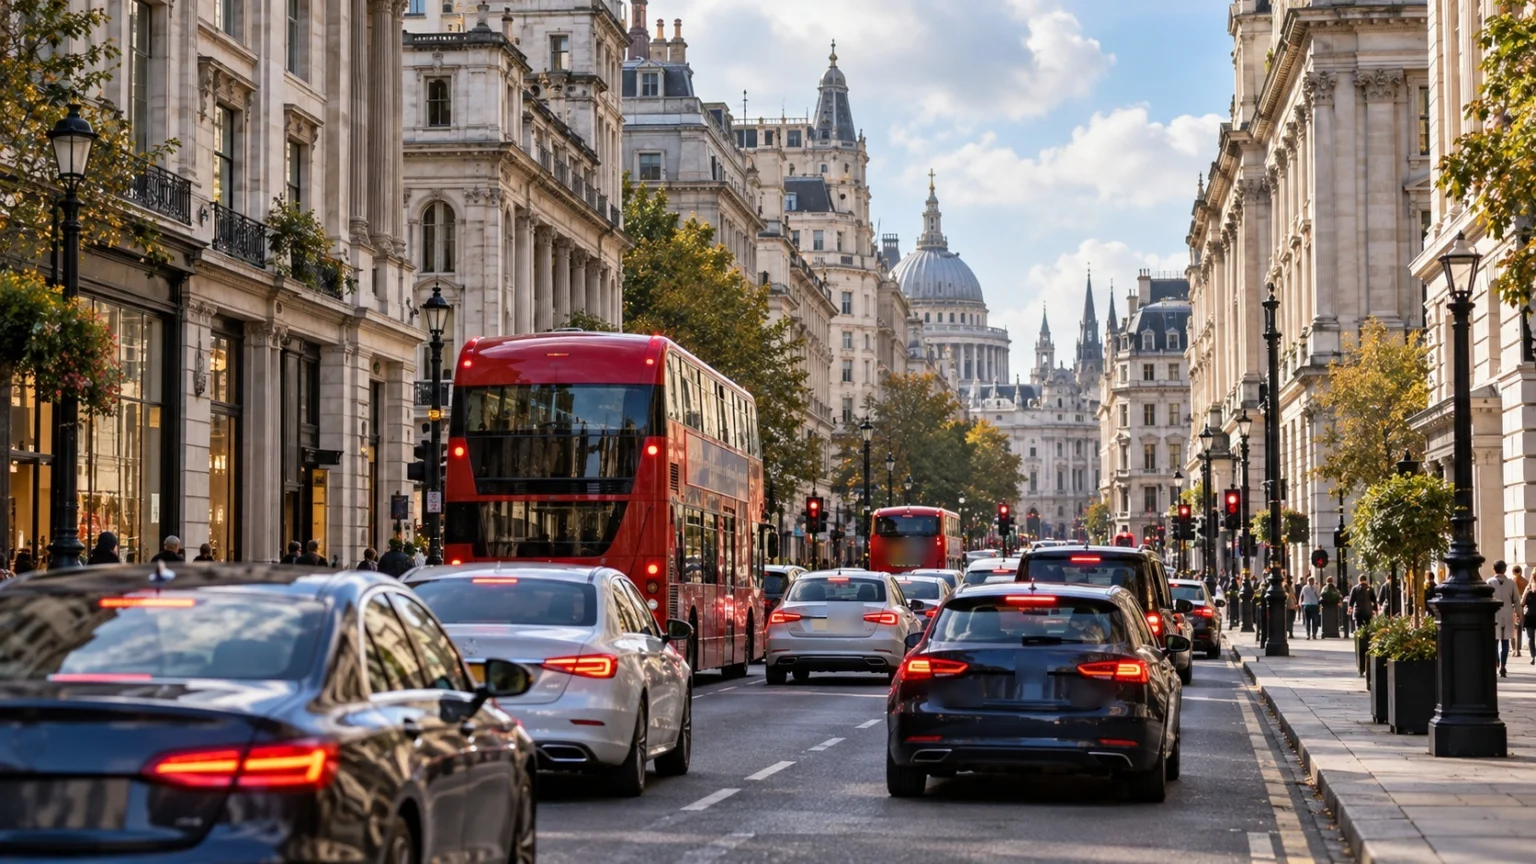
Hoy en día, muchos impuestos y tarifas se basan en la misma idea, aunque no lleven el nombre de Pigou.
- Impuesto al carbono (Carbon Tax). Grava el carbono emitido por los combustibles fósiles e incorpora el costo del cambio climático al precio del combustible. Lo aplican varios países europeos, entre ellos Suecia, Finlandia y Dinamarca.
- Peaje de congestión (Congestion Charge). Desde 2003, Londres, en el Reino Unido, cobra una tarifa a los vehículos que entran en la zona céntrica para reducir el tráfico y la contaminación del aire, y destina lo recaudado al transporte público. La medida se inspiró en el sistema electrónico de cobro vial de Singapur.
- Impuestos sobre el tabaco y las bebidas alcohólicas (Tobacco and Alcohol Tax). Incorporan al precio los gastos médicos y los costos sociales adicionales que generan el tabaquismo y el consumo de alcohol. El propio Pigou explicó la tributación de las bebidas alcohólicas señalando que el alcohol aumenta la delincuencia y los gastos de seguridad pública.
- Impuesto al azúcar (Sugar Tax). Busca reducir la obesidad y el gasto público en salud que esta genera mediante un gravamen sobre las bebidas con alto contenido de azúcar.
Dificultades del impuesto pigouviano y otras soluciones
La idea es sencilla, aunque en la práctica resulta difícil aplicar correctamente un impuesto pigouviano.
(1) Es difícil medir el daño con precisión
Para que el impuesto pigouviano cumpla su función, el gobierno debe conocer con precisión la magnitud del daño. Sin embargo, expresar en dinero el daño que la contaminación causa a la salud y al clima siempre genera controversia. Si el impuesto es demasiado bajo, carece de efecto. Si es demasiado alto, también se reducen actividades necesarias.
(2) Límites de la tributación indirecta
Cuando es difícil medir directamente las emisiones, a veces se gravan en su lugar productos relacionados, como la gasolina. Sin embargo, las emisiones reales varían según el estado del vehículo y los hábitos de conducción, de modo que algunas personas terminan pagando un impuesto superior al daño que causan.
(3) La objeción de Coase y la posibilidad de resolver el problema mediante la negociación
En un artículo de 1960, el economista Ronald Coase sostuvo que, si los derechos de propiedad están bien definidos y los costos de negociación son lo suficientemente bajos, las partes pueden negociar entre sí y llegar a un resultado eficiente sin que el gobierno imponga un gravamen. El propio Coase reconoció, sin embargo, que en la práctica rara vez los costos de negociación son tan bajos.
Hipótesis del doble dividendo
Se ha planteado que destinar la recaudación de los impuestos ambientales a reducir otros impuestos que distorsionan la economía, como el impuesto sobre la renta, permite obtener dos beneficios a la vez, una mejora ambiental y una mayor eficiencia del sistema tributario. Esta idea se conoce como hipótesis del doble dividendo, y los economistas siguen discrepando sobre la magnitud real del segundo beneficio.
El impuesto pigouviano busca incorporar al precio los costos que el mercado pasó por alto. Decidir a quién gravar y por qué importe es difícil, pero el hecho de hacer visibles en el precio daños que antes pasaban inadvertidos hace que siga sirviendo de base para muchas políticas. Calcular qué costos imponen nuestras decisiones a otras personas es el primer paso hacia un mercado más justo.