En esta ocasión veremos cómo gestionar y evaluar el desempeño en la dirección de una empresa u organización. La gestión del desempeño es un método de gestión organizativa que consiste en ofrecer retroalimentación a los miembros de la organización para que puedan desempeñar sus funciones con eficiencia y alcanzar sus objetivos, así como en crear un entorno organizativo que permita llevar a cabo estas actividades de forma sistemática.
En este artículo veremos dos métodos de gestión del desempeño. Uno se utiliza desde hace mucho tiempo y se conoce como MBO, y el otro se ideó en la década de los 90 para complementar al primero y se conoce como BSC.
Estos conceptos pueden resultar algo difíciles cuando se conocen por primera vez o cuando no se está familiarizado con ellos. Por eso he preparado unas ilustraciones sencillas para facilitar su comprensión. Veamos ahora el MBO y el BSC por separado.
MBO
 Concepto y ciclo del MBO (dirección por objetivos)
MBO(management by objectives) también se conoce como «dirección por objetivos». Peter Drucker propuso este concepto en su libro «La práctica de la administración», y el método se sistematizó a lo largo de la década de 1960.
Este método de gestión vincula los objetivos de la organización con los individuales. Los objetivos claros fomentan la motivación dentro de la organización, y alcanzar objetivos comunes permite satisfacer también los intereses y las necesidades de cada persona.
El método da importancia a la autogestión a partir de los objetivos que fija cada persona y abarca desde la estrategia hasta el trabajo cotidiano. Al fijar los objetivos, conviene comprobar si son concretos y medibles, si son viables y realistas y si tienen un plazo claro.
En el MBO se fijan primero los objetivos de la organización y los individuales, y se realiza el trabajo necesario para alcanzarlos. Después se evalúa el desempeño, se da retroalimentación a los miembros de la organización y se conceden recompensas o se realizan evaluaciones del personal. Estos son los aspectos que conviene tener en cuenta en cada elemento.
- Fijación de objetivos: objetivos medibles y a corto plazo
- Participación: se parte del supuesto de que cada empleado subordinado es capaz de trabajar para alcanzar sus propios objetivos y controlar su cumplimiento
- Retroalimentación: es el elemento más importante del MBO y deben establecerse mecanismos para que sea bidireccional. Una retroalimentación clara mejora la capacidad para resolver problemas y desempeñar las funciones del puesto.
 Limitaciones del MBO
Sin embargo, el MBO tiende a desvirtuarse y a utilizarse con un enfoque centrado en los resultados, pasando de una dirección «por» objetivos (by) a una dirección «para» los objetivos (for). Otra de sus limitaciones es que deja de lado el desarrollo y el aprendizaje individuales.
Más adelante volveremos a examinar otras limitaciones del MBO al compararlo con el BSC.
BSC
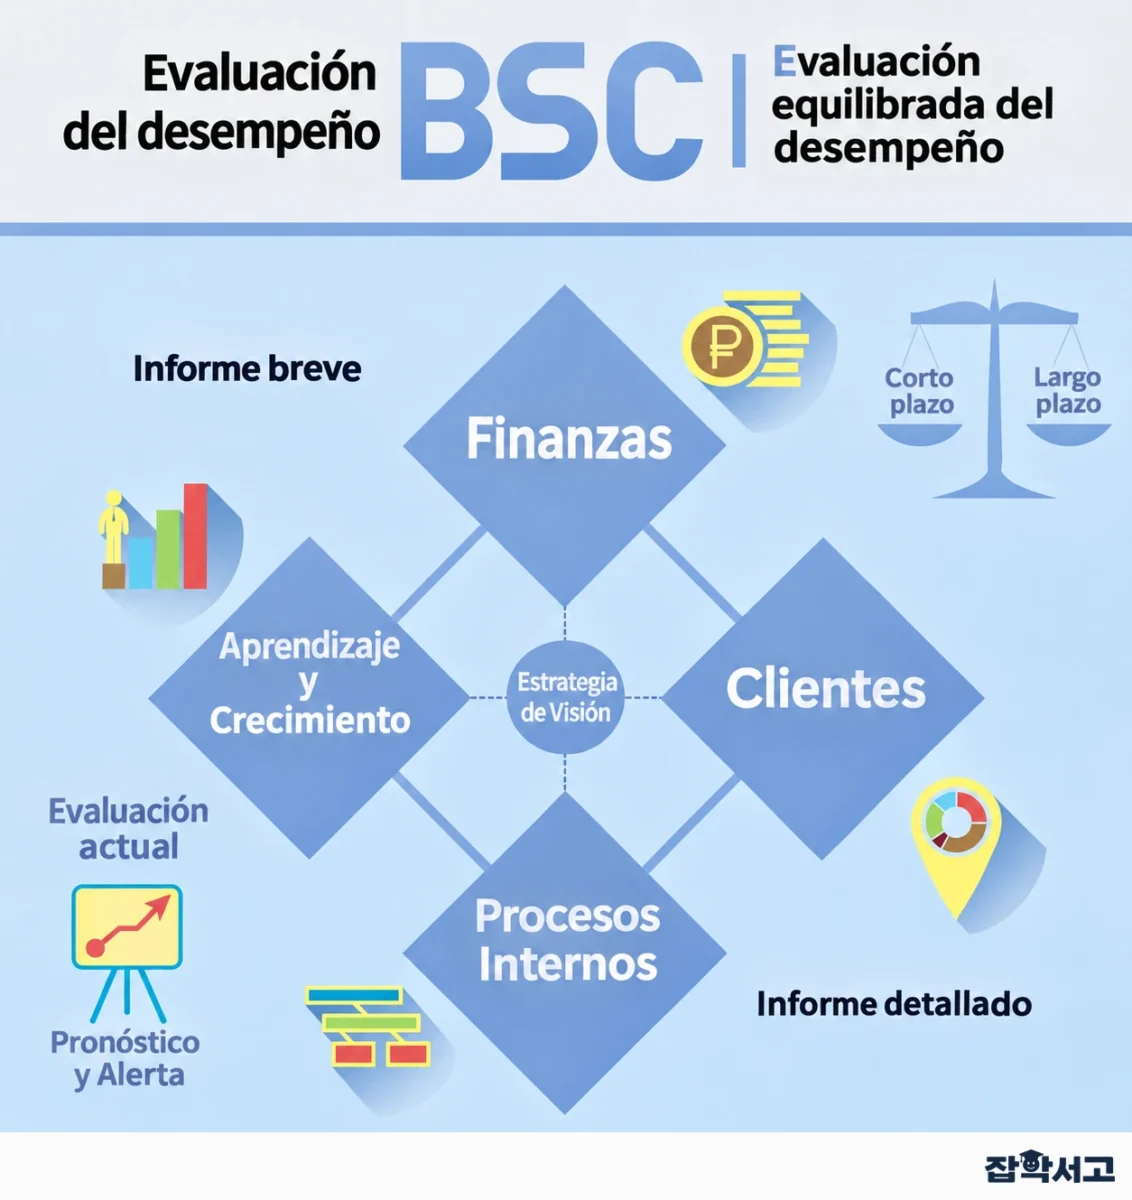 BSC – Evaluación equilibrada del desempeño
El BSC (Balanced Score Card) es una metodología de medición del desempeño empresarial propuesta por Robert Kaplan y David Norton. Se caracteriza por gestionar conjuntamente los indicadores financieros y los indicadores adelantados que se utilizan para medir el desempeño de la organización.
Es un cuadro de medición del desempeño que evalúa de forma integral los resultados de la empresa para hacer realidad los objetivos y la visión de la organización. Para ello, agrupa los indicadores de desempeño en 4 ámbitos: finanzas, clientes, procesos internos y aprendizaje y crecimiento.
- Finanzas: ¿cuántos fondos se conseguirán y se destinarán al cumplimiento de la misión?
- Clientes: ¿qué valor y qué efectos de las políticas se mostrarán a los clientes?
- Procesos internos: ¿en qué procesos hay que alcanzar la excelencia para mejorar la calidad de las políticas?
- Aprendizaje y crecimiento: ¿cómo se mejorarán las capacidades de la organización?
El BSC establece objetivos estratégicos ajustando de forma equilibrada estos 4 indicadores clave para armonizar los valores objetivo a corto y a largo plazo. También permite evaluar la situación actual y alertar sobre lo que pueda ocurrir en el futuro.
Comparación entre MBO y BSC
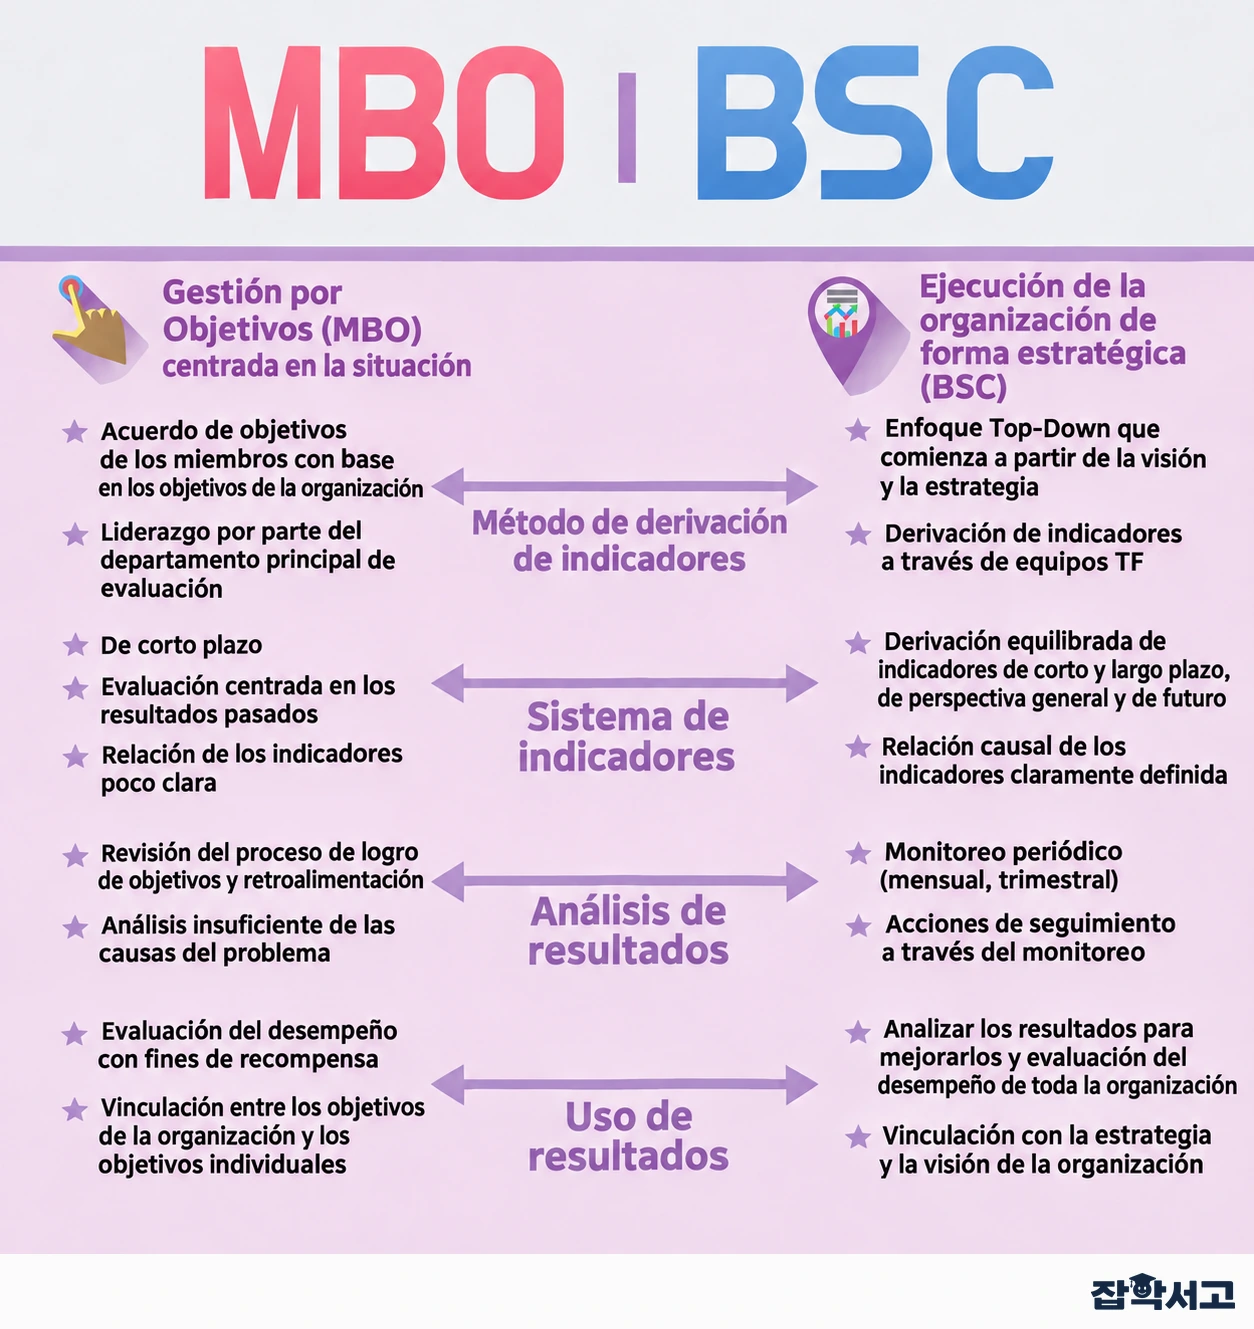 Esta comparación entre MBO y BSC simplifica sus formas de funcionamiento y los aspectos que prioriza su diseño. La distinción no se aplica por igual a todas las organizaciones, y las relaciones causales del BSC son también supuestos estratégicos que deben verificarse.
El MBO, con una marcada orientación al corto plazo, y el BSC, que lo complementa con una gestión del desempeño más integral y equilibrada, difieren en varios aspectos, desde la determinación de los indicadores hasta el uso de los resultados.
En general, el BSC se considera más eficiente. La imagen anterior resume la comparación, que se reproduce a continuación en forma de texto.
※ MBO – Dirección por objetivos centrada en la situación actual
- Los superiores y los miembros de la organización fijan juntos los objetivos a partir de los objetivos de la organización
- El departamento responsable de la evaluación dirige el proceso
- Evaluación a corto plazo centrada en los logros pasados
- Relación poco clara entre los indicadores
- Revisión periódica del avance hacia los objetivos y retroalimentación
- Análisis insuficiente de las causas de los problemas
- Evaluación de los resultados con fines de recompensa
- Evaluación del desempeño que vincula los objetivos de la organización con los individuales
※ BSC – Realización estratégica de la visión de la organización
- Enfoque Top-Down que parte de la visión y la estrategia
- Determinación de los indicadores a cargo de un equipo de trabajo (TF)
- Énfasis en la participación y el debate
- Selección equilibrada de indicadores a largo y corto plazo, de alcance general y orientados al futuro, entre otros
- Relaciones causales claras entre los indicadores
- Seguimiento periódico (mensual o trimestral)
- Medidas posteriores basadas en el seguimiento
- Análisis de los resultados, adopción de medidas y evaluación del desempeño de toda la organización
- Vinculación con la estrategia y la visión de la organización
Con esto hemos visto el MBO y el BSC como métodos para gestionar el desempeño en las organizaciones. Como método que complementa al MBO, el BSC parece ofrecer un mayor equilibrio y una mayor eficiencia.
Sin embargo, para implantar el BSC hay que considerar diversos aspectos. Este método presenta características distintas de las del MBO, pues da más peso a la visión de la organización que a los aspectos individuales de sus miembros. Por ello, conviene entender bien las características del MBO y del BSC y adoptar el método de gestión del desempeño que mejor se ajuste a la naturaleza de la propia organización.