今回は、企業や組織を経営するうえで、業績を管理し評価する方法について見ていきます。業績管理とは、組織に所属するメンバーが効率的に職務を遂行し、目標を達成できるようにフィードバックを提供するとともに、こうした取り組みを体系的に運用できる組織環境を整える組織管理手法を指します。
本資料で紹介する業績管理手法は、古くから使われてきた管理手法である MBOと、それを補完するために90年代に考案された概念である BSCです。
これらは、初めて触れる方やなじみのない方には、やや難しく感じられる概念かもしれません。そこで、よりわかりやすく理解できるよう、シンプルな図を作成しました。それでは、MBOとBSCについて、それぞれ詳しく説明していきます。
MBO
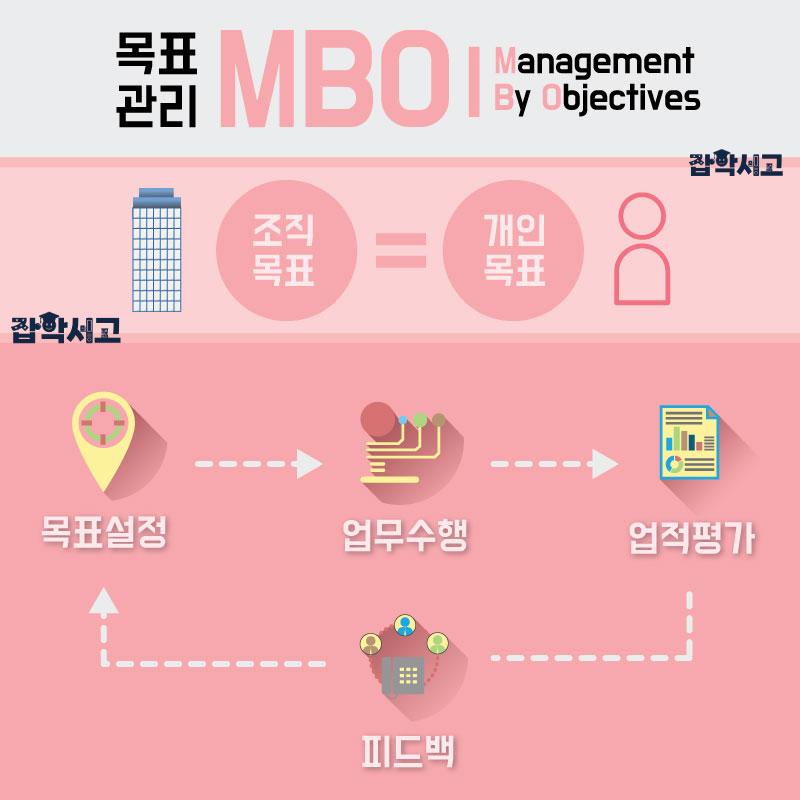 MBO(目標管理)の概念と循環プロセス
MBO(management by objectives)は「目標管理」とも呼ばれます。ピーター・ドラッカーが著書『現代の経営』で提唱した概念で、1960年代を通じて体系化されました。
組織の目標と個人の目標を結びつけ、明確な目標によって組織内の動機づけを促し、共通の目標の達成を通じて、個人の興味や欲求も同時に満たす管理手法です。
個人が設定する目標に基づいた自己管理を重視し、その対象は戦略から日常業務まで多岐にわたります。目標設定にあたっては、具体的で測定可能か、実行可能で現実的か、達成期限が明確か、といった点を確認する必要があります。
MBOの管理プロセスでは、まず組織と個人の目標を設定し、その達成に向けて業務を遂行します。そして、その成果を評価してメンバーにフィードバックを提供し、報酬の付与や人事考課を行います。各要素について留意すべき点は、次のとおりです。
- 目標設定:測定可能な短期目標
- 参加:部下がそれぞれ自分の目標に向けて行動し、その遂行を自ら管理する能力を持つと仮定
- フィードバック:MBOで最も重要な要素であり、双方向で行える仕組みを整える必要があります。フィードバックが明確であれば、問題解決能力と職務遂行能力が向上します。
 MBOの限界
しかしMBOには、管理手法が「by(による)」から「for(のための)」へと変質し、結果を重視する形で利用される傾向があり、個人の成長や学習を十分に考慮できていないという限界があります。
このほかにも、さまざまな側面に見られるMBOの限界について、記事の後半でBSCと比較しながら改めて見ていきます。
BSC
 BSC - バランス型業績評価
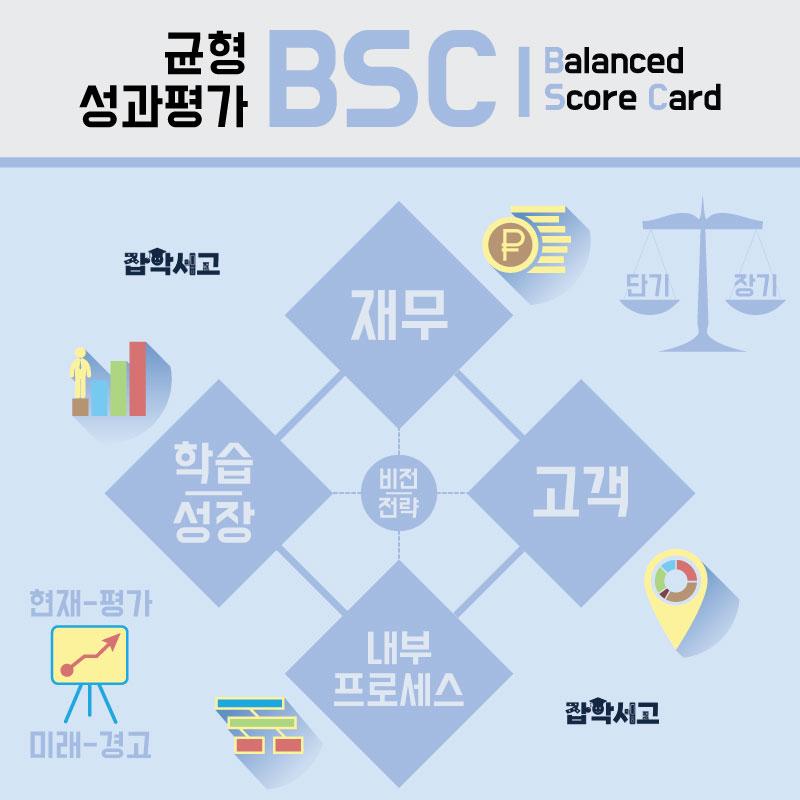
BSC(Balanced Score Card)は、ロバート・キャプランとデビッド・ノートンが提唱したビジネスの業績測定手法です。財務指標だけでなく、組織の業績を測定するための先行指標も併せて管理する点が特徴です。
組織の目標とビジョンを実現するため、財務、顧客、内部プロセス、学習と成長という4つの業績指標に分けて、企業の業績を総合的に評価する業績測定表です。
- 財務:任務の遂行に向けて、どれだけの資金を確保し、投入するのでしょうか?
- 顧客:顧客にどのような価値と政策効果を示すのでしょうか?
- 内部プロセス:政策の質を高めるために、どのプロセスが優れている必要があるのでしょうか?
- 学習と成長:組織の能力をどのように改善するのでしょうか?
BSCは、これら4つの主要指標をバランスよく変化させることで、短期的な目標価値と長期的な目標価値が調和するように戦略目標を設定します。また、現状を評価し、将来に対する警告の役割を果たすこともあります。
MBOとBSCの比較
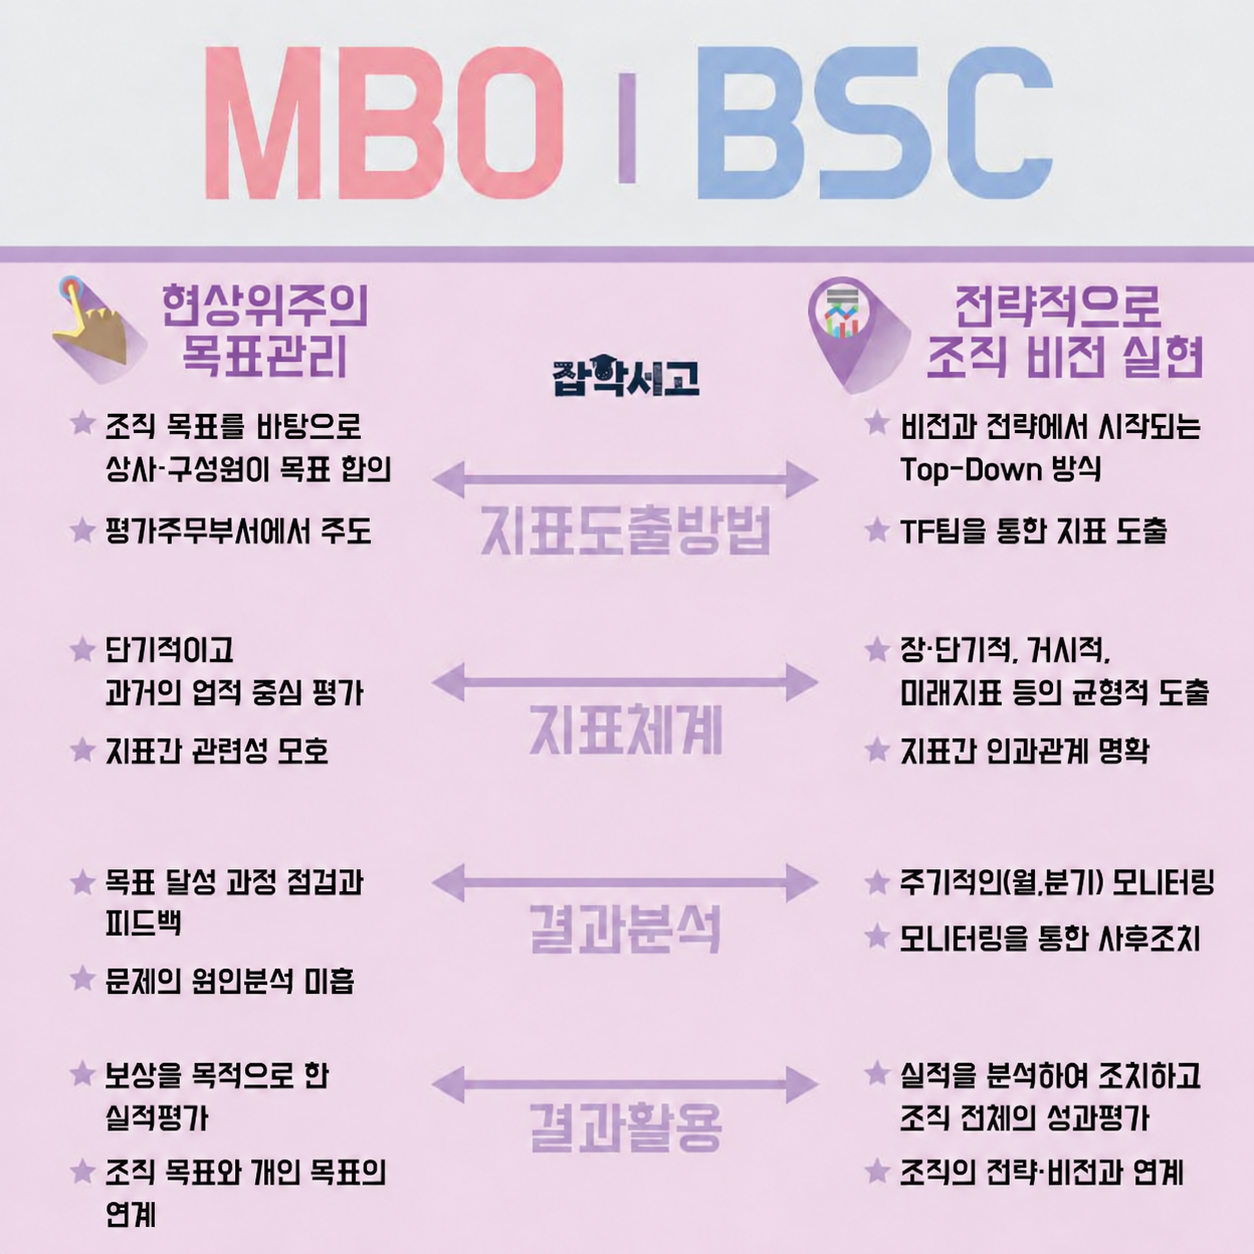 MBOとBSCの比較。運用方法と設計上の重点を単純化した比較です。すべての組織に一律に当てはまる区分ではなく、BSCにおける因果関係も、検証が必要な戦略上の仮定です。
短期志向の強いMBOと、それをさらに補完した総合的でバランスの取れた業績管理手法であるBSCには、指標を導き出すプロセスから結果の活用まで、さまざまな側面で違いがあります。
全体としてはBSCのほうが効率的だと評価されており、その内容をまとめたものが上の図です。以下は、その内容を文章にしたものです。
※ MBO - 現状を中心とする目標管理
- 組織の目標を基に、上司とメンバーが共同で目標を設定
- 評価を担当する主管部署が主導
- 短期的かつ過去の実績を中心とする評価
- 指標間の関連性が曖昧
- 目標達成に向けたプロセスの定期的な点検とフィードバック
- 問題の原因分析が不十分
- 報酬を目的とした実績評価
- 組織の目標と個人の目標を連動させた業績評価
※ BSC - 戦略的に組織のビジョンを実現
- ビジョンと戦略を起点とするTop-Down方式
- TFチームによる指標の導出
- 参加と議論を重視
- 長期・短期、マクロ、将来などの指標をバランスよく導出
- 指標間の因果関係が明確
- 定期的(月次・四半期)のモニタリング
- モニタリングに基づく事後対応
- 実績を分析して対策を講じ、組織全体の業績を評価
- 組織の戦略・ビジョンと連動
以上、組織の業績を管理する手法であるMBOとBSCについて見てきました。MBOを補完した概念であるBSCは、やはりMBOに比べて、バランスや効率の面で優れているように見えるところがあります。
ただし、BSCの導入にはさまざまな側面を考慮する必要があり、メンバー個人の側面よりも組織のビジョンに重点を置くため、MBOとは異なる特徴があります。そのため、MBOとBSCの特徴をよく理解し、自分の組織の性格に合った業績管理手法を導入することが適切でしょう。