Si desde que contrataste un seguro de automóvil te fijas un poco menos al elegir dónde estacionar, ese cambio puede tener una explicación que va más allá de la simple pereza. Ahora la aseguradora asume parte del costo de un accidente o un robo. En economía se llama «riesgo moral (Moral Hazard)» al fenómeno por el cual alguien actúa con menos cautela o con mayor audacia después de transferir el riesgo a otra parte.
Dicho de forma sencilla, el riesgo moral se produce cuando una parte asume un riesgo y la otra cambia su conducta de modo que ese riesgo aumenta. Es un problema de acción oculta (hidden action) que se manifiesta después de celebrar un contrato o contratar un seguro. Se trata de un concepto clásico al que Kenneth Arrow dio un lugar destacado en la economía al estudiar el seguro médico en 1963. Aunque el término incluye la palabra «moral», hoy en economía se usa sobre todo para designar la ineficiencia que generan los incentivos y la asimetría de información, con escasa carga de reproche ético.
En este material veremos, por orden, qué significa el riesgo moral, en qué se distingue de la selección adversa, cómo se manifiesta en la vida cotidiana y en las finanzas, y qué mecanismos permiten compartir el riesgo y moderar la conducta, como los deducibles, el coaseguro y la supervisión.
Los incentivos que surgen cuando la cobertura cambia la conducta
¿Qué es el riesgo moral?

El riesgo moral surge una vez cerrada la transacción. Aunque al firmar el contrato ambas partes dispongan de información similar, después ninguna puede observar por completo cuánta cautela o cuánto esfuerzo pone la otra. Ese margen permite que la conducta cambie.
(1) La conducta cambia cuando solo se asume parte del costo
Reducir el riesgo cuesta tiempo y dinero. Si un seguro o una garantía cubre las pérdidas de un accidente, reducir ese esfuerzo tiene un costo menor para quien toma la decisión. Así surge un incentivo para relajar las precauciones o asumir un riesgo mayor.
(2) Es un problema de acción oculta
El problema se agrava si la aseguradora no puede comprobar en todo momento cuánta atención presta el conductor, o si el principal no puede observar todo el esfuerzo del agente. Como el problema gira en torno a conductas difíciles de observar o de imponer por contrato, la economía de la información lo representa mediante un modelo de acción oculta.
(3) La conducta difiere antes y después del incidente
Se suele distinguir entre el riesgo moral ex ante, que consiste en descuidar la prevención antes de un accidente, y el riesgo moral ex post, que se manifiesta en reclamaciones o respuestas excesivas después del accidente. En ambos casos, la cobertura cambia la conducta.
¿En qué se distingue de la selección adversa?

El riesgo moral suele estudiarse junto con la selección adversa (adverse selection), pero la asimetría de información aparece en momentos distintos. Confundirlos puede llevar a aplicar una solución inadecuada.
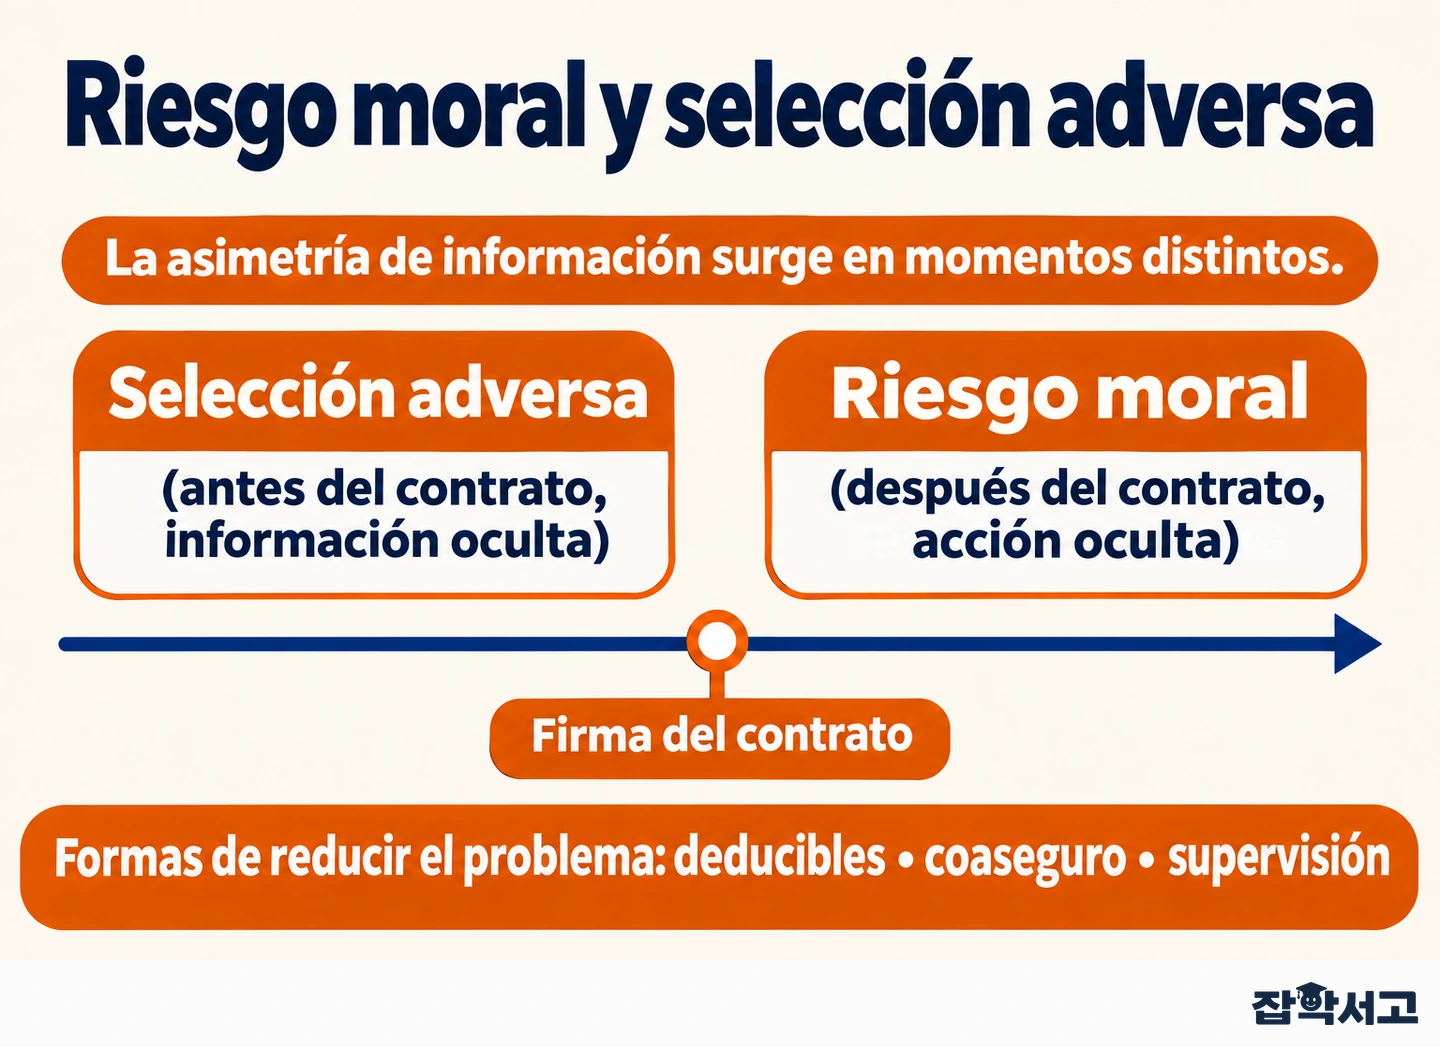
(1) La selección adversa es un problema de información oculta antes del contrato
La selección adversa surge cuando, antes de celebrar el contrato, solo una de las partes conoce su propio nivel de riesgo. Como en el mercado de los limones que describió George Akerlof, si quienes quieren vender automóviles de mala calidad acuden al mercado con mayor interés, baja la calidad media y se contrae la actividad del mercado.
(2) El riesgo moral es un problema de acción oculta después del contrato
En un mismo seguro, que solo acudan a contratarlo personas que ya presentan un riesgo elevado es un caso de selección adversa. Que, una vez aseguradas, conduzcan de manera más imprudente o utilicen más servicios médicos se acerca al riesgo moral. En este segundo caso, la información relevante pasa de qué tipo de persona se asegura a qué hace una vez asegurada.
(3) También se relaciona con el problema de agencia
En una relación entre principal y agente, que el agente anteponga su propia comodidad al interés del principal también es una forma de riesgo moral. Puede aparecer en cualquier estructura en la que una parte tome las decisiones y otra soporte las pérdidas, como en las relaciones entre accionistas y directivos, pacientes y médicos, o depositantes y bancos.
El riesgo moral en la vida cotidiana y las finanzas
El riesgo moral se observa fuera del aula. Desde los seguros de uso cotidiano hasta las redes de seguridad financiera, la misma lógica se repite a medida que aumenta la cobertura.
- En el seguro de automóvil (Auto Insurance), tras contratar la póliza se puede prestar menos atención al cierre del vehículo o al lugar donde se estaciona, o conducir con algo más de audacia. Esto ocurre porque parte de las pérdidas pasa a la aseguradora.
- En el seguro médico (Health Insurance), como señaló Arrow, cuando el paciente apenas paga de su bolsillo, aumenta el incentivo a solicitar pruebas o tratamientos prescindibles. Así, la demanda se vuelve menos sensible al precio.
- Con el seguro de depósitos (Deposit Insurance), los depositantes vigilan menos los riesgos que asume el banco. Si el banco también considera que puede trasladar sus pérdidas a la red de seguridad, tendrá un mayor incentivo para invertir en activos más arriesgados.
- En un rescate financiero (Bailout), la expectativa de que los fondos públicos cubran las pérdidas si quiebra una gran entidad facilita que se justifique de antemano la decisión de asumir más riesgos. El mecanismo opera a través de la creencia de que la entidad es «demasiado grande para quebrar».
¿Cómo se puede reducir?
Eliminar el riesgo moral es difícil. Para volver a alinear los incentivos se usan mecanismos que dejan parte del riesgo a cargo de quien toma las decisiones y hacen que su conducta sea observable hasta cierto punto.
(1) Deducibles y coaseguro
El deducible (deductible) hace que la persona asegurada pague de su bolsillo hasta un importe determinado. Con el coaseguro (coinsurance), la persona asegurada paga un porcentaje del costo. Asumir parte de las pérdidas dificulta que se desentienda por completo de la prevención y del consumo.
(2) Supervisión y cláusulas contractuales
También se puede observar la conducta de forma directa o indirecta y sujetarla a reglas, como ocurre con la regulación bancaria, las cláusulas restrictivas en los contratos de préstamo o las evaluaciones del desempeño laboral. Aunque la observación sea incompleta, asumir su costo reduce el margen para las acciones ocultas.
(3) Vincular los resultados al beneficio de quien decide
Las bonificaciones por desempeño, las opciones sobre acciones y las primas de seguro que varían según el nivel de riesgo hacen que las consecuencias de los buenos y malos resultados recaigan sobre quien toma las decisiones. Así, las decisiones del agente se ajustan mejor a los intereses del principal. La alineación perfecta es poco frecuente, pero basta con que los incentivos apunten en la misma dirección para que disminuya el riesgo moral.
El riesgo moral es un problema estructural que surge cuando la cobertura desajusta los incentivos, con independencia de que se juzgue a alguien como una «mala persona». Los mecanismos para compartir el riesgo protegen a las personas, y también hay que examinar cómo cambian su conducta.
El primer paso para entender el riesgo moral es examinar quién toma las decisiones y quién asume los costos.