Si reunimos los primeros dígitos de cifras tan diversas como las poblaciones de los países, las longitudes de los ríos y los importes de las transacciones de una empresa, podríamos pensar que los dígitos del 1 al 9 aparecen con la misma frecuencia. Sin embargo, al contarlos, resulta que los números que empiezan por 1 son los más frecuentes, aproximadamente uno de cada tres, mientras que los que empiezan por 9 son menos de uno de cada veinte. La ley de Benford (Benford's Law) explica esta sorprendente regularidad.
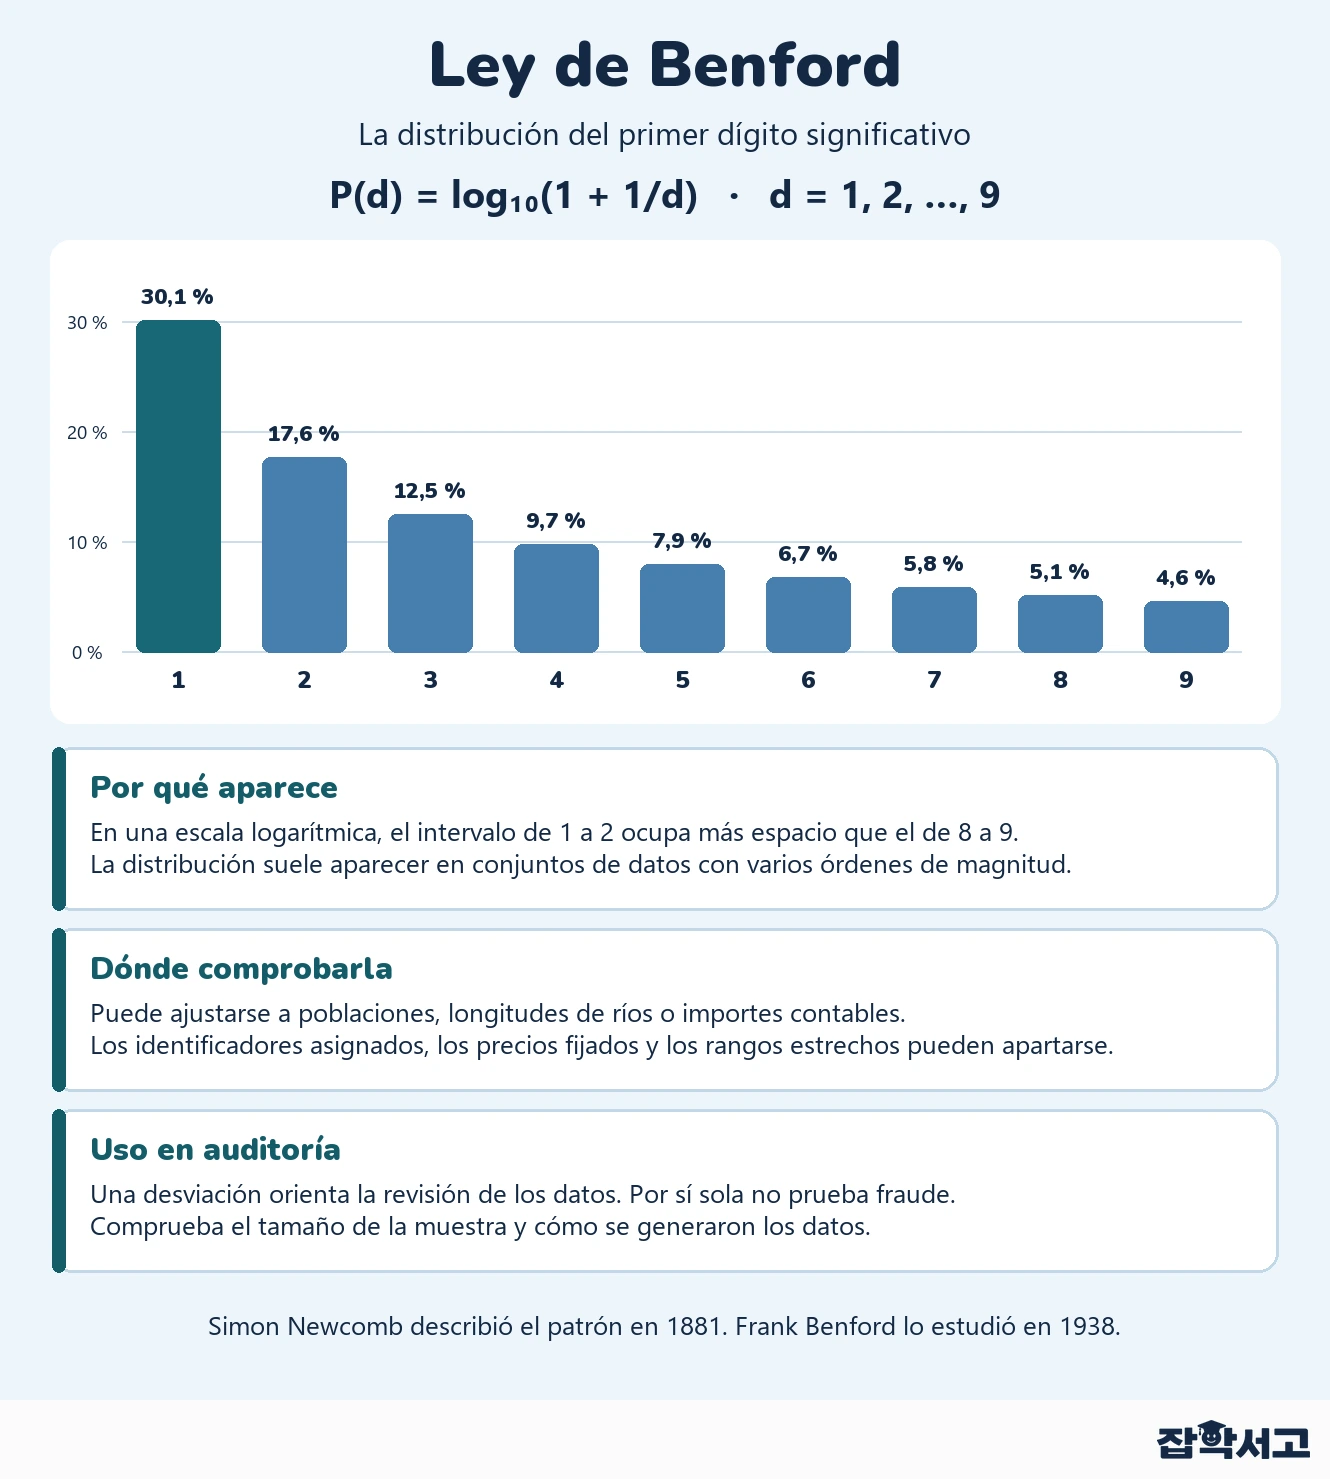
En términos sencillos, la ley de Benford describe un fenómeno que se observa en muchos conjuntos de datos numéricos que surgen de forma natural: cuanto menor es el primer dígito, más frecuente es. La probabilidad de que el primer dígito sea d se calcula mediante log₁₀(1+1/d). Según esta fórmula, el 1 aparece en aproximadamente el 30.1 % de los casos, el 2 en el 17.6 % y el 9 en el 4.6 %.
Este artículo explica de forma sencilla qué es la ley de Benford, por qué se produce esta distribución, qué datos se ajustan a ella y cuáles no, en qué ámbitos se aplica, como la auditoría contable, y qué precauciones conviene tomar.
La ley de Benford: la regla oculta en el primer dígito
¿Qué es la ley de Benford?

El primero en advertir esta regularidad fue Simon Newcomb, astrónomo estadounidense del siglo 19. En 1881 observó que, en el libro de tablas de logaritmos que usaba para hacer cálculos, las primeras páginas, donde figuraban los números que empezaban por 1, estaban mucho más desgastadas que las últimas. Eso indicaba que la gente consultaba con más frecuencia los números que empezaban por 1.
La observación cayó en el olvido durante mucho tiempo, hasta que en 1938 la retomó el físico estadounidense Frank Benford. Reunió más de 2 decenas de miles de cifras de 20 tipos de datos sin relación entre sí, como superficies de cuencas fluviales, poblaciones de ciudades, constantes físicas y cifras publicadas en periódicos. Confirmó la misma tendencia y, desde entonces, la regla lleva su nombre. En estadística, a veces se cita como un caso irónico de cómo se asignan los nombres, pues la ley lleva el de quien la dio a conocer en vez del de quien la descubrió primero.
Las proporciones esperadas para cada primer dígito son las siguientes.
- El dígito 1 (uno) es el más frecuente, con aproximadamente un 30.1 %.
- Los dígitos del 2 al 3 (del dos al tres) aparecen en aproximadamente el 17.6 % y el 12.5 % de los casos, respectivamente.
- Los dígitos del 4 al 6 (del cuatro al seis) aparecen en aproximadamente el 9.7 %, el 7.9 % y el 6.7 % de los casos, respectivamente.
- Para los dígitos del 7 al 9 (del siete al nueve), las frecuencias disminuyen progresivamente y son de aproximadamente el 5.8 %, el 5.1 % y el 4.6 %, respectivamente.
¿Por qué los dígitos más pequeños aparecen más a menudo al principio?

La ley de Benford puede parecer extraña al principio, pero resulta fácil de entender si pensamos en cómo crecen los valores.
(1) El paso del 1 al 2 es el más largo
Supongamos que un valor parte de 100 y crece de manera sostenida. Para que su primer dígito pase de 1 a 2, el valor debe pasar de 100 a 200, es decir, debe duplicarse. En cambio, para pasar de 900 a 1,000, basta con un aumento de aproximadamente el 11 %. Por eso, a medida que crece, el valor permanece más tiempo en el intervalo cuyo primer dígito es 1.
(2) Una distribución que se conserva al cambiar de unidad
Una característica importante de la distribución de Benford es que la distribución del primer dígito se mantiene al convertir los precios de wones (KRW) a dólares o las longitudes de metros a pies. Si el resultado es independiente de la unidad empleada, la distribución del primer dígito adopta esta forma.
(3) Datos que abarcan varios órdenes de magnitud
Cuanto más amplio sea el rango de valores y más órdenes de magnitud abarque, como ocurre al pasar de decenas a millones, mejor se cumple la ley. Las sucesiones que crecen a una razón constante, como las potencias de 2 o la sucesión de Fibonacci, también siguen esta distribución.
En resumen, la ley de Benford surge de forma natural cuando los valores crecen y decrecen de manera multiplicativa en vez de aditiva, es decir, a una razón constante. En una escala logarítmica, la distancia entre 1 y 2 es mucho mayor que la distancia entre 8 y 9, por lo que en el intervalo más amplio caen más números.
Datos que se ajustan a la ley y datos que no

La ley de Benford no es una regla universal aplicable a todos los números. Según cómo se hayan generado los datos, puede cumplirse o no cumplirse en absoluto.
(1) Datos que se ajustan bien a la ley
Los datos que surgen de forma natural y presentan grandes diferencias de magnitud, como las poblaciones de los países, las longitudes de los ríos, las ventas y los importes de las transacciones de las empresas o los volúmenes de negociación de acciones, suelen aproximarse a la distribución de Benford.
(2) Datos que no se ajustan a la ley
Los números asignados por las personas, como los números de teléfono, los códigos postales y los números de identificación personal, no guardan relación con la ley. Tampoco se ajustan a ella los datos cuyos valores se concentran en un intervalo estrecho, como la estatura de los adultos o las calificaciones de un examen con un máximo de 100 puntos, ni los datos con un límite superior o inferior establecido. Lo mismo ocurre con los datos que incluyen muchos precios fijados deliberadamente en cifras como 9,900 wones (KRW).
Antes de aplicar la ley, conviene comprobar si las cifras se han generado de forma natural y si abarcan varios órdenes de magnitud.
La ley de Benford en la auditoría contable

La ley de Benford se utiliza sobre todo en la auditoría contable y la detección del fraude. Al inventar cifras, las personas tienden a usar los dígitos del 1 al 9 de forma relativamente uniforme o a evitar ciertos dígitos. Por eso, si la distribución del primer dígito de un gran número de registros de transacciones se aparta mucho de la distribución de Benford, el auditor considera prioritario revisar esos registros. A partir de la década de 1990, las investigaciones del especialista en contabilidad Mark Nigrini y de otros autores contribuyeron a consolidar este método como herramienta de análisis en la práctica de la auditoría.
El mismo principio se aplica para comprobar si se han manipulado datos de investigación y para revisar estadísticas económicas. Sin embargo, en ámbitos como el de los resultados electorales, donde por su naturaleza los datos se ajustan mal a la ley, la interpretación es objeto de debate. Conviene evitar sacar conclusiones basándose únicamente en los resultados del análisis.
Al aplicar la ley, conviene tener en cuenta lo siguiente.
- El análisis de Benford es una herramienta de cribado para detectar puntos sospechosos, no una prueba de fraude. Si se detecta una desviación, hay que investigar su causa por separado.
- Con una muestra pequeña, las diferencias debidas al azar parecen grandes. Conviene reunir suficientes cifras antes de hacer la comparación.
- Cuando las cifras, por la naturaleza de los datos, no siguen la ley, la desviación de la distribución es un resultado esperado y no una señal de anomalía.
La ley de Benford muestra que incluso en los números que parecen aleatorios se esconde un orden. Preguntarse cómo se generaron las cifras, además de observar cómo se presentan, es el primer paso para examinar los datos con sentido crítico e interpretarlos correctamente.