Si lanzamos una moneda mil veces, calcular cuántas veces saldrá cara no es difícil. Pero cuando hay demasiados casos posibles, como al calcular la probabilidad de ganar un solitario con una baraja de 52 cartas, cuesta ver cómo resolver el problema con una fórmula. En esos casos, podemos seguir adelante con el cálculo repitiendo el experimento muchas veces y contando los resultados. Ese es el «método de Montecarlo (Monte Carlo Method)».
Dicho de forma sencilla, el método de Montecarlo consiste en «repetir una gran cantidad de ensayos aleatorios, reunir los resultados y calcular su promedio para estimar la respuesta». El método se basa en la idea de que, con suficientes ensayos aleatorios, podemos acercarnos a la respuesta real aunque desconozcamos la fórmula exacta.
En este artículo veremos, en orden, cómo surgió el método de Montecarlo, cómo funciona, algunos ejemplos representativos, sus aplicaciones actuales y las precauciones que conviene tomar al utilizarlo.
Un método de cálculo que encuentra respuestas a partir del azar
¿Cómo surgió el método de Montecarlo?

En 1946, mientras se recuperaba de una enfermedad, el matemático polaco Stanisław Ulam se planteó una pregunta al jugar al solitario. ¿Qué probabilidad tenía de ganar la partida? Cansado de intentar calcularla considerando todos los casos posibles, pensó que quizá sería más práctico jugar unas cien partidas y contar cuántas ganaba.
Ulam le contó su idea a John von Neumann, con quien trabajaba en el Laboratorio de Los Álamos, en Estados Unidos. Los dos decidieron aplicar el método a un problema de difusión de neutrones que seguía sin resolverse. Como la investigación era secreta, necesitaban un nombre en clave. Su colega Nicholas Metropolis lo tomó del casino de Montecarlo, en Mónaco, al que el tío de Ulam iba a apostar tras pedir dinero prestado a sus familiares. En la primavera de 1948 se realizaron los primeros cálculos automatizados con ENIAC, una de las primeras computadoras electrónicas.
Cómo funciona el método de Montecarlo en 4 pasos

Aunque los detalles varían según la variante, el método de Montecarlo suele seguir la misma secuencia.
(1) Determinar el rango de valores posibles
Para encontrar la respuesta, primero se determina el rango de valores que pueden tomar las entradas. En este paso se identifican las variables que influyen en el resultado, como el volumen de ventas, el precio de las materias primas o el tiempo atmosférico, y se fija el rango de cada una.
(2) Seleccionar valores al azar
Dentro del rango establecido, se seleccionan al azar los valores de entrada según sus probabilidades. Hoy se usan números aleatorios generados por computadora. Si el muestreo no es uniforme, los resultados pueden desviarse considerablemente.
(3) Calcular el resultado de cada ensayo
Se introducen los valores seleccionados y se calcula el resultado siguiendo el procedimiento establecido. Este proceso se repite miles o millones de veces.
(4) Reunir los resultados
Se reúnen todos los resultados y se calcula su promedio o su distribución. Según la ley de los grandes números, cuantos más ensayos se hagan, más se acercará el promedio al valor real. Una gran ventaja es que, además de obtener un promedio, se puede ver cómo se distribuyen los resultados y responder preguntas como «¿qué porcentaje de probabilidad hay de sufrir pérdidas?».
El método de Montecarlo explicado con ejemplos sencillos

La forma más sencilla de ilustrar el método de Montecarlo es calcular pi.
[Ejemplo 1] Calcular pi dispersando puntos
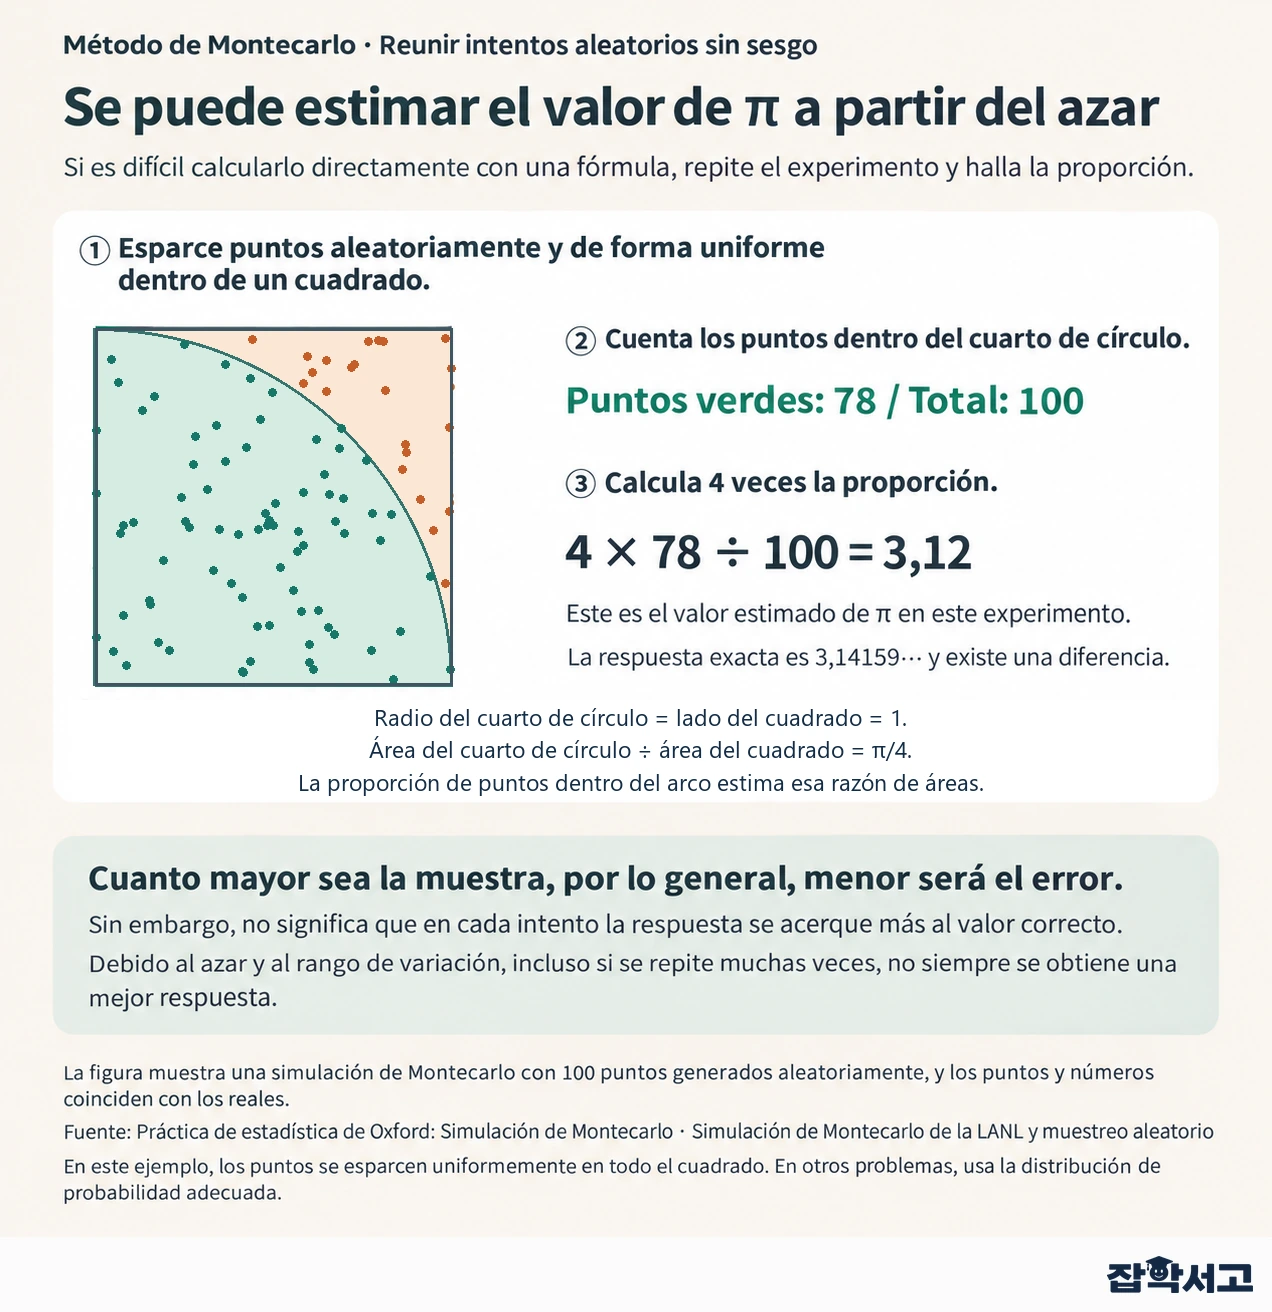
Dentro de un cuadrado de lado 1 se dibuja un cuarto de círculo de radio 1. La proporción entre el área del cuarto de círculo y la del cuadrado es pi dividido entre 4. A continuación, se distribuyen puntos al azar de manera uniforme por todo el cuadrado y se calcula qué proporción cae dentro del cuarto de círculo. Al multiplicar esa proporción por 4, se obtiene un valor cercano a pi, y cuantos más puntos se distribuyan, más se acercará a 3.14. Con unos 100 puntos, es fácil obtener valores dispares como 3.0 o 3.3, pero, cuando se superan varios cientos de miles de puntos, es más frecuente acertar hasta la segunda cifra decimal. Así se obtiene pi con solo contar puntos, sin cálculos complicados.
[Ejemplo 2] El experimento de dejar caer una aguja
Una idea similar ya existía mucho antes. En el siglo 18, el naturalista francés Buffon (Comte de Buffon) calculó la probabilidad de que una aguja, al caer sobre un suelo con líneas paralelas, cruzara una de ellas. Como pi aparece en esa probabilidad, se puede estimar su valor dejando caer la aguja muchas veces y contando cuántas veces cruza una línea. Este problema, conocido como «la aguja de Buffon (Buffon's Needle)», se considera una forma temprana del método de Montecarlo.
Aplicaciones y límites del método de Montecarlo

El método de Montecarlo resulta especialmente eficaz en problemas con muchas variables y un alto grado de incertidumbre. Cuando el número de variables asciende a decenas o cientos, enseguida se vuelve imposible calcular cada caso por separado, mientras que el muestreo aleatorio puede aplicarse del mismo modo con cualquier número de variables.
- Finanzas (Finance). Se generan innumerables trayectorias posibles para los precios de las acciones y los tipos de interés con el fin de evaluar el riesgo de las inversiones y calcular el precio de las opciones.
- Pronóstico del tiempo (Weather Forecasting). Es la base de los pronósticos por conjuntos, que ejecutan simultáneamente varias predicciones con condiciones iniciales ligeramente distintas.
- Gráficos por computadora (Computer Graphics). Se trazan al azar las trayectorias de la luz para generar escenas de aspecto fotográfico.
- Inteligencia artificial para el juego de go (Game AI). Mediante la búsqueda en árboles de Montecarlo, se simulan numerosas partidas para elegir buenas jugadas.
- Búsqueda marítima (Search and Rescue). La Guardia Costera de Estados Unidos genera miles de ubicaciones posibles de las embarcaciones desaparecidas teniendo en cuenta el viento y las corrientes marinas, y con ellas delimita las zonas de búsqueda.
El método también tiene límites claros. El error disminuye en proporción inversa a la raíz cuadrada del número de ensayos, por lo que, para reducirlo a la mitad, hay que cuadruplicar el número de ensayos. Si cada cálculo requiere muchos recursos, el proceso puede llevar muchísimo tiempo. Además, si se fijan mal los rangos o las probabilidades de los valores de entrada, por muchas veces que se repita el proceso, solo se llegará a una respuesta cada vez más cercana a un valor erróneo.
El método de Montecarlo muestra que, cuando no podemos obtener la respuesta exacta de una sola vez, podemos acercarnos a una respuesta fiable con suficientes ensayos aleatorios. Una pequeña duda que surgió en un juego de cartas acabó transformando campos como la física nuclear, las finanzas y la inteligencia artificial.
Seguir adelante cuando falta una fórmula perfecta y poner a prueba muchas posibilidades es el primer paso para aprender a tomar mejores decisiones en un mundo incierto.