Las distribuciones de probabilidad son un concepto fundamental de la estadística y la ciencia de datos, así como una herramienta indispensable para analizar y comprender las características de diversos fenómenos y conjuntos de datos. Permiten identificar patrones en los datos y, a partir de ellos, hacer predicciones y gestionar la incertidumbre.
Este material examina de manera sistemática las distribuciones de probabilidad, desde sus conceptos básicos hasta sus aplicaciones avanzadas. Primero se aborda su definición y su contexto histórico, y después se analizan en profundidad los tipos de distribuciones y las características de cada uno. También se presentan sus representaciones matemáticas y sus métodos de cálculo. Por último, se explica mediante ejemplos cómo se aplican en la práctica y qué efectos tienen.
Conceptos básicos y contexto histórico de las distribuciones de probabilidad

Definición y tipos de distribuciones de probabilidad
Una distribución de probabilidad es una representación matemática de la posibilidad de que ocurra un suceso. Indica la probabilidad de que los datos tomen un valor concreto o se encuentren dentro de un intervalo, y se utiliza para analizar los valores de una variable aleatoria. Las distribuciones de probabilidad se dividen en dos grandes tipos, las continuas y las discretas. Las distribuciones continuas describen variables que pueden tomar cualquier valor real dentro de un intervalo dado. La distribución normal es un ejemplo representativo. Las distribuciones discretas describen variables cuyos valores pueden contarse uno a uno, como 0, 1 y 2. Son ejemplos de este tipo las distribuciones de Bernoulli y de Poisson. Estas distribuciones desempeñan un papel importante en campos como el análisis de datos, el aprendizaje automático y la ingeniería financiera.
Contexto histórico de las distribuciones de probabilidad
El concepto de distribución de probabilidad surgió en el siglo 18, a medida que los matemáticos desarrollaban la teoría de la probabilidad. Entre ellos destacó Pierre-Simon Laplace, quien estableció los fundamentos de esta teoría y, a partir de ellos, definió diversas distribuciones de probabilidad. Durante los siglos 19 y 20, numerosos matemáticos continuaron investigando las distribuciones de probabilidad. En ese proceso se desarrollaron modelos importantes, como las distribuciones normal, de Poisson y de Bernoulli. Estas investigaciones siguen constituyendo la base de la teoría de la probabilidad.
Función de densidad de probabilidad (PDF) y función de distribución acumulada (CDF)
La función de densidad de probabilidad (PDF) y la función de distribución acumulada (CDF) son dos conceptos importantes para comprender las distribuciones de probabilidad. La PDF indica cuánta probabilidad se concentra en torno a un valor determinado, es decir, la densidad de probabilidad. La CDF representa la probabilidad acumulada hasta un valor dado, incluido ese valor. La PDF se utiliza principalmente con variables aleatorias continuas y resulta útil para visualizar cómo cambia la densidad de probabilidad en función del valor. La CDF permite interpretar los datos al acumular la probabilidad en función del rango de valores. Ambas funciones son herramientas importantes para analizar los datos y comprender sus características.
Valor esperado y varianza
Otros dos conceptos importantes en las distribuciones de probabilidad son el valor esperado y la varianza. El valor esperado representa el valor medio de una variable aleatoria y ayuda a determinar en torno a qué valor se distribuyen los datos. La varianza indica el grado de dispersión de los datos, es decir, cuánto se alejan de la media. Cuanto mayor es la varianza, mayor es la variabilidad de los datos, que también puede expresarse mediante la desviación estándar. El valor esperado y la varianza son indicadores importantes de la tendencia central y la variabilidad de los datos.
Aplicaciones de las distribuciones de probabilidad en la ciencia de datos moderna
Las distribuciones de probabilidad se han convertido en una herramienta indispensable en la ciencia de datos moderna. Se utilizan en campos como el análisis de macrodatos, la modelización con aprendizaje automático y la gestión del riesgo financiero, y permiten analizar y predecir las características de los datos con mayor precisión. Por ejemplo, en el aprendizaje automático se utilizan para mejorar la precisión de las predicciones de los modelos, y en las finanzas se emplean para gestionar riesgos y modelizar precios. Esto permite ofrecer mejores soluciones a problemas complejos relacionados con los datos.
Distribuciones de probabilidad y pruebas de hipótesis
Las distribuciones de probabilidad también desempeñan un papel importante en las pruebas de hipótesis estadísticas. Una prueba de hipótesis es un procedimiento que permite determinar si unos datos siguen una distribución de probabilidad específica y, de ese modo, evaluar su fiabilidad. Mediante estas pruebas, los investigadores pueden determinar si los datos que han recopilado son estadísticamente significativos y extraer conclusiones fiables a partir de los resultados. Constituyen una herramienta importante tanto en la investigación científica como en la toma de decisiones empresariales.
Tipos y características de las distribuciones de probabilidad
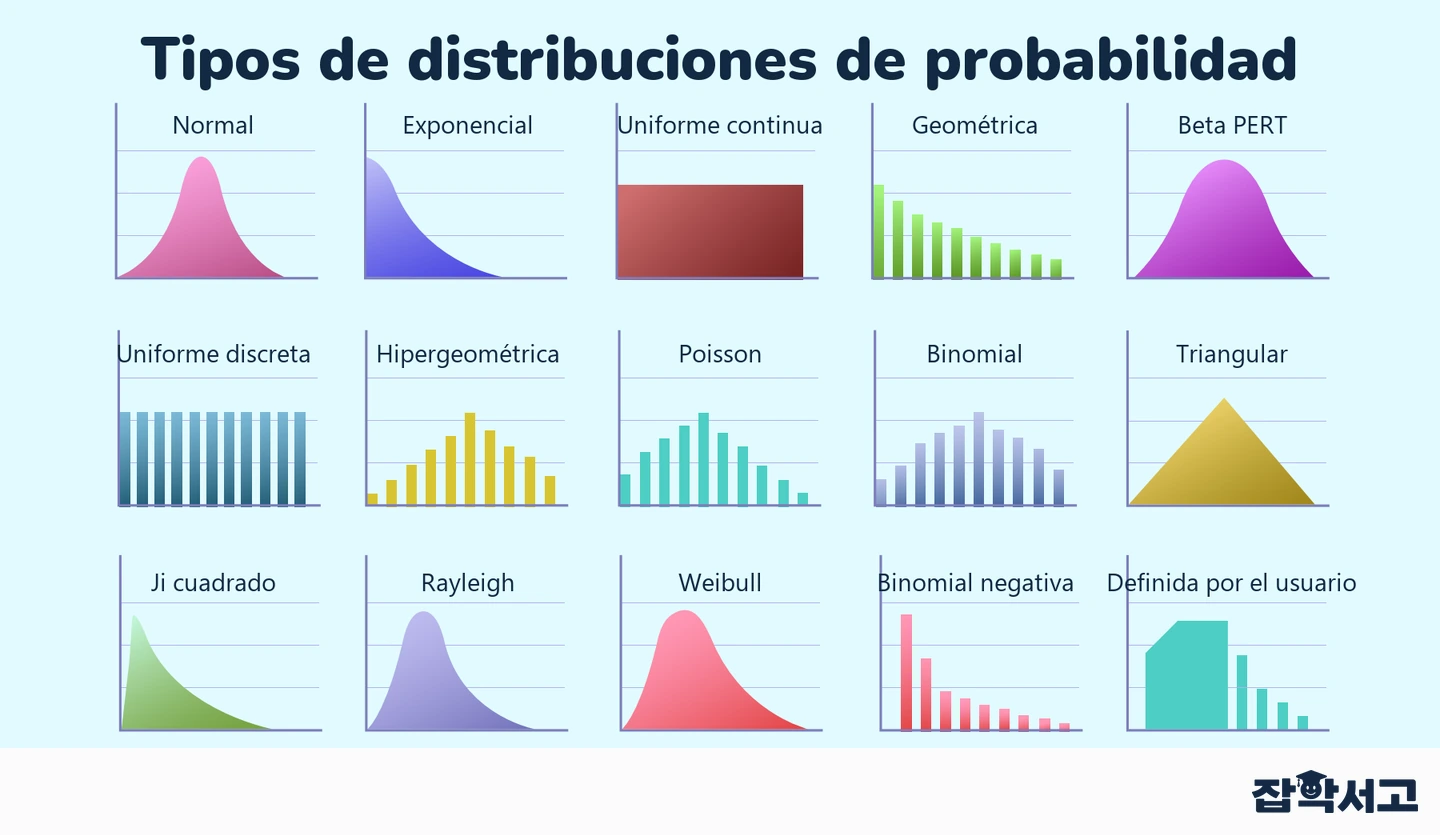
Tipos de distribuciones de probabilidad
Las distribuciones de probabilidad se clasifican en dos grandes grupos, las discretas y las continuas. Las distribuciones discretas se aplican cuando solo se pueden tomar determinados valores, mientras que las continuas se aplican cuando se pueden tomar valores en un continuo. Cada tipo tiene características y aplicaciones propias, por lo que ambos desempeñan un papel importante en el análisis de datos y la predicción.
Distribuciones discretas
Las distribuciones discretas se utilizan cuando una variable aleatoria solo puede tomar valores separados por intervalos regulares. Entre las más representativas figuran las distribuciones de Bernoulli, binomial y de Poisson.
La distribución de Bernoulli es la forma más básica de distribución discreta y se aplica cuando solo hay dos resultados posibles. Por ejemplo, se utiliza para calcular las probabilidades de obtener cara o cruz al lanzar una moneda. Los dos resultados de esta distribución son el éxito y el fracaso. La probabilidad de éxito se representa con p y la de fracaso con 1-p. Esta estructura sencilla sirve de base para distribuciones más complejas.
La distribución binomial es una extensión de la distribución de Bernoulli y se utiliza para analizar la probabilidad de que ocurra un suceso determinado a lo largo de varios ensayos independientes. Por ejemplo, es adecuada para calcular la probabilidad de obtener un número concreto al lanzar un dado 10 veces. La distribución binomial se define mediante el número de ensayos n y la probabilidad de éxito p, y resulta útil para analizar la probabilidad de que ocurra un suceso en experimentos repetidos.
La distribución de Poisson se utiliza para modelizar el número de veces que ocurre un suceso en un intervalo de tiempo o una región del espacio determinados. Supone que los sucesos son independientes entre sí y se emplea principalmente para analizar sucesos poco frecuentes. Por ejemplo, puede aplicarse para analizar el número de visitas de clientes a una tienda o la cantidad de accidentes de tránsito que ocurren durante un periodo determinado. Se define mediante el número medio de ocurrencias λ y es especialmente adecuada para predecir la frecuencia con la que ocurren los sucesos.
Distribuciones continuas
Las distribuciones continuas se utilizan cuando una variable aleatoria puede tomar valores en un continuo. Entre las más representativas se encuentran las distribuciones normal, uniforme y exponencial.
La distribución normal es la forma más representativa de distribución continua y se aplica cuando los datos se distribuyen simétricamente en torno a la media. Se observa con frecuencia en fenómenos naturales y actividades humanas, y muchos datos de la vida cotidiana siguen una distribución normal. Por ejemplo, la estatura de las personas y las puntuaciones de los exámenes suelen seguir esta distribución. La distribución normal se define mediante la media y la desviación estándar. Según el teorema central del límite, la mayoría de las distribuciones se aproximan a la normal conforme aumenta el tamaño de la muestra. La distribución normal es una herramienta muy importante en el análisis de datos.
La distribución uniforme se utiliza cuando todos los valores de un intervalo determinado ocurren con la misma probabilidad. Se emplea con frecuencia en la generación de números aleatorios o en el muestreo, y resulta adecuada para modelizar situaciones que presentan una distribución uniforme. Por ejemplo, se recurre a ella para generar números aleatorios o seleccionar valores al azar.
La distribución exponencial se utiliza para analizar los intervalos entre las ocurrencias de un suceso determinado. Por ejemplo, es adecuada para modelizar el tiempo de espera hasta que un cliente llega a una tienda. Se emplea principalmente en la teoría de colas y permite predecir eficazmente el tiempo que transcurre entre sucesos. A partir del valor esperado de la variable aleatoria, la distribución exponencial permite analizar la frecuencia con la que ocurre un suceso.
Aplicaciones de las distribuciones de probabilidad en la vida real
Las distribuciones de probabilidad son un concepto matemático con aplicaciones prácticas en numerosos campos. En el análisis de macrodatos, el aprendizaje automático, la ingeniería financiera y la medicina, entre otros, son una herramienta indispensable para analizar y predecir las características de los datos. Por ejemplo, en los mercados financieros se emplea la distribución normal para analizar la volatilidad de los precios de los activos, y en medicina se puede utilizar la distribución de Poisson para predecir la incidencia de enfermedades. Las distribuciones de probabilidad también desempeñan un papel importante en las pruebas de hipótesis estadísticas y sirven para determinar si unos datos siguen una distribución específica.
Representaciones matemáticas y métodos de cálculo de las distribuciones de probabilidad

Representaciones matemáticas de las distribuciones de probabilidad
Las distribuciones de probabilidad se pueden representar matemáticamente de distintas maneras, lo que permite analizar con claridad las características de los datos. La forma de definir la probabilidad depende de si la variable aleatoria es discreta o continua, y cada distribución tiene su propia representación matemática. En las distribuciones discretas, como la binomial y la de Poisson, se utiliza la función de masa de probabilidad (PMF) para calcular la probabilidad de cada resultado. En la distribución normal, que es continua, se utiliza la función de densidad de probabilidad (PDF) para definir la densidad de probabilidad.
Función de masa de probabilidad (PMF) de las distribuciones discretas
La distribución binomial se utiliza para calcular la probabilidad de obtener un número determinado de éxitos al realizar varios ensayos de un experimento con dos resultados posibles, éxito y fracaso. La función de masa de probabilidad (PMF) de la distribución binomial se define mediante la siguiente expresión.
- P(X=k) = C(n,k) * p^k * (1-p)^(n-k)
En esta fórmula, C(n, k) representa el número de combinaciones, n es el número de ensayos, k es el número de éxitos y p es la probabilidad de éxito. La expresión permite calcular matemáticamente la probabilidad de obtener un resultado concreto en unas condiciones dadas.
La distribución de Poisson es adecuada para predecir la frecuencia con la que ocurre un suceso en un intervalo de tiempo o una región del espacio determinados. Su función de masa de probabilidad (PMF) se expresa mediante la siguiente fórmula.
- P(X=k) = (λ^k * e^(-λ)) / k!
En esta fórmula, λ representa el número medio de ocurrencias y k indica el número de veces que ocurre el suceso. La expresión permite calcular la probabilidad de que se produzca un número determinado de ocurrencias durante un intervalo de tiempo concreto. La distribución de Poisson supone que las ocurrencias son independientes entre sí y resulta muy útil para analizar la frecuencia de sucesos poco frecuentes.
Función de densidad de probabilidad (PDF) de las distribuciones continuas
En las distribuciones continuas, la densidad de probabilidad de cada valor se expresa mediante la función de densidad de probabilidad (PDF). La distribución normal, un ejemplo representativo de distribución continua, es simétrica en torno a la media y su función de densidad de probabilidad se define mediante la siguiente expresión.
- f(x) = (1 / (σ * sqrt(2π))) * exp(-0.5 * ((x-μ)/σ)^2)
En esta fórmula, μ representa la media y σ, la desviación estándar. La expresión se utiliza para calcular la densidad de probabilidad en un valor determinado y refleja el centro y la variabilidad de la distribución normal. Esta distribución aparece con frecuencia en numerosos fenómenos naturales y en datos sobre fenómenos sociales, y desempeña un papel importante en el análisis de datos.
Función de distribución acumulada (CDF)
La función de distribución acumulada (CDF) representa la probabilidad acumulada hasta un valor dado, incluido ese valor. Resulta útil para calcular la probabilidad de que una variable aleatoria se encuentre en un intervalo determinado y se usa con frecuencia para calcular la probabilidad de que un valor quede comprendido en un intervalo concreto de una distribución normal. La CDF se puede obtener integrando la función de densidad de probabilidad (PDF).
Valor esperado y varianza
El valor esperado y la varianza son otras dos características importantes de las distribuciones de probabilidad. El valor esperado (E[X]) representa el valor medio de una variable aleatoria y se utiliza para identificar el centro de su distribución. El valor esperado de una variable aleatoria discreta se calcula mediante la siguiente expresión.
- E(X) = Σ [x * P(x)]
En el caso de una variable aleatoria continua, el valor esperado se calcula mediante la siguiente integral.
- E(X) = ∫ x * f(x) dx
La varianza (Var[X]) indica cuánto se dispersan los valores de una variable aleatoria en torno a su media. Es un indicador importante para medir la variabilidad de los datos y se calcula mediante la siguiente expresión.
- Var(X) = E[(X - E(X))^2]
Esta expresión permite analizar cuánto se alejan de la media los valores de la variable aleatoria y sirve como criterio matemático para evaluar la variabilidad de los datos.
Herramientas de cálculo para las distribuciones de probabilidad
Los cálculos matemáticos de las distribuciones de probabilidad pueden realizarse con diversos programas y lenguajes de programación. R, Python y MATLAB, entre otros, ofrecen funciones y herramientas adaptadas a cada distribución, lo que facilita los cálculos de probabilidad complejos. En particular, las bibliotecas SciPy y NumPy de Python y el paquete stats de R permiten realizar de forma sencilla los cálculos con distribuciones de probabilidad. Estas herramientas permiten llevar a cabo el análisis de datos y la modelización predictiva con mayor eficacia.
Casos de aplicación de las distribuciones de probabilidad y análisis de sus efectos
Uso de las distribuciones de probabilidad en las finanzas
Las distribuciones de probabilidad desempeñan un papel importante en la gestión de riesgos y el análisis de la rentabilidad en el ámbito financiero. En el mercado bursátil, se utilizan para predecir la volatilidad de los precios de las acciones y, a partir de ella, evaluar el riesgo de una cartera. La distribución normal se emplea con frecuencia para analizar la distribución de los rendimientos de las acciones, lo que permite calcular indicadores de riesgo como el VaR (Value at Risk). El VaR es un indicador que estima la pérdida máxima que puede producirse durante un periodo determinado y permite evaluar de antemano el riesgo de una inversión y prepararse para afrontarlo.
Aplicaciones de las distribuciones de probabilidad en el sector asegurador
En el sector asegurador, las distribuciones de probabilidad son indispensables para calcular las primas en función de la probabilidad de que los clientes sufran accidentes. En particular, la distribución de Poisson es útil para analizar el número de accidentes durante un periodo determinado, lo que permite calcular el riesgo de accidente y fijar una prima adecuada. Por ejemplo, en los seguros contra accidentes de automóvil, la prima se determina analizando cuántos accidentes se producirán durante un periodo dado. En los seguros de vida se analiza la distribución de probabilidad del tiempo de supervivencia para calcular la esperanza de vida y, a partir de ella, fijar la suma asegurada.
Control de calidad y distribuciones de probabilidad en la industria manufacturera
En la industria manufacturera se analiza la probabilidad de que los productos presenten defectos y se utiliza esa información para el control de calidad. La distribución de Poisson es adecuada para analizar el número de defectos de los productos y permite identificar los patrones con los que aparecen durante la producción. Por ejemplo, analizar la probabilidad de que se produzca un número igual o superior a un umbral determinado de defectos en piezas fabricadas en serie permite reforzar el control de calidad y mejorar el proceso de producción. Con estos análisis, los fabricantes pueden reducir al mínimo la tasa de productos defectuosos y aumentar la eficiencia de la producción.
Uso de las distribuciones de probabilidad en medicina
Las distribuciones de probabilidad también desempeñan un papel importante en medicina. Se utilizan para analizar, entre otros aspectos, las tasas de supervivencia de los pacientes y la probabilidad de que aparezcan enfermedades, con el fin de formular estrategias de tratamiento. Por ejemplo, al estudiar el efecto de un medicamento determinado, se puede utilizar la distribución normal para analizar los datos de ensayos clínicos y evaluar la significación estadística de los resultados. Así, los profesionales de la salud pueden determinar el tratamiento más adecuado para cada paciente y desarrollar nuevos tratamientos. La distribución de Poisson también se utiliza para predecir la frecuencia con la que aparecen las enfermedades, lo que contribuye a planificar medidas preventivas.
Aplicaciones de las distribuciones de probabilidad en el marketing
En el marketing, las distribuciones de probabilidad se utilizan para predecir el comportamiento de los clientes y formular estrategias eficaces. El análisis de los patrones de compra permite optimizar las campañas de marketing, y la distribución binomial permite predecir la probabilidad de que un cliente compre un producto determinado durante un periodo concreto. Por ejemplo, analizar el comportamiento del segmento de clientes que compran habitualmente permite reforzar el marketing dirigido a ese público y, con ello, aumentar las ventas. Las distribuciones de probabilidad también se emplean para evaluar el valor del ciclo de vida del cliente, lo que contribuye a mejorar la rentabilidad de la empresa a largo plazo.
Aplicaciones de las distribuciones de probabilidad en la ingeniería
En la ingeniería, las distribuciones de probabilidad se utilizan ampliamente en el análisis de la fiabilidad de los sistemas, el análisis del tráfico de red y la teoría de colas, entre otras áreas. Por ejemplo, la distribución exponencial se emplea para analizar los intervalos entre fallos de un sistema, lo que permite evaluar su fiabilidad y elaborar planes de mantenimiento. En las redes, el tráfico de datos se analiza mediante la teoría de colas para gestionar los recursos con eficiencia. Estos análisis permiten aumentar la estabilidad de los sistemas y maximizar la eficiencia operativa.
Efectos e importancia de las distribuciones de probabilidad
Las distribuciones de probabilidad permiten analizar datos y hacer predicciones en diversos sectores, lo que ayuda a gestionar la incertidumbre y a tomar decisiones acertadas. En ámbitos como las finanzas, los seguros, la industria manufacturera, la medicina, el marketing y la ingeniería, se han convertido en una herramienta indispensable para comprender las características de los datos y predecir resultados futuros. Su uso adecuado desempeña un papel importante en la reducción de los riesgos y la maximización de la eficiencia.
Las distribuciones de probabilidad son una herramienta indispensable en diversos campos y desempeñan un papel importante en el análisis de las características de los datos y en la mejora de la precisión de las predicciones. Este material ha abordado de manera integral sus conceptos básicos y su contexto histórico, sus tipos y características, sus representaciones matemáticas y métodos de cálculo, así como casos de aplicación práctica y sus efectos.
Comprender a fondo las distribuciones de probabilidad es importante para aumentar la precisión del análisis de datos y de las predicciones. Cabe esperar que la investigación continua y el uso de las distribuciones de probabilidad permitan lograr nuevos avances en diversos campos.