Khi chọn sữa trong tủ lạnh ở cửa hàng tiện lợi, có lẽ bạn từng cố ý lấy hộp ở phía sau. Đó là vì sản phẩm càng nằm sâu phía sau thường càng còn hạn sử dụng dài hơn. Đằng sau thói quen trưng bày nhỏ này là một nguyên tắc lâu đời chi phối hoạt động của kho hàng và cửa hàng.
Cách quản lý hàng tồn kho đưa hàng nhập trước ra trước như vậy được gọi là “nhập trước, xuất trước (First In, First Out)”. Nói đơn giản, nhập trước, xuất trước có nghĩa là “lần lượt xuất những hàng đã chờ lâu trước, để hàng tồn kho không bị lưu quá lâu hoặc hư hỏng trong kho”. Tên gọi tuy đơn giản, nhưng để tuân thủ nguyên tắc này cần bỏ nhiều công sức, từ bố trí kệ đến cách ghi chép.
Trong tài liệu này, chúng ta sẽ lần lượt tìm hiểu ý nghĩa và sự cần thiết của nhập trước, xuất trước; phương pháp hết hạn trước, xuất trước dựa trên thời hạn và phương pháp nhập sau, xuất trước lấy hàng theo thứ tự ngược lại; cách tuân thủ thứ tự trong thực tế tại kho; cùng cách tên gọi này được sử dụng trong kế toán.
Nguyên tắc xuất trước những hàng nhập trước
Nhập trước, xuất trước là gì và vì sao cần thiết?
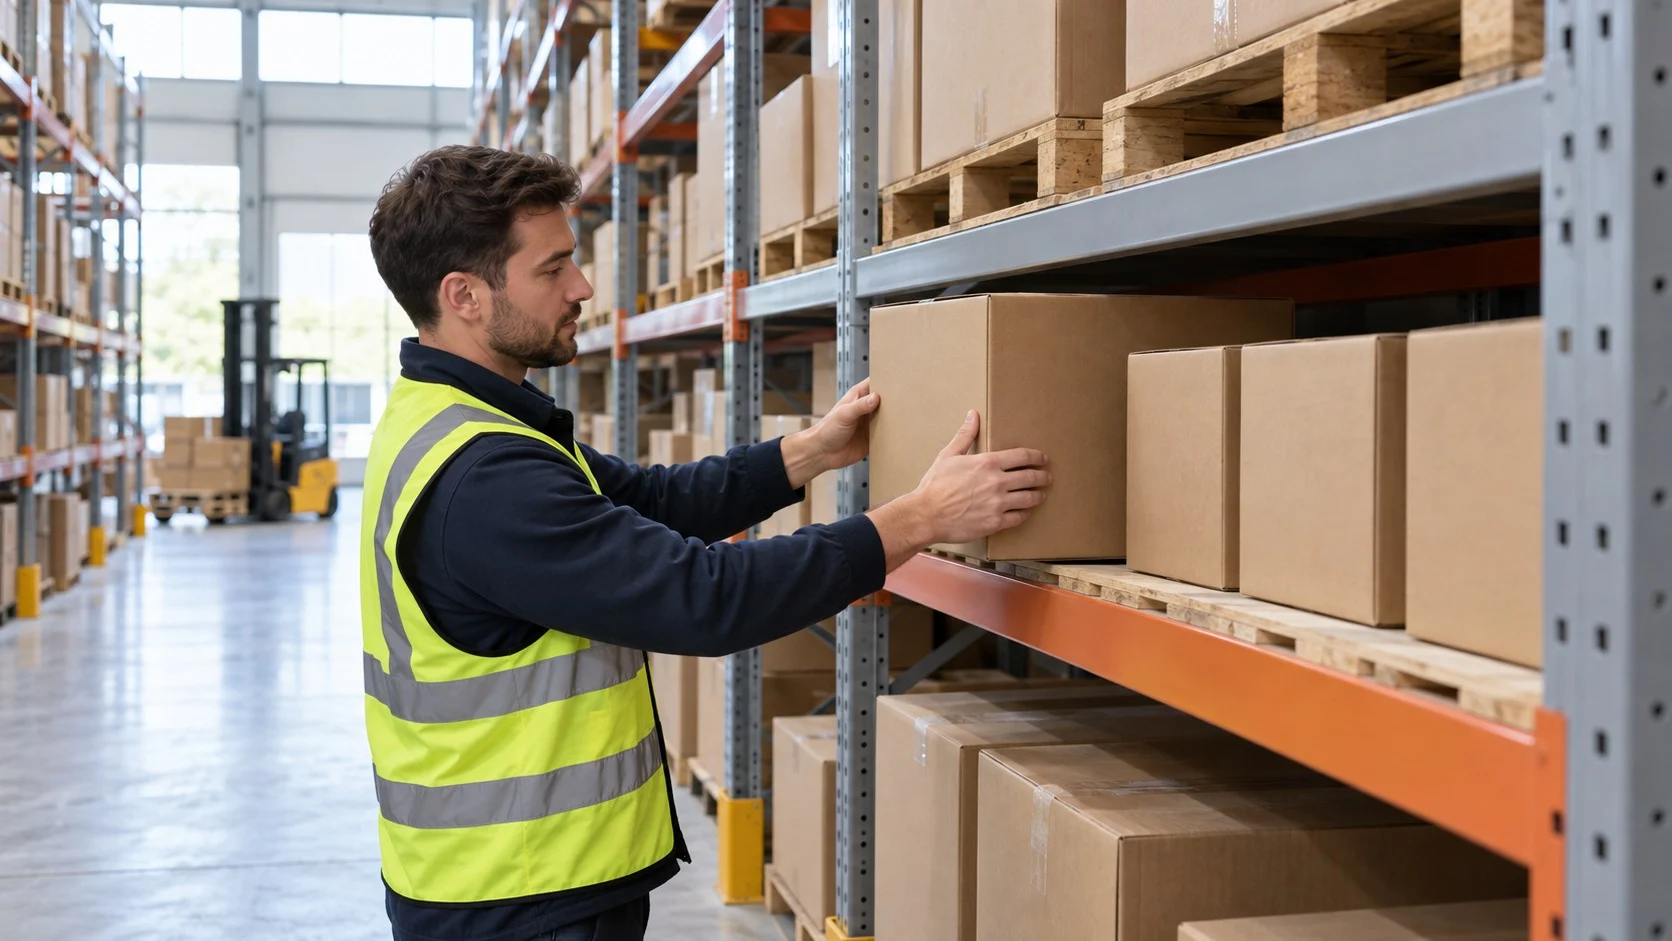
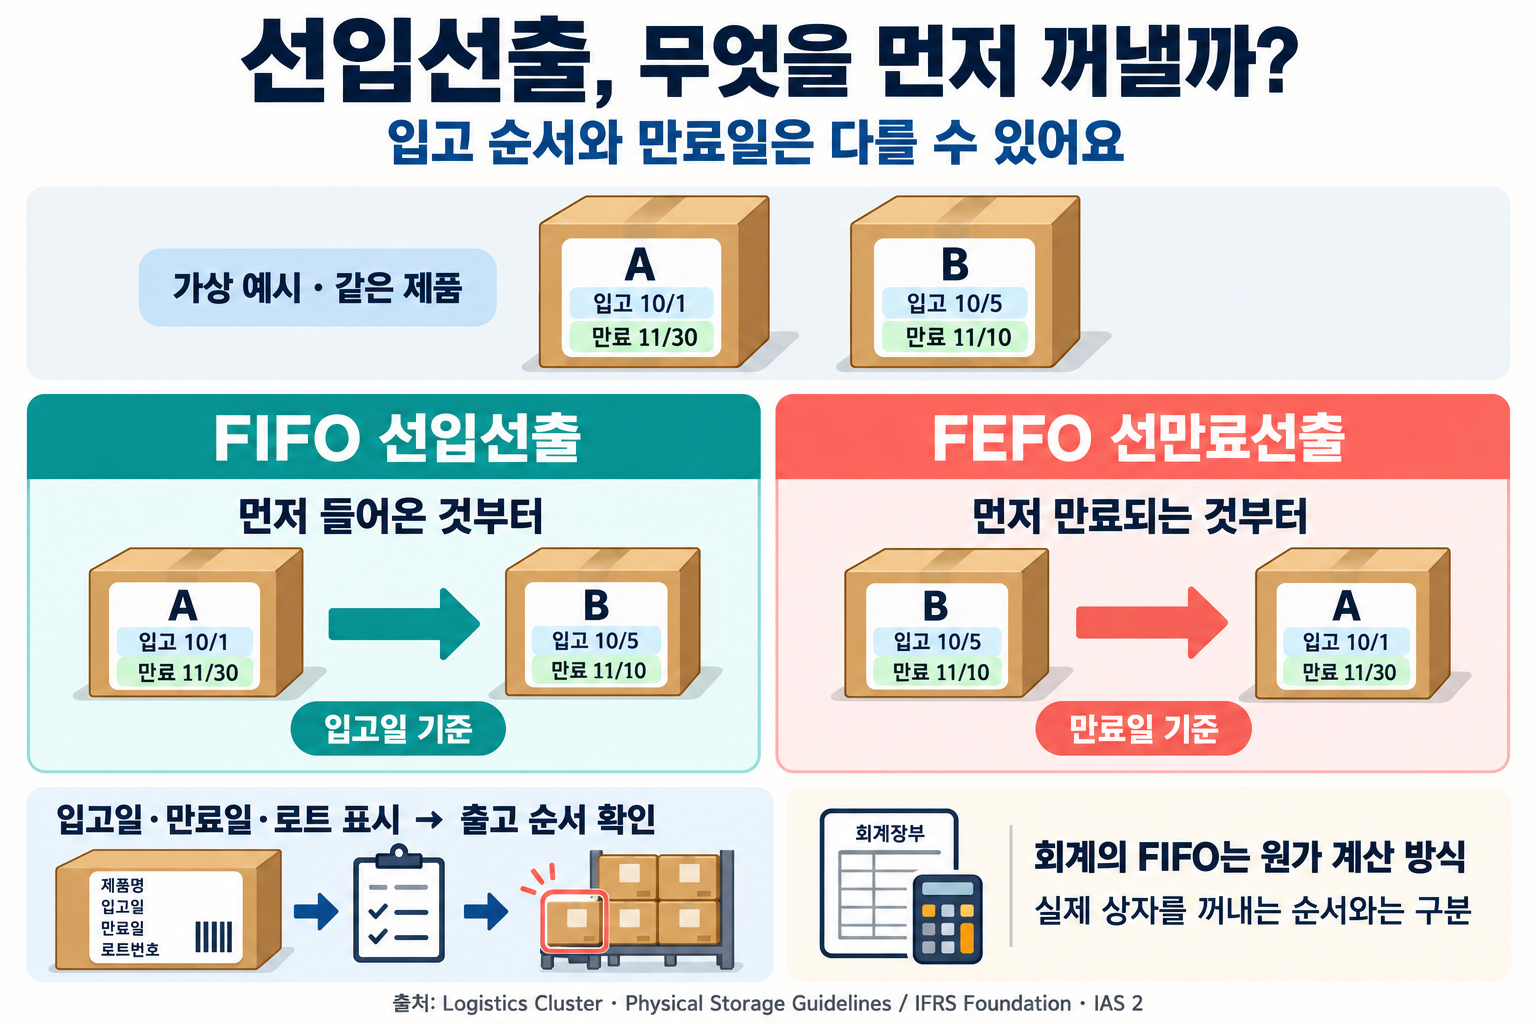
Khi cùng một loại hàng được nhập kho thành nhiều đợt, trên kệ sẽ có các lô hàng với ngày nhập kho khác nhau được xếp chung. Nếu cứ xuất những hàng dễ lấy ở phía trước, hàng phía trong có thể nằm nguyên đó suốt nhiều tháng. Nhập trước, xuất trước là quy tắc xuất hàng theo thứ tự nhập kho để ngăn tình trạng này.
(1) Ngăn hàng tồn kho hư hỏng và xuống cấp
Với những mặt hàng giảm giá trị theo thời gian như thực phẩm và dược phẩm, càng lưu kho lâu thì lượng phải bỏ đi càng tăng. Tuân thủ thứ tự sẽ giúp phần lớn hàng tồn kho đến tay khách hàng trong thời hạn sử dụng.
(2) Ứng phó với thay đổi về xu hướng và mẫu mã
Ngay cả hàng không bị hư hỏng cũng trở nên khó bán khi có mẫu mới hoặc bao bì thay đổi. Xuất hàng tồn cũ trước có thể giảm tình trạng tích tụ hàng tồn khó bán như vậy.
(3) Dễ nắm bắt tình hình hàng tồn kho hơn
Khi hàng được xuất theo thứ tự nhập kho, chúng ta dễ ước đoán những hàng hiện còn trên kệ đã được nhập vào lúc nào. Việc phải lục tìm khắp kệ để tìm hàng tồn cũ cũng giảm đi.
Hết hạn trước, xuất trước và nhập sau, xuất trước: những cách khác để xác định thứ tự
Thứ tự nhập kho không phải là tiêu chí duy nhất. Tùy tính chất của hàng hóa, thứ tự xuất kho cũng có thể được xác định theo cách khác.
- Hết hạn trước, xuất trước (First Expired, First Out): Đây là phương pháp ưu tiên xuất hàng có hạn lưu thông hoặc hạn sử dụng kết thúc sớm hơn, thay vì dựa vào ngày nhập kho. Lô nhập sau có thể còn thời hạn ngắn hơn, nên phương pháp này được dùng nhiều trong kho thực phẩm và dược phẩm.
- Nhập sau, xuất trước (Last In, First Out): Đây là phương pháp lấy hàng nhập sau ra trước. Những vật liệu được chất thành đống và xúc từ trên xuống như cát hay than tự nhiên tuân theo thứ tự này.
- Nhập trước, xuất trước (First In, First Out): Đây là phương pháp cơ bản được sử dụng rộng rãi nhất cho hàng tồn kho thông thường có chất lượng hầu như không thay đổi theo thời gian và cùng một loại hàng được nhập nhiều đợt.
Dù chọn phương pháp nào, điều quan trọng là quy định rõ để mọi người trong kho đều tuân thủ cùng một thứ tự.
Cách tuân thủ nguyên tắc nhập trước, xuất trước trong kho
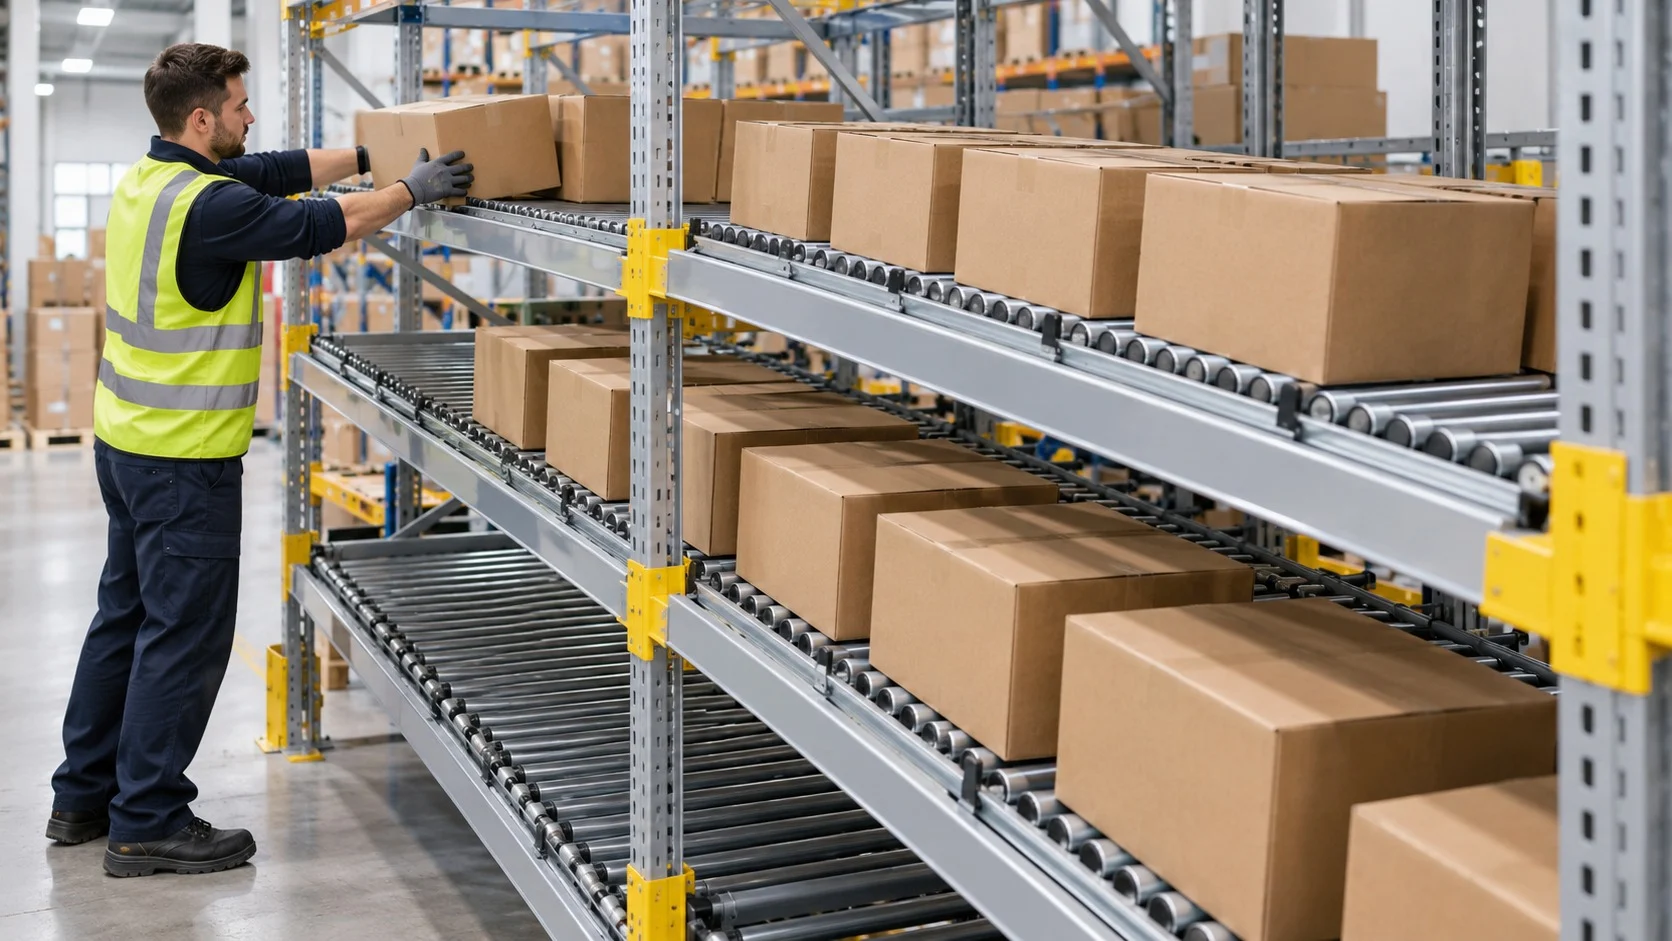
Dù đã đặt ra nguyên tắc, tại nơi làm việc bận rộn, người ta vẫn dễ lấy hàng trong tầm tay trước. Vì vậy, kho hàng duy trì thứ tự bằng cách bố trí và ghi chép thay vì trông cậy vào thói quen của con người.
(1) Kệ bổ sung hàng từ phía sau và lấy hàng ở phía trước
Kệ trượt (Flow Rack), nơi các thùng hàng trượt xuống trên những con lăn nghiêng, được thiết kế để bổ sung hàng từ phía sau và lấy hàng ở phía trước, nên thùng được đưa vào trước sẽ tự động ra trước. Kệ xuyên suốt (Drive-Through Rack), cho phép xe nâng đi vào một phía và đi ra phía đối diện, cũng hoạt động theo nguyên lý này.
(2) Ghi ngày nhập kho và mã lô
Trên mỗi thùng đều được dán ngày nhập kho, hạn sử dụng và mã lô biểu thị nhóm hàng được sản xuất trong cùng điều kiện. Nhân viên xem nhãn để chọn lô cũ nhất, và khi phát sinh vấn đề có thể chọn thu hồi riêng những hàng cùng lô.
(3) Chỉ dẫn xuất kho từ hệ thống quản lý kho
Hệ thống quản lý kho (Warehouse Management System) lưu ngày nhập kho và thông tin thời hạn của từng mặt hàng tồn kho, rồi khi xuất kho sẽ báo ngay cho nhân viên biết cần lấy lô nào ở vị trí nào.
Nhập trước, xuất trước trong kế toán
Thuật ngữ nhập trước, xuất trước cũng được dùng trong sổ sách kế toán. Nó chỉ phương pháp xác định mức giá dùng để tính giá vốn của hàng đã bán khi cùng một loại hàng được mua nhiều lần với các mức giá khác nhau.
Giả định về dòng luân chuyển giá vốn và chuẩn mực quốc tế
- Phương pháp nhập trước, xuất trước (First-In, First-Out Method): Đây là phương pháp lần lượt lấy giá mua trước làm giá vốn của hàng đã bán. Khi giá cả tăng, giá trị hàng tồn kho còn lại được phản ánh gần với mức giá gần đây.
- Phương pháp bình quân gia quyền (Weighted Average Cost Method): Đây là phương pháp dùng mức bình quân của toàn bộ giá mua làm giá vốn, giúp phân bổ đều ảnh hưởng của biến động giá.
- Phương pháp nhập sau, xuất trước (Last-In, First-Out Method): Đây là phương pháp lấy giá mua sau làm giá vốn trước. Chuẩn mực Báo cáo Tài chính Quốc tế (International Financial Reporting Standards) đã loại bỏ phương pháp này khi sửa đổi chuẩn mực hàng tồn kho (IAS 2) vào năm 2003 và áp dụng từ năm 2005.
Phương pháp ghi sổ không nhất thiết trùng với thứ tự lấy các thùng hàng trên thực tế. Cần phân biệt rằng nhập trước, xuất trước trong kho là quy tắc bảo quản hàng hóa, còn nhập trước, xuất trước trong kế toán là quy ước tính giá vốn.
Nhập trước, xuất trước bắt đầu từ thói quen tôn trọng thứ tự hàng được nhập vào, chứ không phải từ một kỹ thuật đặc biệt. Khi nguyên tắc đơn giản này được tuân thủ, lượng hàng tồn kho phải bỏ đi giảm xuống và khách hàng nhận được hàng tươi mới.
Ghi nhớ thứ tự nhập hàng và xuất hàng theo đúng thứ tự đó chính là bước đầu tiên trong hoạt động logistics để duy trì hàng tồn kho ở tình trạng tốt.