一旦觉得经济要变差,人们首先会捂紧钱包。少下馆子,推迟购买衣服或家电,把剩下的钱存进银行。在前景不安时省着花、多储蓄,对一个人、一个家庭来说是非常明智的选择。
然而,如果所有人同时做出同样的选择,情况就不同了。商店和工厂的销售额下降,工作岗位和收入减少,最终连整个社会积累的储蓄都可能减少。这种对个人而言是美德的节俭,对整体经济反而可能有害的观点,被称为“节俭悖论(Paradox of Thrift)”,也叫储蓄悖论(Paradox of Saving)。
本文将依次介绍节俭悖论产生的原理、这一思想走过的历史、这一悖论在经济危机中如何显现,以及针对它的反对意见。
越节省越贫穷的经济:节俭悖论的世界
我省下的钱是别人的收入
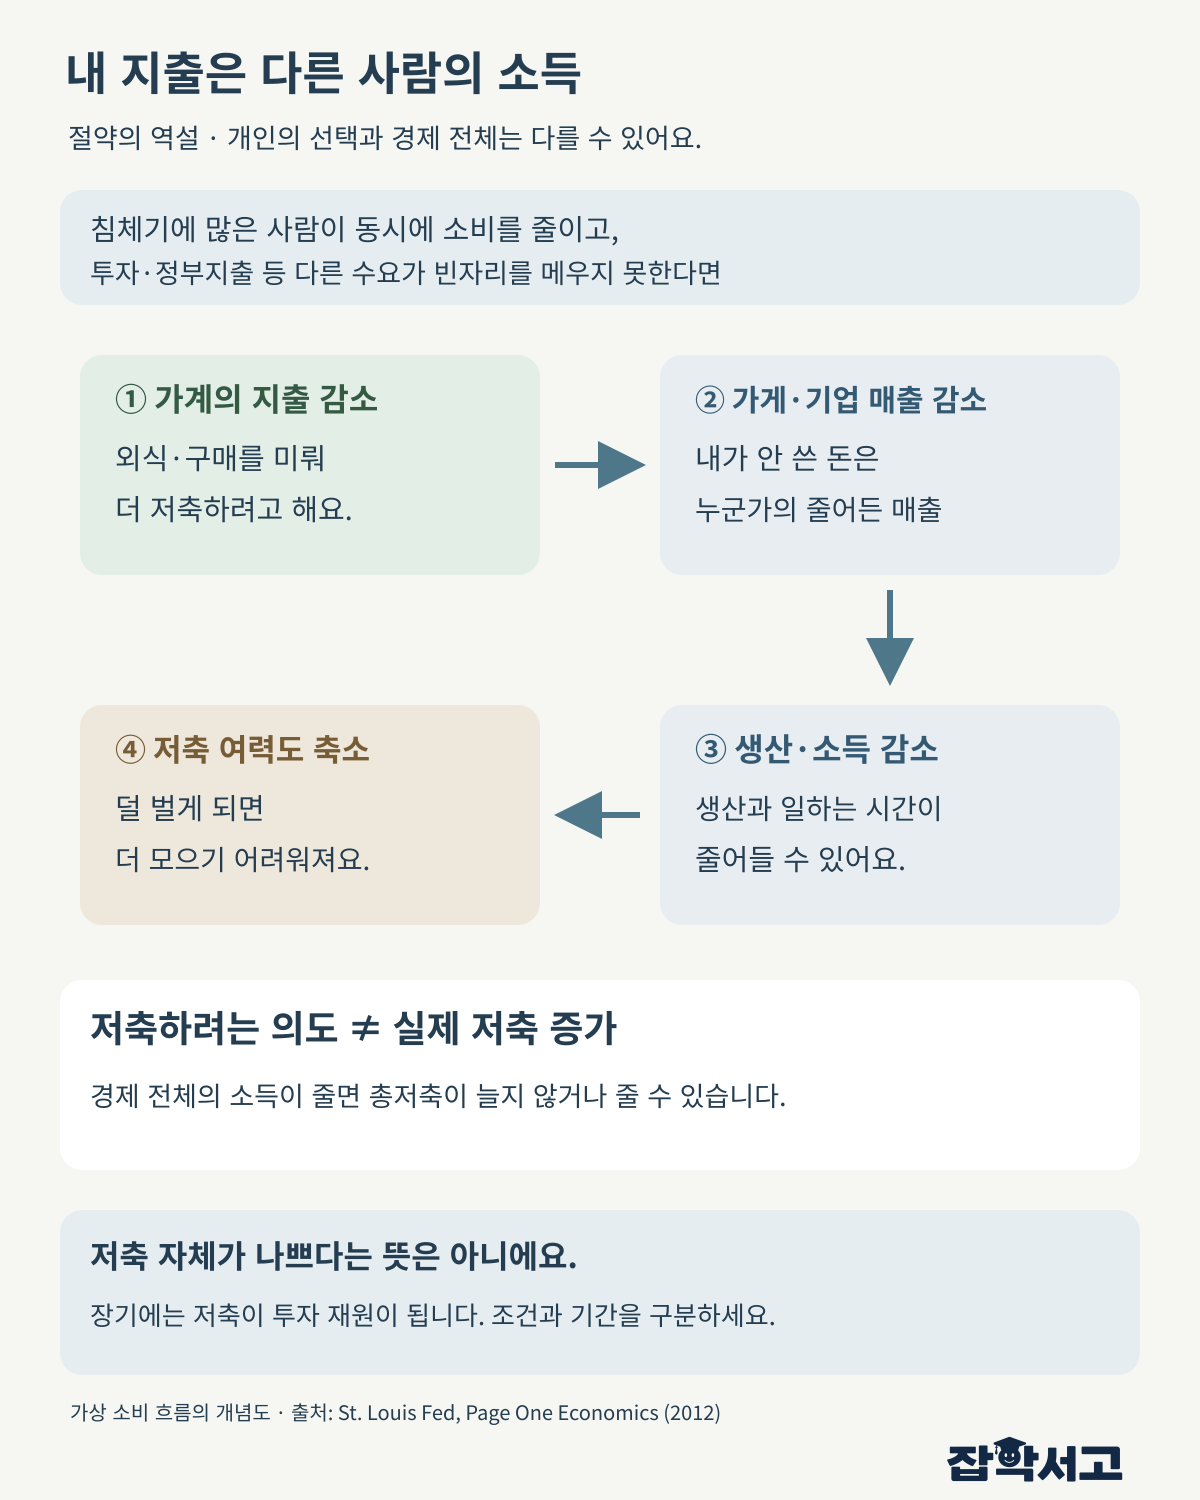
理解节俭悖论的关键在于:一个人的支出就是另一个人的收入。我在面包店花的钱成为面包店老板的营业额,面包店老板再用这笔钱购买面粉、给员工发工资。钱就这样在人们手中流转,成为许多人的收入。
(1)支出减少,销售额就会减少
当许多人同时减少消费时,商店和企业卖出的商品数量就会减少。整体经济中购买商品和服务的力量,也就是总需求,随之减弱。
(2)销售额减少,收入就会减少
商品卖不出去,企业就会减产,缩短工作时间或裁员。于是劳动者和个体经营者的收入也一同减少。
(3)收入减少,储蓄也会减少
收入减少的人不再有像以前那样储蓄的余力。起初是为了多存钱而节省,但随着所有人都变穷,整个社会的储蓄不变甚至反而减少。
像这样认为对局部正确的事对整体也一定正确的错误,叫作合成谬误(Fallacy of Composition)。节俭悖论正是体现这一谬误的典型例子。
从蜜蜂的寓言到凯恩斯
只顾节省反而可能让国家陷入困境,这种想法由来已久。1714年,荷兰出身的医生伯纳德·曼德维尔(Bernard Mandeville)在《蜜蜂的寓言(The Fable of the Bees)》中指出,认为使家庭富裕的节俭对整个国家也会产生同样效果的想法是错误的。
19世纪,一些认为消费不足、储蓄过度会使经济恶化的学者深入探讨了这一问题。1892年,英国的约翰·罗伯逊(John M. Robertson)在《储蓄的谬误(The Fallacy of Saving)》一书中写道,如果全体国民只顾储蓄,积累起来的钱反而会少得多。
把这一思想推到经济学中心的人,是英国经济学家约翰·梅纳德·凯恩斯(John Maynard Keynes)。凯恩斯在1936年的《就业、利息和货币通论(The General Theory of Employment, Interest and Money)》中解释说,任何通过减少消费来增加储蓄的尝试都会减少他人的收入,因此最终会自我挫败。此后,1948年美国经济学家保罗·萨缪尔森(Paul Samuelson)在教科书《经济学(Economics)》中以节俭悖论之名介绍了这一观点,这个说法从此广为流传。
经济危机中显现的悖论
节俭悖论在经济冻结时表现得尤为明显。因为人人不安而不花钱,经济变得更差;经济变差又让人更加不安,于是更不花钱,形成恶性循环。
- 债务悖论(Paradox of Debt):人们为了还债而同时勒紧裤腰带,收入就会减少,还债反而变得更加困难。
- 去杠杆化悖论(Paradox of Deleveraging):由美国经济学家海曼·明斯基(Hyman Minsky)提出,意思是当家庭、企业和银行同时削减债务和资产时,对各自而言审慎的防备反而会加剧整体经济的痛苦。
2008年全球金融危机之后,这一悖论再次受到关注。2009年4月,时任旧金山联邦储备银行行长的珍妮特·耶伦(Janet Yellen)用明斯基的去杠杆化悖论解释了这样的现象:消费者为了增加储蓄而减少购买,企业为了保住现金而取消投资、裁减人员。主张在这种时候政府应扩大支出、填补萎缩需求的观点,也源于这一悖论。
对节俭悖论的反对意见
节俭悖论是凯恩斯经济学的重要思想,但并非所有经济学家都接受。主要的反对意见如下。
(1)价格下降,需求就会恢复
这种观点认为,需求减少会使商品价格下降,而便宜的价格又会重新带动人们购买。不过也有反驳指出,现实中价格和工资并不容易下降。
(2)储蓄是投资的本钱
这种观点认为,存入银行的储蓄会成为可以借给企业的资金,从而降低利率、增加投资。但如果人们把钱藏在家里,或者利率已经接近0、无法再降,这条路就可能被堵住。
(3)从长期看,储蓄推动增长
这种观点认为,从长远来看,通过储蓄积累的资本会用于工厂、机器和技术,使经济增长。因此,节俭悖论主要被理解为适用于经济衰退的短期情形。
节俭悖论并不是说节省的习惯不好,而是一种警示:当所有人的选择汇聚在一起,结果可能与个人的盘算完全不同。再多想一步,对我有利的事是否对我们所有人也有利,这正是宏观经济思维的第一步。