Phân tích báo cáo tài chính doanh nghiệp là quá trình thiết yếu để hiểu sâu và đánh giá tình hình tài chính của doanh nghiệp. Thông qua báo cáo tài chính, có thể nắm bắt chính xác nhiều thông tin tài chính như tài sản, nợ phải trả và vốn chủ sở hữu, từ đó phân tích toàn diện kết quả kinh doanh và mức độ lành mạnh tài chính của doanh nghiệp. Ngoài ra, phân tích báo cáo tài chính còn cung cấp cơ sở thông tin quan trọng giúp các bên liên quan như nhà đầu tư, chủ nợ và ban lãnh đạo đưa ra quyết định hợp lý.
Tài liệu này trình bày chi tiết các thành phần của báo cáo tài chính doanh nghiệp và ý nghĩa của chúng, đồng thời đề cập đến cách đánh giá kết quả hoạt động của doanh nghiệp thông qua phân tích các chỉ tiêu tài chính chủ yếu. Bên cạnh đó, tài liệu xem xét các kỹ thuật phân tích tỷ số tài chính và tầm quan trọng của chúng, đồng thời đưa ra những gợi ý và chiến lược hữu ích để diễn giải báo cáo tài chính chính xác. Qua đó, tài liệu hướng đến việc nâng cao hiểu biết tổng thể về phân tích báo cáo tài chính và củng cố năng lực phân tích có thể áp dụng trong thực tiễn.
Tìm hiểu các thành phần của báo cáo tài chính doanh nghiệp
Các thành phần của báo cáo tài chính doanh nghiệp và tầm quan trọng của chúng
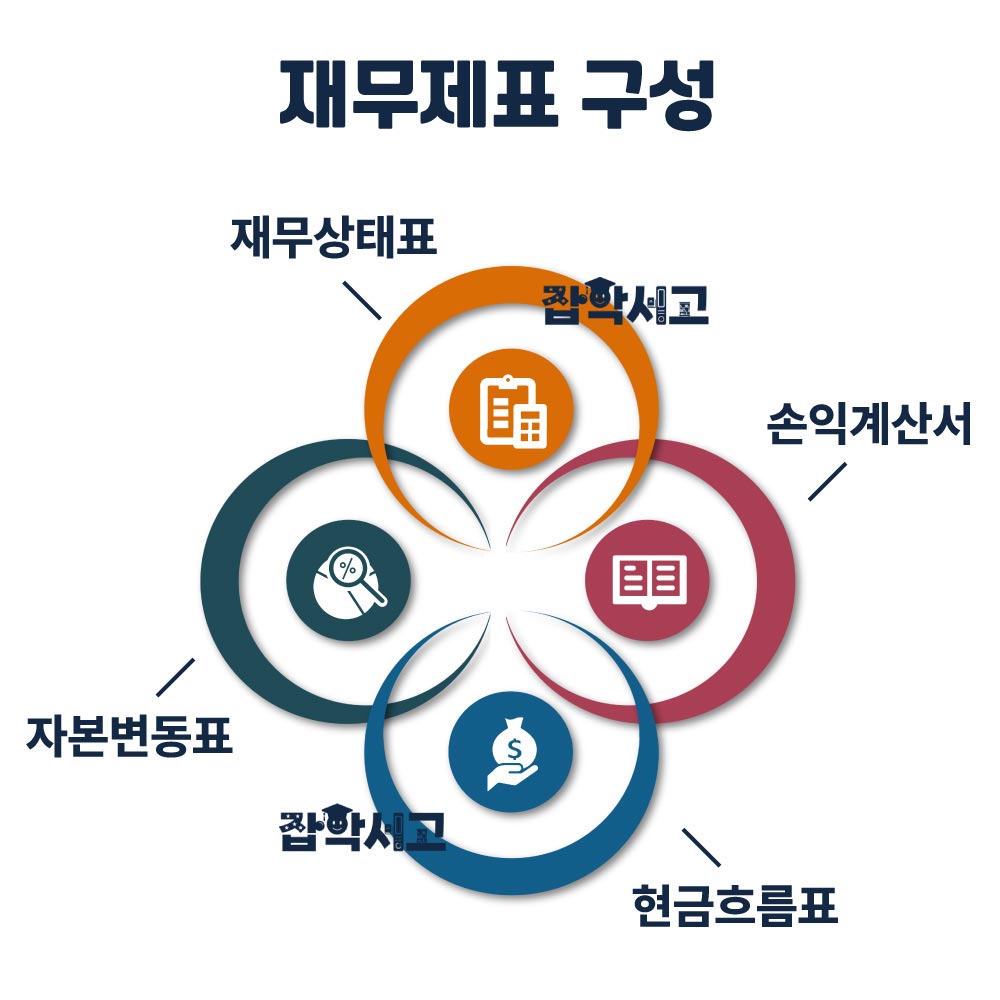
Báo cáo tài chính doanh nghiệp là tài liệu thiết yếu thể hiện rõ tình hình tài chính và kết quả kinh doanh của doanh nghiệp. Mọi bên liên quan của doanh nghiệp đều có thể thông qua đó nắm bắt chính xác tình hình tài chính và sử dụng làm cơ sở thông tin quan trọng để xây dựng chiến lược kinh doanh. Bộ báo cáo tài chính gồm bốn báo cáo chính, mỗi báo cáo cung cấp thông tin tài chính của doanh nghiệp từ những góc độ khác nhau.
Bảng cân đối kế toán: Nắm bắt tổng quan tài sản và nợ phải trả của doanh nghiệp
Bảng cân đối kế toán thể hiện tài sản, nợ phải trả và vốn chủ sở hữu của doanh nghiệp tại một thời điểm cụ thể. Tài sản là toàn bộ nguồn lực thuộc sở hữu của doanh nghiệp, còn nợ phải trả là nguồn vốn vay từ bên ngoài. Vốn chủ sở hữu thể hiện lợi nhuận ròng của doanh nghiệp sau khi lấy tài sản trừ đi nợ phải trả. Thông qua đó, có thể dễ dàng nắm bắt tình hình tài chính của doanh nghiệp. Phân tích bảng cân đối kế toán giúp xác định doanh nghiệp sử dụng tài sản hiệu quả đến mức nào và tỷ trọng nợ phải trả là bao nhiêu, qua đó hỗ trợ đánh giá mức độ lành mạnh tài chính.
Báo cáo kết quả kinh doanh: Phân tích kết quả kinh doanh và khả năng sinh lời
Báo cáo kết quả kinh doanh là tài liệu đánh giá kết quả kinh doanh của doanh nghiệp thông qua doanh thu và chi phí phát sinh trong một khoảng thời gian nhất định. Qua đó, có thể phân tích doanh nghiệp đã tạo ra bao nhiêu doanh thu và đã phát sinh bao nhiêu chi phí để tạo ra doanh thu đó. Việc so sánh doanh thu và chi phí được sử dụng như một chỉ tiêu quan trọng để đánh giá khả năng sinh lời của doanh nghiệp, đồng thời thông tin này giúp xác định doanh nghiệp sử dụng nguồn lực hiệu quả đến đâu. Ngoài ra, có thể dựa vào đó để xây dựng các biện pháp cắt giảm chi phí và cải thiện khả năng sinh lời.
Báo cáo lưu chuyển tiền tệ: Dòng tiền và quản lý tài chính
Báo cáo lưu chuyển tiền tệ thể hiện rõ các dòng tiền vào và ra của doanh nghiệp. Báo cáo này thiết yếu để nắm bắt dòng tiền thực tế, đồng thời giúp xác định doanh nghiệp thực sự đang nắm giữ bao nhiêu tiền mặt, tách biệt với việc doanh nghiệp có tạo ra lợi nhuận hay không. Báo cáo lưu chuyển tiền tệ được chia thành ba phần: hoạt động kinh doanh, hoạt động đầu tư và hoạt động tài chính; thông qua từng dòng tiền, có thể phân tích doanh nghiệp đang sử dụng tiền mặt như thế nào. Báo cáo này đóng vai trò quan trọng trong cả quản lý thanh khoản ngắn hạn lẫn lập kế hoạch tài chính dài hạn của doanh nghiệp.
Báo cáo biến động vốn chủ sở hữu: Biến động vốn và chiến lược đầu tư
Báo cáo biến động vốn chủ sở hữu thể hiện những thay đổi về vốn chủ sở hữu của doanh nghiệp trong một khoảng thời gian nhất định. Bằng cách phân tích rõ các yếu tố làm tăng hoặc giảm vốn, ban lãnh đạo và nhà đầu tư có thể theo dõi sự thay đổi trong cơ cấu vốn, đồng thời phân tích nhiều yếu tố như vốn tăng do tạo ra lợi nhuận hay do có thêm nguồn đầu tư mới. Báo cáo biến động vốn chủ sở hữu đóng vai trò quan trọng trong việc xây dựng chiến lược tài chính của doanh nghiệp và là chỉ báo cốt lõi trong quản lý vốn.
Tầm quan trọng của phân tích tổng hợp
Mỗi báo cáo tài chính cung cấp thông tin độc lập, nhưng chỉ khi phân tích tổng hợp các báo cáo mới có thể đưa ra đánh giá chính xác và toàn diện hơn. Khi kết hợp phân tích bảng cân đối kế toán với báo cáo kết quả kinh doanh, có thể nắm bắt không chỉ tình hình tài sản và nợ phải trả mà còn cả mức độ sinh lời từ việc sử dụng những tài sản đó. Ngoài ra, cần thông qua báo cáo lưu chuyển tiền tệ để xác nhận doanh nghiệp có khả năng sinh lời cao có thực sự duy trì được dòng tiền ổn định hay không. Phân tích tổng hợp như vậy có ý nghĩa rất quan trọng đối với việc đánh giá mức độ lành mạnh tài chính và xây dựng chiến lược kinh doanh tương lai của doanh nghiệp.
Sự cần thiết của phân tích báo cáo tài chính
Phân tích báo cáo tài chính doanh nghiệp là quá trình thiết yếu để đánh giá chính xác tình hình tài chính và kết quả kinh doanh. Bằng cách hiểu đúng từng thành phần của báo cáo tài chính và phân tích chúng một cách tổng hợp, có thể nắm bắt rõ hiện trạng của doanh nghiệp. Hơn nữa, kết quả phân tích này được sử dụng làm cơ sở thông tin quan trọng để đưa ra quyết định quản trị và xây dựng chiến lược đầu tư. Vì vậy, cần thông qua phân tích báo cáo tài chính để đánh giá mức độ lành mạnh tài chính của doanh nghiệp và xây dựng chiến lược tăng trưởng bền vững trong tương lai.
Đánh giá kết quả hoạt động thông qua phân tích các chỉ tiêu tài chính chủ yếu

Vai trò và tầm quan trọng của các chỉ tiêu tài chính chủ yếu
Để đánh giá toàn diện kết quả hoạt động của doanh nghiệp, việc phân tích nhiều chỉ tiêu tài chính là điều thiết yếu. Những chỉ tiêu này đóng vai trò quan trọng trong việc đo lường khả năng sinh lời, hiệu quả hoạt động và sự ổn định tài chính, qua đó giúp đánh giá cụ thể kết quả kinh doanh tổng thể của doanh nghiệp. Doanh thu, lợi nhuận hoạt động và lợi nhuận ròng là những chỉ tiêu tài chính tiêu biểu; mỗi chỉ tiêu thể hiện một hoạt động tài chính cụ thể của doanh nghiệp và cung cấp thông tin cốt lõi mà ban lãnh đạo và nhà đầu tư cần chú ý.
Doanh thu: Đánh giá quy mô hoạt động kinh doanh của doanh nghiệp
Doanh thu là chỉ tiêu thể hiện tổng thu nhập mà doanh nghiệp thu được từ việc bán hàng hóa hoặc cung cấp dịch vụ trong một khoảng thời gian nhất định. Quy mô doanh thu cho thấy mức độ sôi động của hoạt động kinh doanh và mức độ cạnh tranh mà doanh nghiệp có được trên thị trường. Doanh nghiệp có doanh thu tăng cho thấy tầm ảnh hưởng trên thị trường đang mở rộng, đồng thời cho thấy doanh nghiệp đang triển khai hoạt động kinh doanh hiệu quả. Ngược lại, khi doanh thu giảm, nguyên nhân có thể là năng lực cạnh tranh của doanh nghiệp suy yếu hoặc doanh số chững lại do các yếu tố từ môi trường bên ngoài.
Lợi nhuận hoạt động: Đánh giá khả năng sinh lời của hoạt động kinh doanh cốt lõi
Lợi nhuận hoạt động là số tiền còn lại sau khi lấy doanh thu trừ đi chi phí hoạt động, thể hiện phần lợi nhuận thuần phát sinh từ hoạt động kinh doanh chính của doanh nghiệp. Lợi nhuận hoạt động đóng vai trò quan trọng trong việc đánh giá doanh nghiệp vận hành hoạt động kinh doanh cốt lõi hiệu quả đến đâu. Lợi nhuận hoạt động càng cao có nghĩa là hoạt động kinh doanh chính của doanh nghiệp càng ổn định và khả năng tạo ra lợi nhuận từ hoạt động kinh doanh càng tốt. Lợi nhuận hoạt động còn được sử dụng như một chỉ tiêu quan trọng để nắm bắt cơ cấu sinh lời của doanh nghiệp.
Lợi nhuận ròng: Chỉ tiêu về kết quả kinh doanh cuối cùng
Lợi nhuận ròng là phần lợi nhuận cuối cùng còn lại sau khi trừ toàn bộ chi phí khỏi doanh thu, bao gồm không chỉ chi phí hoạt động mà còn cả thuế, chi phí lãi vay và chi phí ngoài hoạt động kinh doanh. Lợi nhuận ròng thể hiện kết quả kinh doanh cuối cùng của doanh nghiệp và được sử dụng như chỉ tiêu quan trọng nhất để đánh giá khả năng sinh lời và mức độ lành mạnh tài chính. Doanh nghiệp có lợi nhuận ròng tăng đều đặn sở hữu cơ cấu sinh lời ổn định, cho thấy doanh nghiệp đang duy trì tăng trưởng bền vững. Khi lợi nhuận ròng giảm, cần xem xét lại việc quản lý chi phí hoặc những thay đổi của môi trường kinh tế bên ngoài.
Vòng quay tổng tài sản: Mức độ sử dụng tài sản hiệu quả
Vòng quay tổng tài sản là chỉ tiêu đánh giá mức độ hiệu quả trong việc sử dụng toàn bộ tài sản mà doanh nghiệp nắm giữ. Chỉ tiêu này thể hiện doanh nghiệp đã tạo ra bao nhiêu doanh thu từ tài sản của mình và hữu ích để đo lường hiệu quả quản lý, sử dụng tài sản. Vòng quay tổng tài sản cao có nghĩa là doanh nghiệp đang sử dụng tài sản hiệu quả và có khả năng tạo ra doanh thu tốt so với quy mô tài sản. Ngược lại, vòng quay thấp có thể cho thấy mức độ sử dụng tài sản chưa cao hoặc tài sản đang được quản lý, vận hành thiếu hiệu quả.
Hệ số thanh toán hiện hành và tỷ lệ nợ: Đánh giá sự ổn định tài chính
Các chỉ tiêu về tính ổn định như hệ số thanh toán hiện hành và tỷ lệ nợ được sử dụng để đánh giá sự ổn định tài chính. Hệ số thanh toán hiện hành là chỉ tiêu thể hiện mức độ tài sản ngắn hạn vượt quá nợ ngắn hạn, có ý nghĩa quan trọng trong việc đánh giá khả năng thực hiện nghĩa vụ nợ ngắn hạn của doanh nghiệp. Hệ số thanh toán hiện hành càng cao có nghĩa là khả năng thanh toán nợ ngắn hạn của doanh nghiệp càng mạnh.
Tỷ lệ nợ thể hiện tỷ trọng nợ phải trả trong tổng tài sản, cho biết doanh nghiệp đã tài trợ bao nhiêu tài sản bằng nguồn vốn bên ngoài. Tỷ lệ nợ thấp có nghĩa là doanh nghiệp ít phụ thuộc vào nguồn vốn bên ngoài và có mức độ lành mạnh tài chính cao; ngược lại, tỷ lệ nợ cao cho thấy rủi ro tài chính có thể gia tăng. Những chỉ tiêu này đóng vai trò quan trọng trong việc đánh giá sự ổn định dài hạn và mức độ lành mạnh tài chính của doanh nghiệp.
Ứng dụng tổng hợp việc phân tích các chỉ tiêu tài chính
Phân tích các chỉ tiêu tài chính giúp đánh giá toàn diện khả năng sinh lời, hiệu quả hoạt động và tính ổn định của doanh nghiệp, qua đó cung cấp thông tin thiết yếu để xây dựng chiến lược kinh doanh và đưa ra quyết định đầu tư trong tương lai. Phân tích doanh thu, lợi nhuận hoạt động và lợi nhuận ròng giúp nắm bắt kết quả kinh doanh hiện tại, còn các chỉ tiêu hiệu quả như vòng quay tổng tài sản giúp đánh giá mức độ sử dụng tài sản. Ngoài ra, có thể thông qua hệ số thanh toán hiện hành và tỷ lệ nợ để xem xét mức độ lành mạnh tài chính của doanh nghiệp và dự báo rủi ro tương lai.
Kỹ thuật phân tích tỷ số tài chính và tầm quan trọng của chúng

Ý nghĩa của phân tích tỷ số tài chính
Phân tích tỷ số tài chính là kỹ thuật quan trọng để đánh giá toàn diện tình hình tài chính và kết quả kinh doanh của doanh nghiệp. Bằng cách biểu thị các khoản mục khác nhau trên báo cáo tài chính dưới dạng tỷ số, có thể nắm bắt hiệu quả kinh doanh và mức độ lành mạnh tài chính rõ ràng hơn so với việc chỉ phân tích số liệu đơn thuần. Qua đó, có thể đánh giá kết quả hoạt động của doanh nghiệp từ nhiều góc độ và đưa ra quyết định mang tính chiến lược.
Hệ số thanh toán hiện hành: Đánh giá khả năng thanh toán nợ ngắn hạn
Hệ số thanh toán hiện hành là chỉ tiêu thể hiện khả năng dùng tài sản ngắn hạn của doanh nghiệp để thanh toán nợ ngắn hạn. Hệ số này được tính bằng cách lấy tài sản ngắn hạn chia cho nợ ngắn hạn; nếu hệ số thanh toán hiện hành từ 1 trở lên, điều đó có nghĩa là doanh nghiệp có đủ khả năng thanh toán nợ trong ngắn hạn. Hệ số thanh toán hiện hành càng cao thì khả năng thanh khoản của doanh nghiệp càng tốt, thể hiện sự ổn định tài chính. Tuy nhiên, hệ số quá cao có thể là dấu hiệu cho thấy tài sản ngắn hạn chưa được sử dụng đầy đủ, vì vậy việc duy trì mức phù hợp là điều quan trọng.
Tỷ lệ nợ: Mức độ lành mạnh tài chính và quản lý rủi ro
Tỷ lệ nợ thể hiện tỷ trọng nợ phải trả trong tổng tài sản của doanh nghiệp, là chỉ tiêu quan trọng để đánh giá cơ cấu tài chính và rủi ro. Tỷ lệ nợ càng thấp, doanh nghiệp càng được đánh giá là ít phụ thuộc vào nguồn vốn bên ngoài và có mức độ lành mạnh tài chính cao. Ngược lại, tỷ lệ nợ cao có thể làm gia tăng rủi ro tài chính của doanh nghiệp và tăng gánh nặng thanh toán nợ. Vì vậy, doanh nghiệp cần duy trì tỷ lệ nợ phù hợp để bảo đảm sự ổn định tài chính.
Tỷ suất sinh lời trên vốn chủ sở hữu (ROE): Hiệu quả sử dụng vốn cổ đông
Tỷ suất sinh lời trên vốn chủ sở hữu (ROE) là chỉ tiêu cho biết doanh nghiệp sử dụng nguồn vốn do cổ đông đầu tư hiệu quả đến mức nào. Chỉ tiêu này được tính bằng tỷ số giữa lợi nhuận ròng và vốn chủ sở hữu; ROE cao có nghĩa là doanh nghiệp đang sử dụng hiệu quả vốn của cổ đông để tạo ra lợi nhuận. ROE là chỉ tiêu quan trọng giúp cổ đông đánh giá kết quả hoạt động của doanh nghiệp, và doanh nghiệp có ROE cao được nhà đầu tư đánh giá tích cực.
Tỷ suất sinh lời trên tổng tài sản (ROA): Đánh giá hiệu quả sử dụng tài sản
Tỷ suất sinh lời trên tổng tài sản (ROA) là chỉ tiêu đánh giá mức độ hiệu quả của doanh nghiệp trong việc sử dụng tổng tài sản để tạo ra lợi nhuận. Chỉ tiêu này được tính bằng lợi nhuận ròng chia cho tổng tài sản; ROA càng cao cho thấy doanh nghiệp sử dụng tài sản càng hiệu quả. Đây là căn cứ quan trọng để đánh giá hiệu quả kinh doanh của doanh nghiệp, và thông qua ROA, có thể nắm bắt tổng thể tình hình sử dụng tài sản và kết quả kinh doanh.
Biên lợi nhuận gộp: Chỉ tiêu cốt lõi để đánh giá khả năng sinh lời
Biên lợi nhuận gộp là tỷ số giữa lợi nhuận gộp và doanh thu, cho biết doanh nghiệp đã tạo ra bao nhiêu lợi nhuận thông qua doanh thu. Biên lợi nhuận gộp càng cao thì khả năng sinh lời của doanh nghiệp càng tốt, cho thấy hàng hóa hoặc dịch vụ mà doanh nghiệp bán được thị trường đánh giá cao về giá trị. Chỉ tiêu này đóng vai trò cốt lõi trong phân tích khả năng sinh lời của doanh nghiệp và là căn cứ quan trọng để đánh giá kết quả kinh doanh.
Ứng dụng tổng hợp việc phân tích tỷ số tài chính
Phân tích tỷ số tài chính là công cụ quan trọng để phân tích tình hình tài chính của doanh nghiệp từ nhiều góc độ và đánh giá toàn diện hiệu quả kinh doanh, mức độ lành mạnh tài chính, khả năng sinh lời cùng các khía cạnh khác. Bằng cách phân tích nhiều tỷ số như hệ số thanh toán hiện hành, tỷ lệ nợ, ROE, ROA và biên lợi nhuận gộp, có thể nắm bắt tổng thể sự ổn định tài chính và kết quả kinh doanh của doanh nghiệp. Dựa trên những phân tích này, ban lãnh đạo có thể xây dựng chiến lược kinh doanh phù hợp và nhà đầu tư có thể đưa ra quyết định đầu tư đáng tin cậy.
Vì vậy, phân tích tỷ số tài chính đóng vai trò quan trọng trong việc đánh giá toàn diện kết quả kinh doanh và tình hình tài chính của doanh nghiệp, đồng thời dự báo tiềm năng tăng trưởng trong tương lai. Qua đó, doanh nghiệp có thể xây dựng chiến lược tăng trưởng bền vững và cung cấp thông tin đáng tin cậy cho nhà đầu tư.
Gợi ý và chiến lược để diễn giải báo cáo tài chính chính xác

Tầm quan trọng của phân tích chuỗi thời gian
Phân tích chuỗi thời gian là điều thiết yếu để diễn giải báo cáo tài chính chính xác. Đây là phương pháp cho thấy tình hình tài chính và kết quả hoạt động của doanh nghiệp đã thay đổi như thế nào trong một khoảng thời gian cụ thể. Qua đó, có thể nhận diện xu hướng kết quả hoạt động dài hạn mà không bị những biến động ngắn hạn làm sai lệch nhận định. Phương pháp này hữu ích để phân biệt những thay đổi tài chính của doanh nghiệp phản ánh sự cải thiện nhất quán hay chịu tác động của các yếu tố tạm thời. Phân tích như vậy cũng cung cấp cơ sở thông tin quan trọng để dự báo kết quả hoạt động trong tương lai.
Phân tích so sánh trong cùng ngành
Một chiến lược quan trọng khác khi diễn giải báo cáo tài chính là phân tích so sánh với các doanh nghiệp cạnh tranh trong cùng ngành. Bằng cách so sánh các chỉ tiêu tài chính của doanh nghiệp với đối thủ thuộc cùng nhóm ngành, có thể đánh giá kết quả hoạt động tương đối và năng lực cạnh tranh của doanh nghiệp. Qua đó, có thể xác định rõ vị thế của doanh nghiệp trên thị trường và nhận diện điểm mạnh, điểm yếu thông qua so sánh với mức trung bình ngành. Phân tích so sánh giúp doanh nghiệp xác định những mặt cần cải thiện và những lĩnh vực cần củng cố trong tương lai.
Rà soát kỹ thuyết minh và tài liệu bổ sung
Không chỉ dừng ở việc diễn giải các con số trên báo cáo tài chính, cần phải xem xét cả thuyết minh và tài liệu bổ sung. Thuyết minh bao gồm phần giải thích và bối cảnh cụ thể của các khoản mục quan trọng trên báo cáo tài chính, cung cấp những thông tin không thể nắm bắt chỉ qua các con số. Chẳng hạn, thông qua thuyết minh, có thể xác định việc một khoản chi phí tăng là do yếu tố chỉ phát sinh một lần hay là xu hướng kéo dài. Phân tích kỹ thuyết minh và tài liệu bổ sung giúp đưa ra cách diễn giải chính xác và sâu sắc hơn.
Phân tích tổng hợp nhiều chỉ tiêu
Chỉ dựa vào một chỉ tiêu khi diễn giải báo cáo tài chính là điều rủi ro. Cần phân tích kết hợp nhiều chỉ tiêu về khả năng sinh lời, tính ổn định, hiệu quả hoạt động và các khía cạnh khác. Chẳng hạn, ngay cả doanh nghiệp có khả năng sinh lời cao cũng có thể đối mặt với rủi ro lớn trong tương lai do cơ cấu tài chính thiếu ổn định nếu tỷ lệ nợ quá cao. Vì vậy, cần phân tích tổng hợp nhiều chỉ tiêu để đánh giá tình hình tài chính của doanh nghiệp từ góc nhìn cân bằng hơn.
Xem xét môi trường bên ngoài và chiến lược kinh doanh
Tình hình tài chính của doanh nghiệp chịu ảnh hưởng lớn từ môi trường kinh tế bên ngoài và chiến lược kinh doanh. Các yếu tố bên ngoài như tình hình kinh tế, xu hướng ngành, thay đổi chính sách của chính phủ và cục diện cạnh tranh có thể tác động trực tiếp đến kết quả hoạt động của doanh nghiệp. Vì vậy, khi diễn giải báo cáo tài chính, cần xem xét những yếu tố bên ngoài này để đưa ra đánh giá sát thực tế và toàn diện hơn. Chẳng hạn, doanh nghiệp duy trì được lợi nhuận ổn định ngay cả trong thời kỳ suy thoái kinh tế có nhiều khả năng sở hữu chiến lược kinh doanh xuất sắc.
Duy trì tính khách quan và nhất quán
Tính khách quan và nhất quán có ý nghĩa rất quan trọng khi diễn giải báo cáo tài chính. Người phân tích cần loại bỏ thiên kiến và định kiến cá nhân, đồng thời áp dụng các tiêu chí và phương pháp phân tích nhất quán. Ngoài ra, bằng cách sử dụng cùng một bộ tiêu chí để đưa ra những diễn giải nhất quán tại nhiều thời điểm, có thể đánh giá tình hình tài chính của doanh nghiệp một cách đáng tin cậy. Cách tiếp cận khách quan giúp tạo ra kết quả phân tích chính xác và đáng tin cậy hơn.
Xây dựng chiến lược kinh doanh thông qua diễn giải chính xác
Diễn giải báo cáo tài chính chính xác giúp nắm bắt tình hình tài chính thực tế và kết quả kinh doanh của doanh nghiệp. Cần sử dụng nhiều chiến lược như phân tích chuỗi thời gian, so sánh trong ngành, xem xét thuyết minh và phân tích tổng hợp nhiều chỉ tiêu để hiểu toàn diện tình hình tài chính của doanh nghiệp. Trên cơ sở đó, ban lãnh đạo có thể đưa ra quyết định sáng suốt hơn và xây dựng chiến lược bảo đảm tăng trưởng bền vững cùng sự lành mạnh tài chính của doanh nghiệp.
Phân tích báo cáo tài chính doanh nghiệp là quá trình cốt lõi để đánh giá tình hình tài chính và kết quả kinh doanh của doanh nghiệp. Việc hiểu thấu đáo các thành phần của báo cáo tài chính, phân tích kỹ các chỉ tiêu tài chính chủ yếu và áp dụng nhiều kỹ thuật phân tích tỷ số tài chính giúp diễn giải chính xác. Ngoài ra, việc sử dụng các chiến lược như phân tích chuỗi thời gian, so sánh trong ngành và xem xét thuyết minh giúp đưa ra đánh giá toàn diện và đáng tin cậy hơn.
Qua đó, có thể đánh giá khách quan mức độ lành mạnh tài chính của doanh nghiệp và sử dụng kết quả làm tài liệu tham khảo quan trọng để xây dựng chiến lược kinh doanh trong tương lai. Hơn nữa, những quyết định quản trị sáng suốt dựa trên phân tích báo cáo tài chính sẽ góp phần thúc đẩy tăng trưởng bền vững của doanh nghiệp. Vì vậy, nhận thức được tầm quan trọng của phân tích báo cáo tài chính và thực hiện công việc này một cách có hệ thống là điều thiết yếu trong quản trị doanh nghiệp hiện đại.