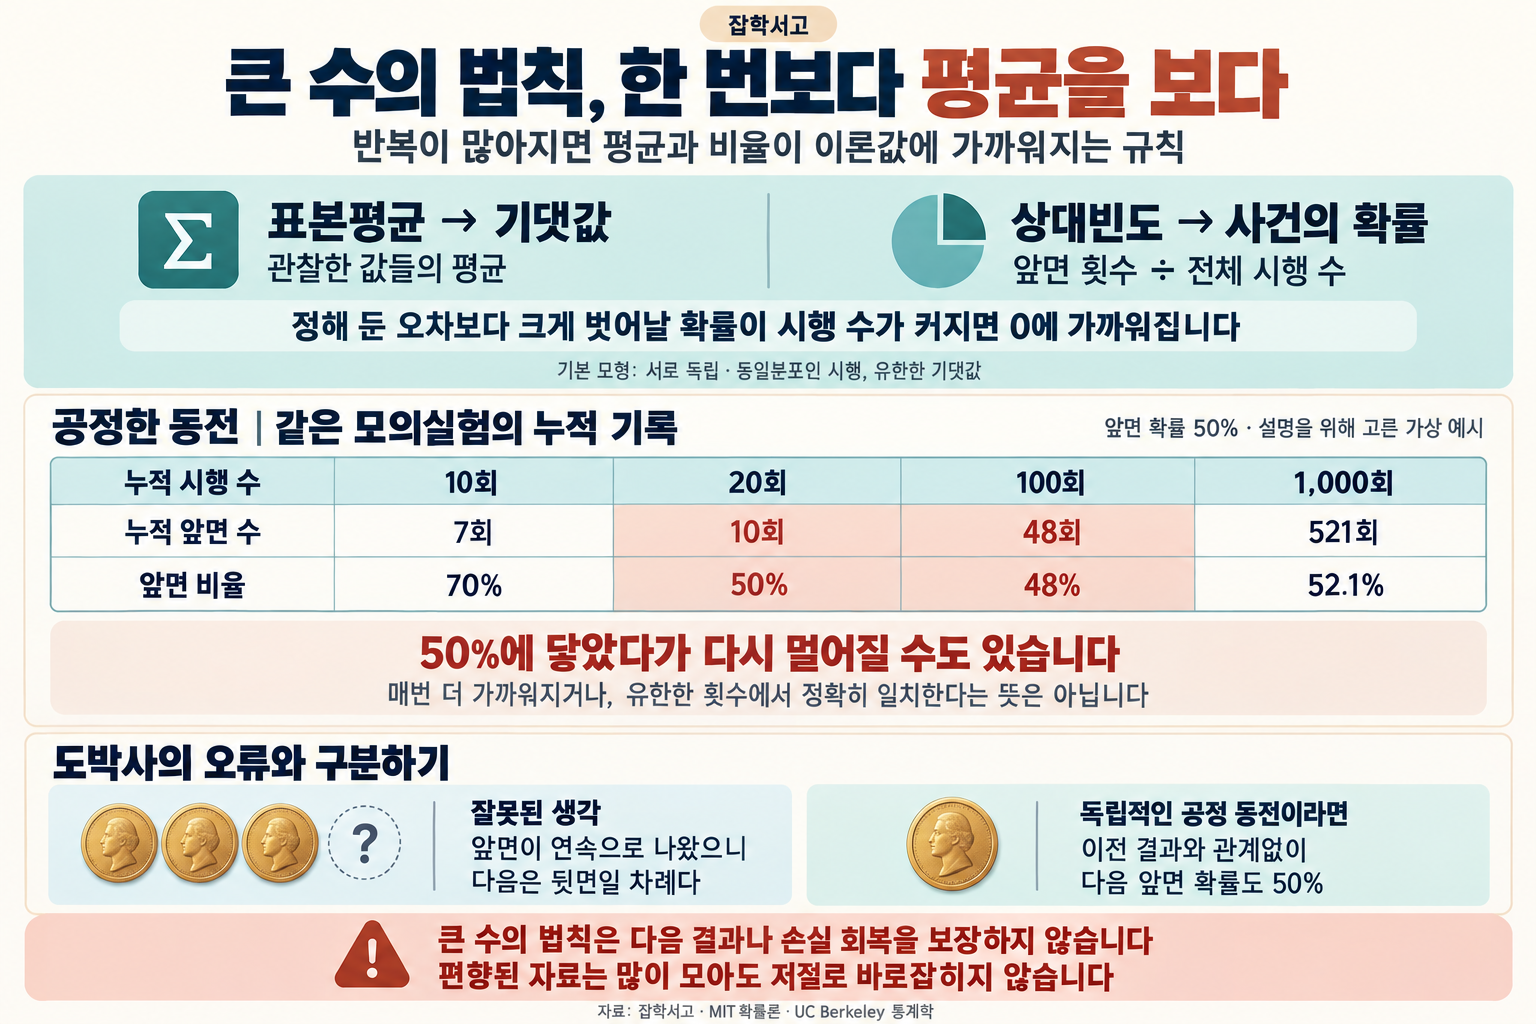
Khi tung đồng xu mười lần, việc có bảy lần ra mặt ngửa không phải là quá hiếm. Nhưng nếu tung chính đồng xu ấy mười nghìn lần, tỷ lệ xuất hiện mặt ngửa sẽ gần một nửa đến mức đáng ngạc nhiên. Từng lần riêng lẻ hoàn toàn không thể dự đoán, nhưng khi tập hợp nhiều lần lại, kết quả trở nên ổn định một cách bất ngờ. Nguyên lý giải thích hiện tượng này chính là “luật số lớn (Law of Large Numbers)”.
Luật số lớn là một định lý cơ bản của lý thuyết xác suất, phát biểu rằng khi lặp lại càng nhiều phép thử độc lập với nhau trong cùng điều kiện, giá trị trung bình hoặc tỷ lệ quan sát được trên thực tế càng tiến gần đến kỳ vọng lý thuyết. Jakob Bernoulli là người đầu tiên chứng minh định lý này và gọi nó là “định lý vàng” trong cuốn sách xuất bản năm 1713. Ngày nay, định lý này là nền tảng cho gần như mọi lĩnh vực xử lý rủi ro bằng số liệu, từ tính phí bảo hiểm, thăm dò dư luận đến vận hành sòng bạc.
Tài liệu này trình bày một cách dễ hiểu từ ý nghĩa và nguyên lý cơ bản của luật số lớn đến lịch sử hình thành, những hiểu lầm thường gặp và các ví dụ ứng dụng trong đời sống.
Nguyên lý và ứng dụng của luật số lớn
Luật số lớn là gì?
Khi tung xúc xắc một lần, ta không thể biết mặt nào từ 1 đến 6 sẽ xuất hiện. Nhưng về lý thuyết, giá trị trung bình của số chấm trên xúc xắc, tức kỳ vọng, là (1+2+3+4+5+6) ÷ 6 = 3.5. Trong vài lần đầu, giá trị trung bình có thể là 2 hoặc 5, nhưng khi tung hàng trăm, hàng nghìn lần, giá trị trung bình của số chấm xuất hiện sẽ nằm quanh 3.5.
(1) Trung bình mẫu và kỳ vọng
Giá trị trung bình của những giá trị thực tế quan sát được gọi là trung bình mẫu. Luật số lớn phát biểu rằng khi số phép thử n tăng lên, xác suất để trung bình mẫu lệch xa kỳ vọng sẽ tiến gần đến 0.
(2) Hai dạng
Trong toán học, luật này được trình bày theo hai mức độ mạnh yếu.
- Luật yếu số lớn (Weak Law of Large Numbers): Khi số phép thử đủ lớn, xác suất để trung bình mẫu nằm gần kỳ vọng sẽ tiến gần đến 1.
- Luật mạnh số lớn (Strong Law of Large Numbers): Đây là phát biểu mạnh hơn, theo đó nếu tiếp tục thực hiện các phép thử vô hạn, trung bình mẫu sẽ hội tụ gần như chắc chắn về kỳ vọng.
Luật số lớn ra đời như thế nào?
Từ lâu, qua kinh nghiệm, con người đã biết rằng khi thực hiện nhiều lần, kết quả sẽ trở nên đồng đều. Người đầu tiên chứng minh trực giác này bằng toán học là nhà toán học Thụy Sĩ Jakob Bernoulli.
(1) Định lý vàng của Bernoulli
Bernoulli nghiên cứu vấn đề này trong khoảng 20 năm, và kết quả được công bố trong cuốn “Nghệ thuật phỏng đoán (Ars Conjectandi)” vào năm 1713, sau khi ông qua đời. Ông tự hào về kết quả này đến mức gọi nó là “định lý vàng”.
(2) Poisson, người đặt tên cho định luật
Tên gọi “luật số lớn” được nhà toán học Pháp Siméon Denis Poisson sử dụng lần đầu vào năm 1837. Sau đó, Chebyshev đưa ra một chứng minh chặt chẽ vào năm 1846, và sang thế kỷ 20, Borel cùng Kolmogorov hoàn thiện luật mạnh số lớn, đưa luật này trở thành một trụ cột của lý thuyết xác suất hiện đại.
Những hiểu lầm thường gặp về luật số lớn
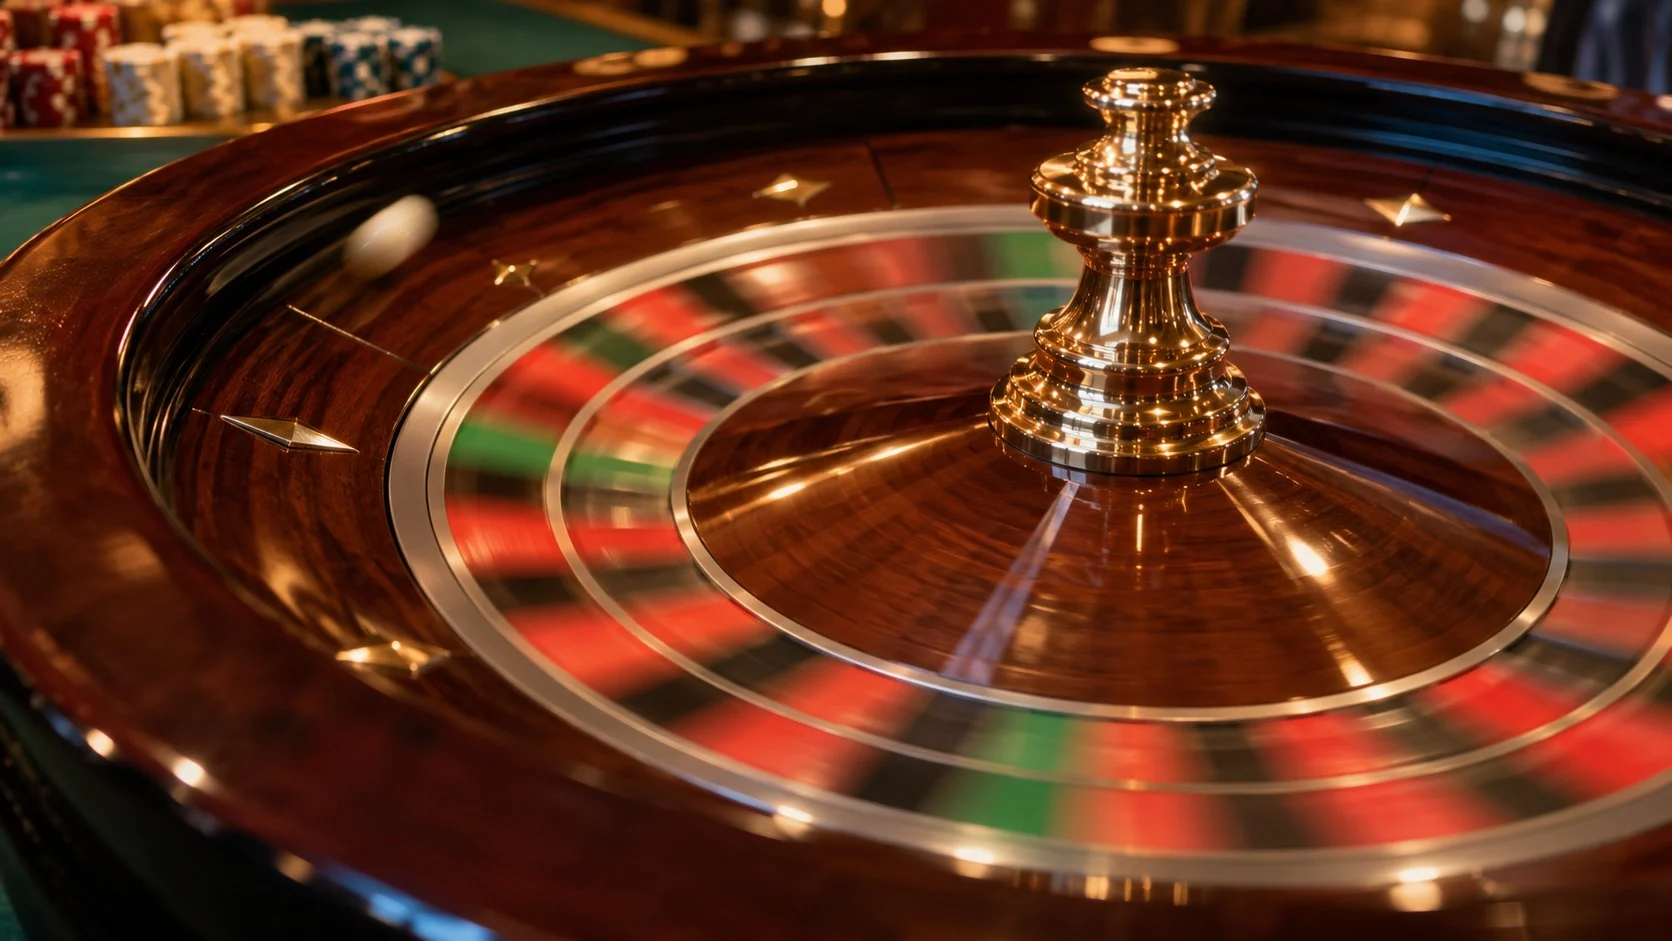
Luật số lớn thường bị diễn giải sai. Ví dụ tiêu biểu nhất là ngụy biện con bạc.
(1) Ngụy biện con bạc
Vào tháng 8 năm 1913, tại bàn roulette ở sòng bạc Monte Carlo của Monaco, màu đen từng xuất hiện liên tiếp 26 lần. Mọi người cho rằng giờ đã đến lượt màu đỏ xuất hiện nên đặt cược ngày càng nhiều tiền và cuối cùng thua một khoản lớn. Tuy nhiên, viên bi roulette không ghi nhớ kết quả trước đó, nên xác suất xuất hiện màu đỏ ở mỗi lượt vẫn giữ nguyên.
(2) Sai lệch bị lấn át, chứ không được bù đắp
Luật số lớn không có nghĩa là những kết quả lệch về một phía trước đó sẽ được bù lại về sau. Khi số phép thử tăng lên, sai lệch ban đầu chỉ bị pha loãng trong một lượng khổng lồ các kết quả mới, khiến tỷ lệ tiến gần đến kỳ vọng. Vì thế, bản thân chênh lệch giữa số lần xuất hiện mặt ngửa và mặt sấp thậm chí có thể tăng lên.
(3) Luật số nhỏ
Các nhà tâm lý học Tversky và Kahneman đã dùng tên gọi “luật số nhỏ” để phê phán xu hướng tin rằng chỉ vài kết quả cũng đại diện được cho toàn thể. Vội vàng kết luận từ một số ít trường hợp chẳng khác nào áp dụng ngược luật số lớn.
Luật số lớn được ứng dụng ở đâu?
Luật số lớn giúp ta tính toán trên phạm vi toàn bộ một tập thể những điều không thể dự đoán đối với từng cá nhân. Nhờ đó, nhiều cơ chế quản lý rủi ro bất định bằng số liệu đã trở nên khả thi.
- Bảo hiểm (Insurance): Không thể biết một người sẽ gặp tai nạn khi nào, nhưng khi có nhiều người tham gia bảo hiểm, tổng số vụ tai nạn trở nên có thể dự đoán, giúp xác định mức phí bảo hiểm phù hợp.
- Thăm dò dư luận (Opinion Poll): Mẫu được chọn ngẫu nhiên càng lớn, tỷ lệ ủng hộ trong mẫu càng tiến gần đến tỷ lệ ủng hộ thực tế của toàn dân.
- Sòng bạc (Casino): Khách chơi có thể thắng trong một ván, nhưng khi tích lũy rất nhiều ván, kỳ vọng có lợi cho sòng bạc sẽ thể hiện thành lợi nhuận tương ứng.
- Mô phỏng Monte Carlo (Monte Carlo Simulation): Đây là phương pháp tính toán dùng máy tính lặp lại vô số thí nghiệm ngẫu nhiên để ước tính đáp án cho các bài toán phức tạp.
Tuy nhiên, để luật này đúng, các phép thử phải độc lập với nhau, có cùng điều kiện và mẫu không được thiên lệch về một phía. Nếu dữ liệu được thu thập theo cách thiên lệch, dù thu thập nhiều đến đâu, kết quả cũng chỉ tiến gần đến một giá trị sai lệch.
Luật số lớn cho thấy ngay cả trong một thế giới đầy ngẫu nhiên vẫn có trật tự ẩn giấu. Thay vì vui buồn theo từng kết quả riêng lẻ, chúng ta cần biết nhìn ra xu hướng bộc lộ khi đã tích lũy đủ nhiều trải nghiệm.
Thái độ không vội phán đoán từ một số ít trường hợp chính là bước đầu tiên của tư duy thống kê đúng đắn.